EU의 EMI 라이선스(전자화폐기관 인가, e-money license라고도 함)는 규제 당국 수수료를 한 푼도 내기 전에 최소 €350,000의 초기 자본금이 듭니다. 법률은 신청 서류가 완비된 후 규제 당국에 3개월의 결정 기한을 주지만, 유럽 전역의 중간값 대기 기간은 현재 9.5개월입니다. 아일랜드 중앙은행은 완전한 서류를 준비하는 데 1년 이상 걸릴 수 있다고 경고합니다.
수수료는 대부분의 가이드가 인정하는 것보다 국가별 차이가 큽니다. 아일랜드의 무료부터 룩셈부르크의 약 €30,000까지 있습니다. 그럼에도 자본금, 팀, 소요 시간보다는 덜 중요합니다. 2026년 결정에 영향을 미치는 사항이 두 가지 더 있습니다. PSD3는 전자화폐기관을 단일 지급기관 체계로 통합할 예정이며, EMI 라이선스는 여전히 자체 발행한 전자화폐 토큰을 넘어서는 암호자산 서비스를 허용하지 않습니다.
요약
- EMI 라이선스는 최소 €350,000의 초기 자본금이 필요하며, 이후 평균 미결제 전자화폐 잔액의 최소 2%에 해당하는 자기자본을 보유해야 합니다(EMD2 제4조 및 제5조).
- 신청 수수료는 아일랜드의 €0부터 몰타의 €10,000–15,000, 룩셈부르크의 약 €30,000까지입니다. 몰타는 €25,000부터 시작하는 연간 수수료를 추가로 부과합니다.
- 법정 기한은 완전한 서류 제출 후 3개월이지만, EBA는 실제 중간값을 9.5개월(2025년 12월)로 제시합니다.
- PSD3는 전자화폐 지침을 폐지할 예정이며, EMI 라이선스는 자체 발행한 전자화폐 토큰을 넘어서는 암호자산 서비스를 포함하지 않습니다.
EMI 라이선스로 무엇을 할 수 있나요?#
EMI 라이선스를 받은 회사는 전자화폐를 발행할 수 있습니다. 전자화폐란 고객이 미리 대금을 지불하고 나중에 사용하거나 상환할 수 있는 저장 가치를 말합니다. 이는 자체 상품 안에서 고객 잔액을 보유할 권리이며, 지급기관에는 없는 권한입니다. EMI는 또한 지급 서비스를 제공하고, 지급과 연계된 신용(전자화폐로 조달되지 않는 신용)을 제공하며, 지급 시스템을 운영할 수 있습니다. 이는 전자화폐 지침(2009/110/EC)의 제6조에 따른 것으로, EMD2로 알려져 있습니다.
명확한 한계도 있습니다. EMI는 예금을 받을 수 없습니다. 전자화폐를 액면가로 발행하고 언제든 액면가로 상환해야 하며, 고객이 잔액을 보유한 기간에 따라 이자나 기타 혜택을 지급할 수 없습니다(EMD2 제6조(2)항, 제11조 및 제12조).
한 회원국에서 인가를 받으면, 라이선스는 패스포팅(passporting)을 통해 EU 전역에서 유효합니다(PSD2 제11조(9)항).
| EMI | 지급기관 | |
|---|---|---|
| 초기 자본금 | €350,000 | 서비스별 €20,000, €50,000 또는 €125,000 |
| 전자화폐 발행 및 고객 잔액 보유 | 예 | 아니요 |
| 지급 서비스(송금, 매입(acquiring), 계정) | 예 | 예 |
| 예금 수취, 이자 지급 | 아니요 | 아니요 |
| EU 패스포트 | 예 | 예 |
| 암호자산 서비스 | 일부, 자체 전자화폐 토큰만 | 아니요 |
지급기관의 자본금 등급은 PSD2 제7조에서 나옵니다. 송금 전용은 €20,000, 지급개시는 €50,000, 핵심 서비스는 €125,000입니다.
EMI 라이선스 비용은 얼마인가요?#
실제 비용은 세 가지 층위로 이루어집니다. 보유해야 하는 자본금, 규제 당국에 내는 수수료, 그리고 규제 당국이 정상적으로 작동한다고 확인하고자 하는 팀과 시스템입니다. 공개된 수치가 있는 것은 앞의 두 가지뿐입니다.
자본금과 자기자본#
EMD2 제4조는 인가 시점에 “EUR 350 000 이상”의 초기 자본금을 요구합니다. 이는 수수료가 아니라 회사에 보유된 자기 자금입니다. 이후 자기자본은 €350,000 또는 평균 미결제 전자화폐 잔액의 2% 중 더 큰 금액 이상을 유지해야 합니다(제5조(1)항 및 제5(3)항). 따라서 평균 €50,000,000의 고객 잔액을 보유한 기업은 최소 €1,000,000의 자기자본이 필요합니다.
두 가지 세부 사항이 이 금액을 끌어올립니다. 전자화폐와 연계되지 않은 지급 서비스도 제공하는 경우, 그 서비스에 대한 요건이 위에 추가됩니다(제5조(2)항). 또한 규제 당국은 위험 관리를 평가한 후 자기자본을 최대 20%까지 높이거나 낮게 설정할 수 있습니다(제5조(5)항).
규제 당국 수수료#
2026년 일회성 신청 수수료는 아일랜드의 €0부터 룩셈부르크의 약 €30,000까지입니다(아래 국가별 표 참조). 연간 감독 수수료는 차이가 더 큽니다. 몰타는 전자화폐 전용 기관에 연간 €25,000, 전자화폐와 지급 서비스를 함께 제공하는 기관에는 €35,000을 부과하며, 자산 또는 미결제 전자화폐 잔액에 기반한 변동 부분도 있습니다. 이는 2024년에 개정된 수수료 규정에 따른 것입니다. 네덜란드는 정액 요금과 수수료 수익의 일정 비율을 부과합니다.
규제 당국이 공개하지 않는 비용#
규제 당국은 컴플라이언스 책임자, 자금세탁방지 보고책임자(MLRO), 외부 감사, 고객자금 보호용 은행 계좌, 지급 플랫폼의 비용을 공개하지 않습니다. 이는 국가, 급여, 자체 구축 범위에 따라 달라집니다. 또한 첫해 자금의 대부분이 쓰이는 곳이기도 합니다. 첫 고객이 결제하기 전에 경영진, 이사회, AML 기능, 감사받은 재무제표가 필요하기 때문입니다. 국가를 선택하기 전에 서면 견적을 요청하세요. 현지 고위 인력을 채용해야 하는 시장의 저렴한 신청 수수료가, 다른 곳의 높은 수수료보다 결국 더 많은 비용이 들 수도 있습니다.
EMI에 가장 저렴하고 빠른 EU 국가는 어디인가요?#
수수료는 €350,000이라는 하한선에 비하면 작습니다. 국가마다 차이를 만드는 것은 공식 절차가 시작되기 전에 이루어지는 작업의 양, 즉 사전 신청 회의, 예비 단계, 심사의 강도입니다. EBA의 2025년 12월 후속 검토는 “거버넌스, 내부 통제 메커니즘, 현지 실체(local substance)와 같은 핵심 분야에서 여전히 상당한 차이가 존재한다”고 밝혔습니다. 아래 표의 판정(Verdict) 열은 규제 당국의 공개된 절차가 빠르고 예측 가능한 답변을 가리키는지 여부를 나타냅니다.
| 국가 | 감독기관 | 신청 수수료 | 신청 전 준비 사항 | 판정 |
|---|---|---|---|---|
| 아일랜드 | 아일랜드 중앙은행 (Central Bank of Ireland) | 0유로 | 신청 전 사전 면담 의무 | 아니오 |
| 몰타 | 몰타 금융서비스청 (MFSA) | 10,000유로 또는 15,000유로 | 신청 전 사전 면담 | 조건부 |
| 네덜란드 | 네덜란드중앙은행 (DNB) | 10,400유로 | 수수료는 매년 Staatscourant(관보)에 고시 | 조건부 |
| 룩셈부르크 | 룩셈부르크 금융감독청 (CSSF) | 30,000유로 | 사업 관련 초기 면담 | 조건부 |
| 라트비아 | 라트비아은행 (Latvijas Banka) | 5,000유로 | 완전성 검토, 영업일 15일 | 일부 |
| 키프로스 | 키프로스 중앙은행 (Central Bank of Cyprus) | 10,000유로 + 사전 단계 5,000유로 | 2026년 8월부터 유료 사전 탐색 단계 운영 | 조건부 |
출처: 아일랜드 중앙은행 인가 페이지; 몰타 법령 S.L. 376.03(2024년 법령 공고 L.N. 366으로 개정); 네덜란드 Staatscourant 2026 nr. 20792; 라트비아은행 라이선스 페이지(모두 2026년 11월 3일 확인). 룩셈부르크: 법률사무소 Lexgo가 요약한 2023년 수수료 규정. 키프로스: Cyprus Mail, 2026년 7월 31일.
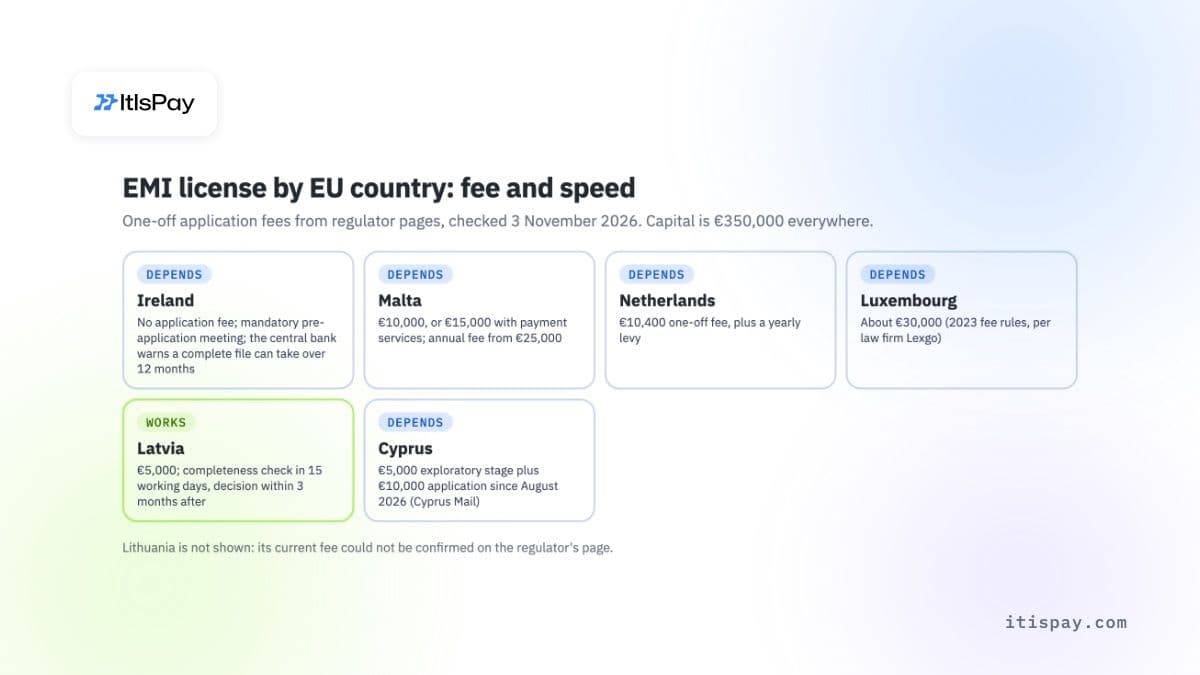
표로는 보여줄 수 없는 몇 가지 사항이 있습니다. 아일랜드 중앙은행(Central Bank of Ireland)은 신청 자체에는 비용을 받지 않지만, 인가를 받으면 연간 업계 재원 분담금(funding levy)을 청구합니다. 몰타법은 완전한 신청서 접수 후 3개월 내에 결정이 내려지지 않으면 거절로 간주하며, 몰타 금융서비스청(MFSA)은 공식적이고 완전한 신청이 접수된 시점부터만 이 기한을 계산합니다. 라트비아은행(Latvijas Banka)은 서류가 완전하다고 확인한 후 3개월 내 결정을 약속합니다. 키프로스는 2026년 8월 3일부터 절차를 강화했습니다. Cyprus Mail에 따르면 5,000유로의 환불 불가 탐색 단계, 공식 신청 수수료를 5,000유로에서 10,000유로로 인상, 전문 컨설팅 회사에 의한 실사 가능성이 포함됩니다.
리투아니아는 여전히 EMI가 흔히 선택하는 국가입니다. 작성 시점에 리투아니아은행(Bank of Lithuania)의 현행 수수료를 해당 웹페이지에서 확인할 수 없었기 때문에 표에서는 제외했습니다.
전자화폐기관(EMI) 라이선스를 받는 데 얼마나 걸립니까?#
첫 미팅부터 인가까지 최소 1년은 잡으십시오. 법에 정해진 3개월 기한은 규제 당국이 요구하는 모든 서류를 받은 시점부터 시작됩니다.
이 규정은 PSD2 제12조에 있으며, EMD2를 통해 EMI에도 적용됩니다. 당국은 “신청서를 접수한 날, 또는 신청서가 불완전한 경우 결정에 필요한 모든 정보를 접수한 날로부터 3개월 이내에” 결정을 내려야 합니다. 실제로는 서류가 완전하다고 인정되기 전까지 여러 차례 주고받기를 반복합니다.
유럽은행감독청(EBA)은 이 격차를 두 차례 측정했습니다. 2023년 동료 검토(peer review)에서는 인가 절차가 “4개월에서 20개월 이상”에 이른다고 밝혔습니다. EBA는 2025년 12월 후속 검토에서 “EEA의 인가 절차 중앙값(신청서 제출 시점부터 계산)은 현재 9.5개월이 걸린다”고 말했습니다.
아일랜드 중앙은행은 인가 페이지에서 이 점을 꽤 직설적으로 밝힙니다. “경험에 비추어 보면, 기업이 결정을 내리는 데 필요한 모든 정보를 제공하는 데 12개월 이상 걸릴 수 있다.”
제출 전 준비 기간도 포함해 계산하십시오. 규제 당국이 신청서를 접수하기 전에 정책, 3개년 사업계획, 고객자금 보호(safeguarding) 체계, 핵심 인력 채용이 모두 갖춰져 있어야 합니다.
EMI 신청서에서 규제 당국은 무엇을 확인합니까?#
규제 당국은 사업자가 첫날부터 고객 자금을 보호하고 금융범죄를 차단할 수 있는지 확인합니다. 신청서는 앞으로 만들 회사가 아니라 이미 작동하는 회사를 보여줘야 합니다.
다섯 가지 영역에서 면밀한 검토를 받게 됩니다:
- 운영 프로그램 및 사업계획: 무엇을 발행하고, 누구에게, 어떤 채널을 통해, 3개년 재무 전망과 함께 제공하는지.
- EMD2 제7조에 따른 고객자금 보호. 카드 또는 기타 결제수단으로 받은 자금은 전자화폐 발행 후 영업일 기준 5일 이내에 보호되어야 하며, 이러한 조치의 중대한 변경은 사전에 통지해야 합니다.
- 지배구조, 이사 및 적격 주주에 대한 적격성(fit-and-proper) 심사.
- 지정된 책임자가 있는 AML 및 테러자금조달 방지 통제.
- 현지 실체성(substance): 실제 의사결정이 이루어지는 곳과 해당 국가에 상주하는 인원. EBA는 감독당국 간 해석이 여전히 엇갈리는 핵심 영역 중 하나로 이를 꼽습니다.
유통에는 별도의 규칙이 있습니다. EMI는 유통업체(distributor)를 통해 전자화폐를 유통하고 상환할 수 있으나, 대리인(agent)을 통해 전자화폐를 발행할 수는 없습니다(EMD2 제3조 4항 및 5항).
아일랜드에서는 절차가 약 15~20쪽 분량의 사전 신청 핵심 사실 문서로 시작되며, 이 문서는 첫 미팅 최소 5영업일 전에 제출합니다.
소규모 EMI 등록으로 충분합니까?#
한 나라에서, 그것도 소규모로만 영업할 계획이라면 가능합니다. EMD2 제9조에 따라 회원국은 평균 발행 잔액 전자화폐가 국가 한도인 최대 5,000,000유로를 넘지 않는 기업에 대해 자본금, 자기자본 및 자금보호 규정을 면제할 수 있습니다.
면제의 대가는 역내 영업권(passport)입니다. 면제 대상 기관은 다른 회원국에서 서비스를 제공할 수 없으며, 본사는 기업이 실제로 영업하는 국가에 있어야 합니다. 모든 국가가 이 옵션을 제공하는 것은 아닙니다. EU 전역의 고객에게 서비스를 제공할 계획이라면 소규모 제도는 기껏해야 시범 운영에 그칩니다.
PSD3에 따라 EMI에는 무엇이 달라집니까?#
PSD3는 별도의 전자화폐 체계를 폐지합니다. 이사회(Council)와 유럽의회(Parliament)는 2025년 11월 말 PSD3 및 신규 결제서비스규정(PSR)에 대해 잠정 합의에 도달했습니다. 2026년 10월 21일자 이사회 초안 이유서는 이 패키지가 “전자화폐지침(EMD2)을 폐지하고, 전자화폐기관(EMI)을 개정된 결제기관(PI) 인가 및 감독 체계에 완전히 통합한다”고 밝힙니다.
2026년 11월 3일 현재, EU 공식저널(Official Journal)에서 최종 텍스트를 찾지 못했습니다. 공표 전까지 아래 세부 내용은 로펌들의 합의문 해석에서 나온 것이며, 여전히 변동될 수 있습니다:
- A&L Goodbody에 따르면 전자화폐 서비스는 최소 250,000유로가 필요하며, 현행 350,000유로에서 낮아집니다. 여러 서비스를 제공하는 기업의 경우 금액을 합산합니다.
- 기존 EMI는 신규 체계에 따라 다시 인가를 받아야 합니다. A&L Goodbody와 Arthur Cox는 시행일로부터 최대 27개월의 기간을 제시합니다. 유럽의회 요약은 30개월을 제시하며, 24개월 내에 신규 신청서를 제출하는 것을 조건으로 합니다.
- 이사회는 이용자 자금 보호 규칙이 더 엄격해진다고 밝힙니다.
지금 신청하면 EMD2 라이선스를 받은 뒤 PSD3에 따른 두 번째 인가 절차를 거치게 됩니다. 그 두 번째 절차를 계획과 예산에 미리 반영하십시오.
EMI 라이선스가 암호화폐와 스테이블코인을 포함합니까?#
제한적으로만 그렇습니다. MiCA(Regulation (EU) 2023/1114)에 따라, EMI는 단일 법정통화에 가치가 연동된 스테이블코인인 전자화폐토큰(e-money token)을 발행할 수 있습니다. 이 경우 백서를 공표하고, 제안 시점 최소 40영업일 전에 규제 당국에 통지해야 합니다(제48조). MiCA는 전자화폐토큰을 전자화폐로 취급합니다.
서비스 측면에서 MiCA 제60조 4항은 엄격합니다. EMI는 “고객을 대리하여 암호자산의 보관 및 관리, 그리고 자신이 발행한 전자화폐토큰에 관해 고객을 대리하는 암호자산 이전 서비스만 제공할 수 있으며”, 이 역시 40영업일 전에 규제 당국에 통지해야 합니다. 암호화폐를 유로로 환전하거나, 고객을 위해 다른 토큰을 보유하거나, 거래소를 운영하려면 MiCA에 따른 암호자산서비스제공자(CASP) 인가가 필요합니다. MiCA CASP 라이선스에 필요한 요건에 대한 저희 가이드에서 해당 절차를 다루고 있으며, MiCA CASP 라이선스 비용에서는 예산을 다룹니다.
EMI 라이선스가 도움이 되지 않는 경우
- 직접 발행한 전자화폐토큰 이외의 암호화폐를 수취, 환전 또는 보유하는 경우: CASP 인가가 필요합니다.
- 잔액에 대한 이자 지급 또는 예금 수취: EMD2에 따라 금지됩니다.
- 소규모 EMI 면제로 다른 EU 국가에 서비스 제공: 역내 영업권(passport)이 없습니다.
- 두 번째 신청 회피: PSD3에 따라 기존 EMI는 다시 인가를 받아야 합니다.
자체 EMI 라이선스를 받아야 합니까?#
저장된 고객 잔액이 제품의 핵심이라면(지갑, 선불카드, 사용자 계정 등) 받으십시오. 이 경우 수익이 나기 전까지 1년 이상 350,000유로의 자본금과 팀 운영 자금을 조달할 수 있어야 합니다. 필요한 것이 결제 수락, 유로 정산, 또는 가맹점을 위한 암호화폐 기능 추가라면 받지 마십시오. 라이선스를 보유한 파트너가 자체 라이선스 없이도 이를 처리합니다.
자체 라이선스와 컴플라이언스 팀 구축이 아직 적절하지 않다면, 라이선스를 보유한 CASP + 결제기관(PI) 파트너를 통해 진행할 수 있습니다. ItisPay는 API, 인보이싱 및 대사(reconciliation)를 제공하며, 파트너는 인가를 보유하고 KYC를 수행하며 유로로 정산합니다. KYB 제출부터 첫 거래까지 1주일 미만이 소요됩니다.
이 글은 정보 제공 목적으로만 작성되었으며, 법률 또는 규제 자문을 구성하지 않습니다.