

Mis à jour le 12 novembre 2026 : ajout de tableaux de vérification préalable (due diligence) pour six réseaux (licences, détenteurs des fonds, tarification, preuve de paiement), prix publics par corridor, Ripple, dLocal et cinq API spécialisées de versement.
Sept grandes sociétés de paiement permettent désormais à une entreprise de détenir ou d'alimenter un compte en stablecoins et de payer un fournisseur, un vendeur ou un prestataire en monnaie locale. Seule une partie de ce qui a été annoncé fonctionne aujourd'hui, et c'est l'écart entre le communiqué de presse et la documentation développeur qui concentre la plupart des erreurs d'achat.
Ce comparatif des prestataires de versements en stablecoins couvre BVNK avec Mastercard Move, Visa Direct, Stripe avec Bridge, Circle Payments Network, Nium, Ripple et dLocal, ainsi que cinq API spécialisées, dont trois publient leurs prix. Pour chacun, nous répondons aux questions qu'une banque ou une société de paiement pose avant de signer : qui contracte avec vous, sous quelle licence, qui détient les fonds, combien cela coûte, à quelle vitesse les fonds arrivent et quelle preuve vous obtenez. Presque toutes les réponses proviennent de la documentation, des pages tarifaires et des registres de licences des sociétés elles-mêmes, vérifiés le 12 novembre 2026 ; lorsque nous nous appuyons sur une conférence de résultats ou une page archivée, nous le précisons.
Moments clés
En bref
- Circle, Nium et Ripple documentent les versements financés en stablecoins vers des comptes bancaires comme disponibles dès aujourd'hui. BVNK le fait pour l'USD, l'EUR et la GBP, Stripe uniquement dans un aperçu aux États-Unis, et Visa via un seul processeur, sans liste publiée de corridors.
- Seul Stripe publie des prix par versement parmi les grands réseaux : 2,50 $ par versement local, et des frais de change de 0,5 % ou 1 %. Les autres donnent un prix sur devis, par client.
- Seul Nium indique que les versements financés en stablecoins peuvent aboutir sur des cartes. Aucun des sept ne documente ni Apple Pay ni Google Pay comme destination.
- Pour une entreprise de l'UE, vérifiez d'abord l'entité contractante : BVNK, Ripple et Bridge détiennent des agréments MiCA en tant que prestataire de services sur crypto-actifs (CASP) ; l'entité française de Circle propose la conservation et les transferts sous licence de monnaie électronique ; Nium n'a pas de licence MiCA.
Quels réseaux versent des stablecoins vers des comptes bancaires locaux ?#
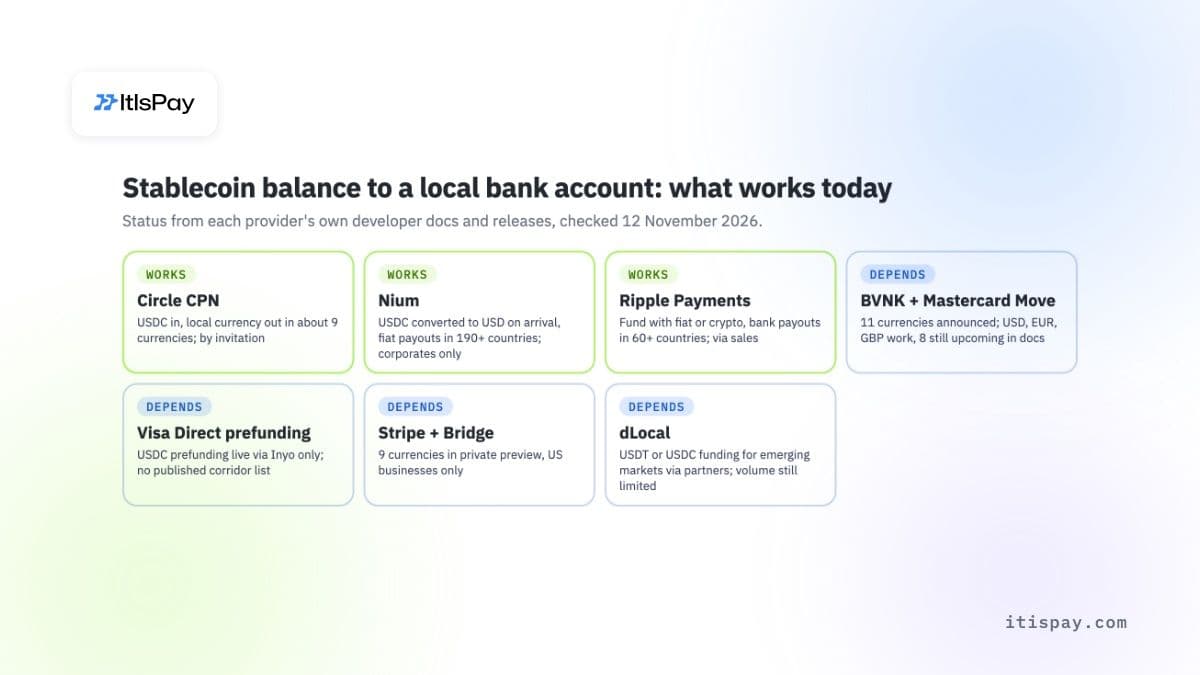
La question qu'une plateforme ou un PSP pose est simple : si nous détenons des USDC, pouvons-nous payer un créateur au Mexique ou un fournisseur aux Philippines en pesos, vers un compte bancaire classique, via un seul contrat ? Sept grands réseaux disent aujourd'hui que oui. Leur niveau de préparation varie considérablement.
| Itinéraire | Vous détenez ou financez avec | Devises locales pour les versements financés en stablecoins | Qui peut s'inscrire | Tarification publique | Statut |
|---|---|---|---|---|---|
| BVNK + Mastercard Move | USD, EUR, GBP, stablecoins dans un seul compte | 11 annoncées ; USD, EUR, GBP fonctionnelles, 8 signalées comme à venir | Entreprises et plateformes, en direct ou intégré | Devis par client | Partiel |
| Visa Direct prefunding | USDC | Pas de liste ; « varie selon l'éligibilité et la zone géographique » | Via un processeur Visa Direct (Inyo en premier) | Non publié | Partiel |
| Stripe + Bridge | Solde USDC ou OUSD | 9 devises, 29 pays | Entreprises américaines uniquement, aperçu privé | Oui | Selon le cas |
| Circle CPN Managed Payments | USDC | Environ 9 devises locales, le reste en virement USD | Sur invitation | Non publié ; un devis fige le taux et les frais | Opérationnel |
| Nium | USDC, converti en USD à l'arrivée | 190+ pays via son réseau fiat | Grandes entreprises des États-Unis, de l'UE, du Royaume-Uni, de Singapour, du Canada | Frais de conversion forfaitaires, montant non publié | Opérationnel |
| Ripple Payments | Monnaie fiduciaire ou crypto depuis un portefeuille approuvé | 60+ pays, pas de liste publique | Contrat avec Ripple | Via la vente | Opérationnel |
| dLocal | USDT ou USDC | Marchés émergents, via des partenaires agréés | Contrat avec dLocal | Non publié | Selon le cas |
« Partiel » signifie que le produit est annoncé et qu'une partie fonctionne. « Selon le cas » signifie qu'il fonctionne pour un groupe ou une région restreints. Le statut reflète la documentation propre aux entreprises, et non leurs pages marketing.
Comment BVNK et Mastercard Move versent-ils sur les comptes bancaires locaux ?#
Mastercard a finalisé le rachat de BVNK le 3 août 2026, en versant 1,4 milliard de dollars en numéraire, plus jusqu'à 300 millions de dollars supplémentaires si des objectifs sont atteints, selon son formulaire 10-Q du troisième trimestre. Le premier produit commun, Mastercard Global Money Platform, a été lancé le 15 octobre 2026. Il offre aux banques, aux fintechs et aux entreprises un compte unique pour la monnaie fiduciaire et les stablecoins, ainsi qu'une seule API.
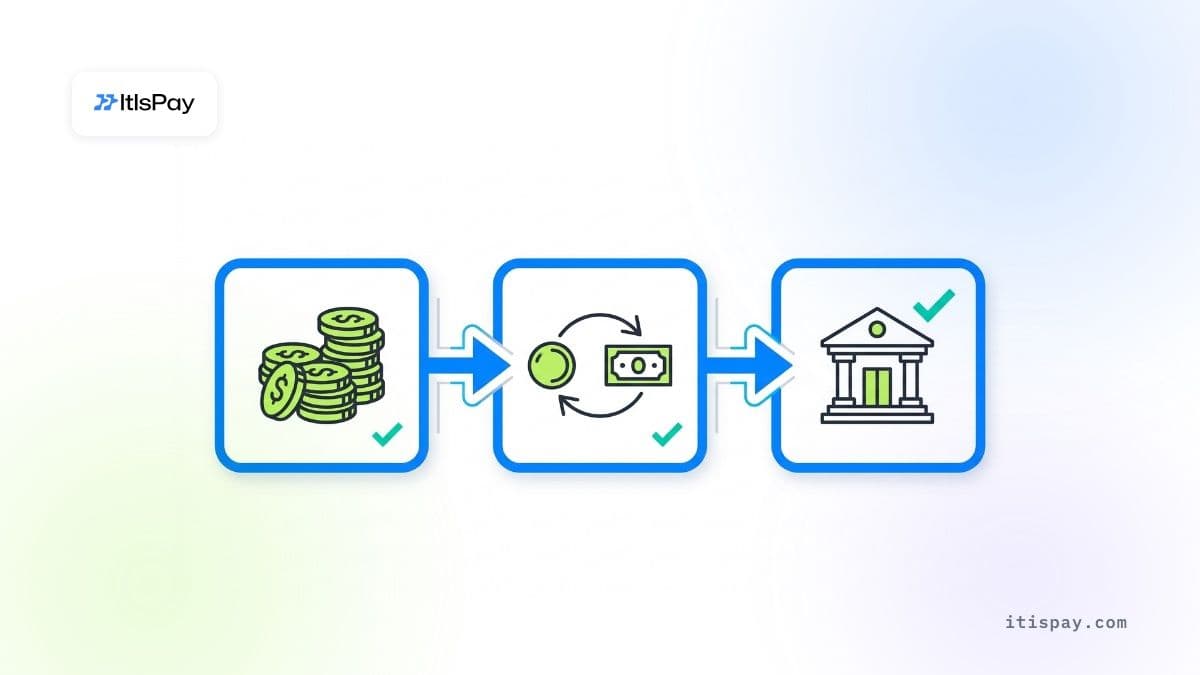
Le 11 novembre 2026, BVNK a annoncé des versements sur comptes bancaires locaux depuis des soldes en stablecoins via Mastercard Move. Le flux comporte trois étapes :
- Vous détenez des USD, EUR, GBP ou des stablecoins dans un seul compte.
- Vous lancez un versement par API ou dans le portail. BVNK convertit le stablecoin et achemine le paiement en monnaie fiduciaire via le réseau de Mastercard.
- Les fonds arrivent sur le compte bancaire local du bénéficiaire, via les circuits nationaux.
La liste de lancement compte 11 devises : MXN, BRL, ARS, COP, CLP, USD, CAD, PHP, KRW, GBP et EUR. BVNK prévoit plus de 40 devises dans plus de 200 pays et territoires au cours de 2027. Les paiements fonctionnent aussi bien pour votre propre entreprise que pour vos clients, si vous intégrez les comptes BVNK dans votre produit et ajoutez votre propre marge.
Lisez la documentation avant de planifier vos corridors. Le 12 novembre, la page des moyens de paiement de BVNK indiquait encore, pour les huit devises autres que l'USD, l'EUR et la GBP : « Les paiements dans ces devises sont à venir et ne sont pas encore disponibles. » Une fois en service, les paiements en BRL, MXN, ARS et CAD seront plafonnés à 100 000 USD par paiement d'entreprise et à 25 000 USD par paiement à une personne physique. Les circuits opérationnels aujourd'hui sont SEPA Instant et Faster Payments, disponibles en permanence, ainsi que SEPA, ACH, Fedwire, FedNow, RTP et Swift.
Un chiffre à manier avec précaution est « 17 milliards de points d'accès ». Il correspond à la portée de Mastercard Move dans son ensemble (comptes, cartes, portefeuilles et retrait en espèces, en octobre 2025), et non à la voie des stablecoins. Via BVNK, seuls les comptes bancaires sont proposés pour l'instant. Le push-to-card et les portefeuilles mobiles sont présentés comme des fonctionnalités futures, sans échéance.
BVNK ne publie aucun chiffre de frais. Sa déclaration destinée à l'UE décrit plutôt la structure : le taux BVNK plus une marge convenue, des frais en pourcentage et/ou fixes par paiement, pouvant être échelonnés selon le volume, ainsi que des frais facultatifs d'intégration, de plateforme et des frais mensuels minimums. Un point de terminaison de simulation (dry-run) affiche le taux et les frais avant que vous ne payiez. BVNK annonce un volume de traitement annualisé de 30 Md USD pour 2025, sans ventilation par produit.
Que change le préfinancement en stablecoins de Visa Direct ?#
Le préfinancement Visa Direct permet à une entreprise de financer ses paiements avec des stablecoins au lieu d'un dépôt en monnaie fiduciaire. Le bénéficiaire est toujours payé dans la monnaie locale. Visa a annoncé le pilote le 30 septembre 2025, et le 15 octobre 2026 l'a fait passer en production commerciale avec USDC. Le premier facilitateur en service, et à ce jour le seul, est Inyo Global, un processeur Visa Direct.
Quatre éléments limitent ce sur quoi vous pouvez vous appuyer aujourd'hui :
- Vous ne pouvez pas l'acheter auprès de Visa. Les clients de Visa Direct doivent être un acquéreur Visa agréé ou un opérateur de transfert de fonds réglementé ; une entreprise ordinaire contracte donc avec un facilitateur.
- Inyo contracte par l'intermédiaire d'entités américaines comme Golden Money Transfer Inc. Sa propre FAQ, mise à jour pour la dernière fois en janvier 2025, indique que les agréments UE et Royaume-Uni sont « en cours de demande », et sa page stablecoins revendique un agrément de monnaie électronique UE/EEE sans nommer l'entité. Une entreprise de l'UE ou du Royaume-Uni n'a donc aucune entité Inyo identifiée avec laquelle contracter.
- Visa ne publie aucune liste de pays ou de devises pour le flux financé en stablecoins : « La disponibilité varie selon l'éligibilité et la zone géographique. » Inyo répertorie 68 corridors qu'il a validés de bout en bout ; l'Ouzbékistan, par exemple, n'est accessible que par carte.
- zerohash, qui détient un agrément néerlandais de prestataire de services sur crypto-actifs (CASP) au titre de MiCA et une licence BitLicense de New York, a été annoncé comme second facilitateur le 5 août 2026, mais n'est pas confirmé en service.
Visa Direct est en soi très vaste : plus de 18 milliards de cartes, comptes et portefeuilles, et environ 1,5 billion de dollars pour plus de 15 milliards de transactions sur l'exercice 2026, selon la conférence de résultats de Visa du 27 octobre. Ne confondez pas ce chiffre avec le montant de règlement en stablecoins annoncé par Visa (plus de 25 Md USD annualisés), qui mesure les règlements entre Visa et les émetteurs et acquéreurs de cartes, et non les paiements aux entreprises. Aucun prix n'a été publié par Visa, Inyo ou zerohash.
Peut-on effectuer des paiements depuis un solde stablecoin Stripe ?#
Oui, si vous êtes une entreprise américaine et que Stripe vous ouvre l'accès à la préversion. L'envoi depuis un solde en stablecoins vers le compte bancaire d'un bénéficiaire en monnaie locale est en préversion privée, réservée aux entreprises américaines. Bridge, racheté par Stripe en février 2025, détient les USDC et OUSD ; les soldes en dollars américains sont logés auprès de Fifth Third Bank.
La voie bancaire couvre neuf devises (ARS, BRL, COP, EUR, GBP, MXN, NGN, PHP, USD) et 29 pays. Seules USD, EUR et MXN ne portent pas la mention « préversion ». Le taux de change n'est pas bloqué à l'avance, si bien que le montant peut varier avant son arrivée.
Stripe est le seul grand réseau à publier des tarifs, bien qu'ils figurent dans son tableau général Global Payouts et non dans une ligne distincte pour les stablecoins. Les paiements par circuits locaux hors du Royaume-Uni, du Canada, de l'Australie et de l'UE coûtent 2,50 USD, les virements Swift 25 USD, une carte de débit 0,75 % plus 1,50 USD, et les stablecoins vers un portefeuille crypto 0,50 USD plus 0,5 %. La conversion de devises coûte 0,5 % pour 20 devises majeures, dont EUR, GBP et MXN, et 1 % pour les 135 autres, dont BRL, COP, ARS, NGN et PHP. Les 50 premiers paiements nationaux par mois sont gratuits, et des frais de plateforme de 0,05 % s'appliquent au-delà de 1 million USD par mois.
Pour une entreprise de l'UE, cette voie est pour l'essentiel fermée. Les paiements en stablecoins de Stripe sont réservés aux entreprises américaines ; Global Payouts ne peut envoyer que depuis les États-Unis et le Royaume-Uni, les 21 pays de l'UE et l'Australie étant limités à une préversion privée. Quant à Bridge, malgré ses agréments CASP et de monnaie électronique luxembourgeois depuis juin 2026, il indique pour ses circuits MXN, BRL, GBP et COP : « Les clients de l'UE ne sont actuellement pas pris en charge. »
Comment Circle Payments Network paie-t-il en monnaie locale ?#
CPN Managed Payments de Circle, lancé le 8 avril 2026, est le plus simple des grands réseaux. Vous détenez des USDC dans un compte Managed Payments. Circle agit en tant qu'établissement émetteur, et un établissement partenaire dans le pays de destination verse la monnaie locale sur le compte bancaire du bénéficiaire. Un devis fige le taux de change et les frais avant l'envoi. L'adhésion se fait sur invitation.
Le tableau des moyens de paiement de Circle recense 17 destinations. Environ neuf reçoivent la monnaie locale via des circuits locaux, notamment BRL par PIX, MXN par SPEI, INR, HKD, SGD, COP et NGN ; les autres reçoivent des USD par virement. Les circuits instantanés comme PIX, SPEI et l'IMPS indien règlent généralement en environ 5 minutes, Singapour en environ 30 minutes, et les virements en un à deux jours ouvrés.
Circle nomme les composantes du prix sans en donner les montants : les frais de l'établissement récepteur, y compris son écart de change, des frais de réseau CPN exprimés en points de base par groupe de pays, les taxes et les frais de gaz. Son barème Circle Mint est public : depuis le 19 octobre 2026, le rachat standard d'USDC est gratuit et le rachat express coûte 5 points de base ; Circle indique que les frais express ne s'appliquent pas à l'activité CPN.
Le réseau croît rapidement. Circle a annoncé un volume CPN annualisé de 41 Md USD à la fin du troisième trimestre, et plus de 58 Md USD au 30 octobre 2026, avec 205 établissements financiers inscrits. Il s'agit de l'ensemble du volume du réseau, et non des seuls paiements vers des comptes bancaires. Circle a par ailleurs convenu de racheter Tazapay, ce qui ajoutera des circuits de paiement dans plus de 100 marchés une fois la transaction conclue, attendue en 2027.
Pourquoi Nium, Ripple et dLocal figurent-ils dans la liste ?#
Nium ne convertit pas directement les stablecoins en monnaie locale. Il reçoit des USDC comme financement via Circle, les convertit en dollars américains à leur arrivée, puis paie par son réseau fiduciaire existant. Dans ses propres termes : « Vous financez en USDC, nous le convertissons en USD, et votre paiement arrive en monnaie locale dans plus de 190 pays. » Le service est en service depuis le 27 août 2026 pour les clients entreprises éligibles des États-Unis, de l'UE, du Royaume-Uni, de Singapour et du Canada, et « Nium ne détient pas d'USDC ». Il existe des frais de conversion forfaitaires uniques ; Nium n'en publie pas le montant. Dans l'UE, Nium opère en tant qu'établissement de monnaie électronique agréé en Lituanie et ne détient aucun agrément CASP au titre de MiCA.
Ripple Payments permet à une entreprise de financer avec de la monnaie fiduciaire ou des crypto-actifs depuis un portefeuille approuvé par Ripple (il ne précise pas les crypto-actifs acceptés), puis de payer des comptes bancaires dans plus de 60 pays. Sa documentation fixe des limites par circuit : PIX et SPEI en permanence, SEPA Instant jusqu'à 100 000 EUR, Faster Payments jusqu'à 1 million de livres sterling, et, aux États-Unis, RTP jusqu'à 5 millions USD et ACH jusqu'à 1 million USD. Dans l'UE, il contracte via Ripple Payments Europe S.A., agréée en tant que CASP au titre de MiCA par la CSSF luxembourgeoise le 29 juin 2026. Les tarifs ne sont communiqués que par le service commercial.
dLocal permet de financer en USDT ou USDC et de payer en monnaie locale sur les marchés émergents, la partie crypto étant assurée par des partenaires agréés comme Circle et BVNK. Un exemple actif est Félix, qui paie depuis les États-Unis vers des comptes bancaires au Mexique, au Guatemala et au Honduras. Lors de sa conférence de résultats du T4 2025, en mars 2026, la direction de dLocal a qualifié la contribution des stablecoins à son volume de limitée à ce jour, et l'entreprise ne publie aucun tarif. Thunes finance également les paiements en USDC et EURC, mais uniquement pour les membres de son réseau ; ce n'est donc pas une voie accessible à une entreprise ordinaire.
Que doit demander une banque à un prestataire de paiements en stablecoins ?#
Les banques et sociétés de paiement posent les mêmes questions avant d'ajouter un circuit de paiement : qui signe, sous quel agrément, où se trouvent les fonds, quel en est le coût et quelle preuve est fournie pour la conformité ou le contrôle des changes. Voici ce que chaque réseau publie. Ce qui n'est pas indiqué n'est disponible qu'auprès des équipes commerciales, généralement après signature d'un accord de confidentialité (NDA).
| Prestataire | Qui contracte dans l'UE | Entité américaine | Qui détient les fonds |
|---|---|---|---|
| BVNK | System Pay Services (Malte), prestataire de services sur crypto-actifs (CASP) agréé au titre de MiCA par la MFSA, 13 févr. 2026 | System Pay Services (États-Unis), money transmitter | Monnaie fiduciaire auprès de banques partenaires ; Lead Bank et Cross River citées comme partenaires américains |
| Visa Direct via Inyo | Aucune entité UE nommée | Golden Money Transfer Inc. | Visa Payments Limited reçoit les fonds de versement ; l'entité détenant les USDC n'est pas publiée |
| Stripe + Bridge | Bridge Building S.A., CASP luxembourgeois et agréments de monnaie électronique | Stripe Payments Company (53 juridictions américaines) ; Bridge Building Inc. (33 juridictions américaines) | Bridge détient les stablecoins ; Fifth Third Bank détient les dollars américains |
| Circle CPN | Managed Payments est géré par l'entité américaine ; Circle Internet Financial Europe SAS détient un agrément français d'établissement de monnaie électronique ainsi que les services de garde et de transfert au titre de MiCA | Circle Internet Financial, LLC | Circle détient des USDC préfinancés en conservation réglementée ; réserves séparées, principalement placées dans un fonds géré par BlackRock |
| Nium | UAB Nium EU, agrément de monnaie électronique, Banque de Lituanie | Nium, Inc., 36 licences d'État | Conversion immédiate des USDC en USD ; fonds américains auprès de CFSB ou Cross River |
| Ripple | Ripple Payments Europe S.A., CASP agréé au titre de MiCA par la CSSF | Ripple Markets DE LLC | Compte géré par Ripple ; banques de conservation non publiées |
| Prestataire | Tarif publié | Justificatif de paiement | Intégration ou revente |
|---|---|---|---|
| BVNK | Structure de frais uniquement | L'historique des versements indique le bénéficiaire ; justificatif PDF pour les versements fiat réalisés, avec référence de traçabilité bancaire | Modèle intégré avec votre propre marge |
| Visa Direct via Inyo | Aucun | Identifiant de bout en bout et codes de motif de retour | Via le facilitateur |
| Stripe + Bridge | Oui, tableau général des paiements | Numéros de référence des circuits | Bridge est conçu pour l'intégration ; vous fixez vos propres frais |
| Circle CPN | Composantes des frais indiquées ; frais Mint publics | Nom de l'expéditeur et référence sur le relevé lorsque le circuit le permet ; CAMT.053 quotidien | Revente en marque blanche autorisée ; conditions non publiques |
| Nium | Type de frais uniquement : un frais de conversion forfaitaire unique | L'historique des versements indique le bénéficiaire ; suivi Swift gpi ; pacs.008 sur demande dans certains corridors | Intégration par API, parrainage et revente |
| Ripple | Aucun | L'enregistrement du paiement comporte l'identité du bénéficiaire ; aucun document de confirmation décrit | Flux « pour le compte de » pour vos clients, par contrat |
Deux politiques se distinguent pour les flux transfrontaliers. La politique de lutte contre la criminalité financière de BVNK interdit les paiements qui « semblent contourner les contrôles des changes » ainsi que les chaînes dans lesquelles le client de votre client paie par votre intermédiaire. Circle permet à l'établissement destinataire de demander la facture sous-jacente et les documents de propriété, et une demande restée sans réponse annule le paiement. Préparez votre dossier de conformité en tenant compte de ces deux éléments avant le premier versement.
Combien coûtent les versements en stablecoins par corridor ?#
La plupart des réseaux ne communiquent pas de chiffre avant un échange avec leur équipe commerciale ; les seuls repères publics proviennent donc de Stripe et d'API spécialisées. Utilisez-les comme plancher de négociation, et non comme un devis.
| Prestataire | Ce que vous payez | Exemple |
|---|---|---|
| Stripe | 2,50 $ par paiement local, change 0,5 % ou 1 % | Paiement en MXN : 2,50 $ plus 0,5 % de change ; paiement en BRL : 2,50 $ plus 1 % |
| Circle Mint | Rachat standard gratuit, express 5 pb | Frais express non appliqués à l'activité CPN |
| BlindPay | 399 $ ou 1 599 $ par mois, facturés annuellement | Frais par virement affichés dans chaque devis |
| Conduit | 35 $ forfaitaires sur les virements inférieurs à 10 000 $ | Virements vers les États-Unis en 2 heures maximum, jours ouvrés |
| Yellow Card (archivé) | Grille tarifaire par pays, 20 marchés africains | Virement bancaire au Nigeria : 100 NGN forfaitaires |
La grille tarifaire de Yellow Card, mise à jour le 24 mars 2026, n'est plus en ligne ; les chiffres proviennent d'une copie archivée d'avril 2026. Elle fixait les transferts mobile money au Kenya à 1,5 % et les virements bancaires sud-africains à 0,25 % pour des montants allant jusqu'à 60 000 ZAR. Considérez-la comme une indication de la tarification des corridors africains, puis demandez un devis à jour.
Quelles API spécialisées de paiement en stablecoins publient leurs prix ?#
Sous les grands réseaux se trouve une couche d'API spécialisées, conçues uniquement pour les paiements en stablecoins. Elles vont souvent plus vite et publient davantage d'informations, mais la plupart ne desservent qu'une seule région ou des clients américains.
- BlindPay est enregistrée auprès de FinCEN en tant que prestataire de services monétaires et publie des formules à 399 $ et 1 599 $ par mois, facturées annuellement. Sa documentation indique aussi qu'il n'y a ni frais d'installation ni minimum mensuel, donc vérifiez lequel s'applique à votre cas. Les plafonds pour les entreprises sont de 30 000 $ par virement, 100 000 $ par jour et 250 000 $ par mois.
- Conduit applique des frais forfaitaires de 35 $ sur les virements inférieurs à 10 000 $ et règle les virements vers les États-Unis en deux heures maximum les jours ouvrés, ce qui convient davantage aux flux de trésorerie qu'aux paiements de masse.
- Yellow Card couvre 20 marchés africains avec des paiements par virement bancaire et mobile money, et détient des licences complètes en Afrique du Sud et au Botswana.
- Bitso Business opère via des entités Nvio réglementées au Mexique, au Brésil et en Argentine, ainsi qu'en Colombie dans le cadre d'un bac à sable réglementaire, sans prix publics.
- Due détient une autorisation MiCA de prestataire de services sur crypto-actifs (CASP) délivrée par la CNMV espagnole depuis le 12 juin 2026, mais uniquement pour les services d'échange, et non pour la conservation ou les virements.
Les paiements en stablecoins peuvent-ils atteindre les cartes, Apple Pay ou Google Pay ?#
Seule Nium indique que les paiements financés en stablecoins peuvent atteindre des cartes, et aucune des sept documentations ne mentionne Apple Pay ou Google Pay. Les comptes bancaires sont la seule destination que tous prennent en charge.
| Destination | BVNK + Move | Préfinancement Visa Direct | Stripe + Bridge | Circle CPN | Nium |
|---|---|---|---|---|---|
| Compte bancaire local | Oui | Non mentionné | Partiellement | Oui | Oui |
| Portefeuille de stablecoins | Oui | Pilote financé en monnaie fiduciaire | Partiellement | Oui | Oui |
| Carte de débit | Non | Non mentionné | Non disponible | Non | Oui |
| Apple Pay ou Google Pay | Non | Non disponible | Non disponible | Non | Non disponible |
« Partiellement » indique un aperçu ou un pilote. « Non disponible » signifie que le prestataire ne le documente pas pour le flux financé en stablecoins. Visa ne répertorie pas de types de destinations pour les paiements préfinancés ; le préfinancement finance des paiements Visa Direct ordinaires. Nium indique que les paiements financés en stablecoins arrivent sur des comptes bancaires, des portefeuilles ou des cartes, et qu'elle verse en USDC via Coinbase.
Apple Pay et Google Pay ne sont pas des comptes où l'on peut recevoir des fonds. Un paiement « vers Apple Pay » est un push vers une carte de débit enregistrée dans le portefeuille, acheminé par Visa Direct ou Mastercard Send, et les fonds arrivent auprès de la banque ayant émis la carte. Stripe propose cette option en aperçu réservé aux États-Unis pour les paiements en monnaie fiduciaire et rejette les cartes Apple Cash. Si les paiements par carte comptent pour vos bénéficiaires, vérifiez dès aujourd'hui Nium ou un produit de paiement en monnaie fiduciaire pour cette étape, et suivez la feuille de route de BVNK en matière de cartes et de portefeuilles.
Quelle voie de paiement en stablecoins fonctionne pour une entreprise de l'UE ?#
Pour une entreprise établie dans l'UE, la liste restreinte est plus courte que ne le laissent entendre les titres. Deux vérifications comptent : pouvez-vous vous inscrire depuis l'UE, et quelle entité détient la licence pour la partie crypto ?
- BVNK contracte par l'intermédiaire d'une société maltaise disposant d'une autorisation CASP au titre de MiCA et sert les entreprises et leurs clients.
- Ripple contracte par l'intermédiaire d'une société luxembourgeoise disposant d'une autorisation MiCA de CASP depuis juin 2026.
- L'entité française de Circle détient une licence de monnaie électronique et propose la conservation et les virements au titre de MiCA ; la société américaine gère Managed Payments.
- Nium accepte les entreprises de l'UE pour l'approvisionnement en USDC au titre d'une licence lituanienne de monnaie électronique, sans licence MiCA de CASP.
- Les paiements en stablecoins de Stripe ne sont disponibles qu'aux États-Unis à ce jour, et aucun préfinancement Visa Direct n'est confirmé en service auprès d'un prestataire disposant d'une licence dans l'UE.
Où ces circuits ne sont pas encore utiles
- Payer Apple Pay ou Google Pay à partir de stablecoins : aucun circuit documenté parmi les sept. Pour les cartes, seul Nium.
- Prévoir ses paiements avec les 11 devises de BVNK aujourd'hui : huit étaient encore « à venir » dans sa documentation au 12 novembre 2026.
- Budgéter les coûts : seul Stripe publie les tarifs par versement parmi les grands réseaux.
- Corridors hors des listes publiées, comme une grande partie de l'Afrique et du Moyen-Orient : BVNK, Circle et Stripe proposent surtout des USD par virement ou rien ; le réseau fiat de Nium et les spécialistes africains constituent les principales exceptions.
- Flux touchant aux contrôles des changes : la politique de BVNK interdit les paiements qui semblent les contourner ; documentez donc la transaction commerciale derrière chaque versement.
Comment choisir un circuit de versement pour vos corridors#
Partez de vos bénéficiaires, pas du réseau. Listez où vous payez, dans quelle devise, vers quel point d'arrivée (banque, carte, portefeuille) et si le bénéficiaire est une entreprise ou un particulier. Confrontez ensuite chaque ligne à la couverture documentée, et non au communiqué de presse.
- Vérifiez chaque corridor dans la documentation développeur du prestataire, qui est mise à jour plus souvent que les pages marketing.
- Envoyez à chaque prestataire retenu les mêmes questions : entité contractante et licence dans votre région, lieu de conservation de vos fonds et banque concernée, frais par versement et marge de change par corridor à votre volume mensuel, délai de crédit, ce que la confirmation de versement indique sur le bénéficiaire, et si vous pouvez intégrer le service ou le revendre.
- Demandez un devis pour vos trois plus grands corridors et comparez le coût total : conversion, frais de versement et écart de change.
- Gardez un circuit de secours par corridor. À ce stade du marché, un corridor « à venir » chez un réseau peut déjà être opérationnel chez un autre.
La plupart des plateformes finiront par utiliser plusieurs circuits : un réseau pour l'Amérique latine, un autre pour l'Asie, un spécialiste pour l'Afrique et un produit fiat pour les cartes.
Pour les prestataires cités ici : chaque information provient de votre documentation publique, de vos pages tarifaires et de vos registres de licences à la date indiquée ci-dessus. Si une information est obsolète, écrivez à [email protected] et nous la corrigerons sous deux jours ouvrés.
Si vous souhaitez ajouter un circuit de versement en stablecoins, réservez un bilan de corridor de 20 minutes et apportez votre liste de pays, de devises, de points d'arrivée et votre volume mensuel. ItisPay fournit l'API, la facturation et le rapprochement, avec un règlement en EUR via notre partenaire, un prestataire de services sur crypto-actifs (CASP) et établissement de paiement agréé dans l'UE. Pendant l'appel, nous établissons quel circuit ci-dessus couvre chacun de vos corridors et, lorsque le nôtre ne le fait pas, nous vous indiquons quel réseau le fait.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique ou réglementaire.

