

Kurz gesagt
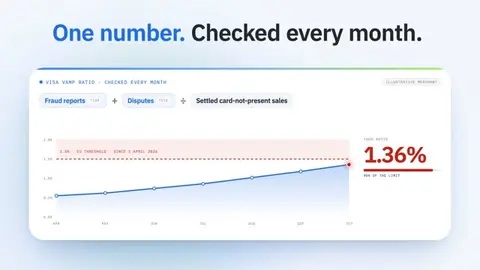
- Seit dem 1. April 2026 markiert Visa einen Händler in der EU, sobald Betrugsmeldungen und Streitfälle 1,5 % der Card-not-present-Umsätze und mindestens 1 500 Fälle im Monat erreichen.
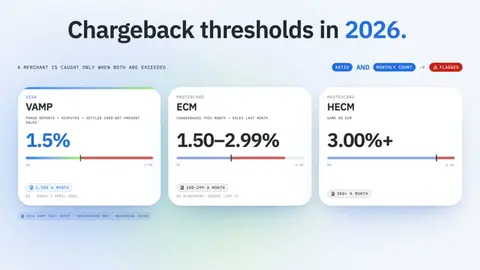
- Das Programm von Mastercard beginnt bei rund 100 Rückbuchungen und 1,5 %. Dabei werden die Rückbuchungen dieses Monats durch die Umsätze des Vormonats geteilt.
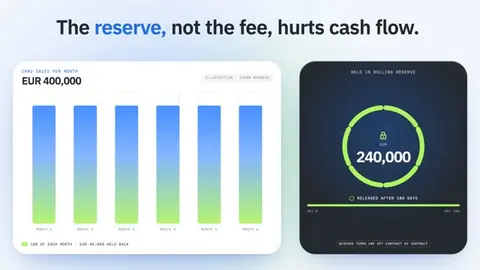
- Die Reserve, nicht die Gebühr, belastet den Cashflow: Eine rollierende Reserve von 10 % über 180 Tage auf 400 000 EUR Umsatz pro Monat bindet 240 000 EUR.
- Stablecoins, die über einen lizenzierten Anbieter in EUR abgerechnet werden, bieten einen zweiten Weg ohne Rückbuchungen, ersetzen aber nicht für jeden Kunden Karten.
Ihr Acquirer bewertet Sie anhand einer Kennzahl, die er jeden Monat prüft: wie viele Ihrer Kartenzahlungen als Betrugsmeldung oder Streitfall zurückkommen. Ein High-Risk-Händlerkonto ist die Vereinbarung, die eine Bank oder ein Processor anbietet, wenn sie erwartet, dass diese Kennzahl hoch ausfällt. Das Risiko wird dabei über Reserven, Gebühren und engere Limits eingepreist.
Seit dem 1. April 2026 markiert Visa einen Händler in der EU, den USA, Kanada und im Asien-Pazifik-Raum, sobald Betrug und Streitfälle 1,5 % der Card-not-present-Umsätze und mindestens 1 500 Fälle im Monat erreichen. Das Programm von Mastercard beginnt laut veröffentlichten Leitfäden der Acquirer bei rund 100 Rückbuchungen und 1,5 %. Dieser Leitfaden erklärt, warum Banken Hochrisikounternehmen ablehnen oder begrenzen, wie diese Schwellenwerte funktionieren, was Reserven Sie im Cashflow kosten und wie Sie einen Anbieter auswählen. Außerdem zeigt er, warum in EUR abgerechnete Stablecoin-Zahlungen über einen lizenzierten Anbieter zu einem zweiten Weg für Händler geworden sind, deren Kartenabwicklung unter Druck steht.
Was macht ein Unternehmen zum High-Risk-Händler?#
Ein High-Risk-Händler ist ein Unternehmen, von dem Banken und Kartenorganisationen erwarten, dass es mehr Rückbuchungen, Betrug oder regulatorische Probleme verursacht als der Durchschnitt. Das Etikett ist statistisch, nicht moralisch. Ein lizenziertes, profitables Unternehmen kann allein wegen dessen, was es verkauft, wie es abrechnet oder wo seine Kunden sitzen, als High Risk gelten. Acquirer bilden diese Einschätzungen aus jahrelangen Transaktionsdaten über ihr gesamtes Portfolio. Deshalb kann auch ein einzelner Händler mit sauberer Historie den Ruf seiner Branche erben. Die üblichen Auslöser sind die Branche (Glücksspiel, Erwachseneninhalte, Krypto, CBD und Nahrungsergänzungsmittel, Reisen und Ticketing), das Verkaufsmodell (Card-not-present, Abonnements, kostenlose Testphasen, die in bezahlte Tarife übergehen, Lieferung erst Wochen nach der Zahlung), der Kundenkreis (grenzüberschreitende Karten, mehrere Regionen gleichzeitig) und die Historie (ein früheres Rückbuchungsproblem, ein zuvor geschlossenes Konto, schnelles Wachstum ohne Track Record). Mastercard schreibt einen Teil dieser Liste in seine Regeln. Seine Security Rules and Procedures (Ausgabe vom 4. August 2026) verpflichten Acquirer, "Spezialhändler" anhand des Kategorie-Codes zu registrieren, bevor sie für sie verarbeiten.
Zu diesen Kategorien gehören Erwachsenenangebote im Fernabsatz (MCC 5967 und 7841), Glücksspiel im Fernabsatz (7801, 7802, 7995), Kryptowährungshändler (6051), High-Risk-Wertpapiere (6211) und Negative-Option-Abrechnungen für Händler, die physische Produkte im Abo verkaufen (5968). Wenn Ihr Geschäft unter einen dieser Codes fällt, hat Ihr Acquirer vor der ersten Zahlung zusätzlichen Aufwand und zusätzliche Überwachung für Sie.
Warum lehnen Banken High-Risk-Händlerkonten ab?#
Banken lehnen High-Risk-Unternehmen ab, weil der Acquirer und nicht der Händler gegenüber Visa und Mastercard dafür einsteht, wenn etwas schiefgeht. Gewinnt ein Karteninhaber einen Streitfall, kommt das Geld vom Acquirer zurück, der es dann von Ihnen zurückzuholen versucht. Wenn Sie geschlossen haben oder kein Geld mehr haben, bleibt der Verlust bei der Bank. Jedes Kartensystem beobachtet außerdem das gesamte Portfolio des Acquirers. Unter dem Acquirer Monitoring Program von Visa gilt ein Acquirer als "Above Standard", wenn seine Betrugs- und Streitquote 0,5 % erreicht, und als "Excessive" bei 0,7 %, laut dem Visa-Faktenblatt von 2025. Einige problematische Händler können einen mittelgroßen Acquirer über diese Linie drücken und die Aufmerksamkeit des Kartensystems auf alles lenken, was er abwickelt. Das Visa-Faktenblatt formuliert es klar: „Unternehmen, die die Programmschwellen überschreiten, müssen Maßnahmen zur Risikominderung umsetzen.“ Die Wahl des Acquirers lautet deshalb selten Annahme oder Ablehnung. Sie lautet eher, Sie zu Bedingungen anzunehmen, die sein Risiko abdecken, oder Sie gar nicht anzunehmen.
Die Genehmigung ist außerdem schwerer zu bekommen geworden. Kartensysteme verlangen, dass Acquirer Händler in Spezialkategorien wie Glücksspiel und Krypto registrieren, bevor sie für sie verarbeiten. Eine Bank, die solche Händler aufnehmen will, steht deshalb vor einer zusätzlichen Prüfung und zusätzlicher Überwachung ihres gesamten Portfolios.
Welche Rückbuchungsgrenzen gelten 2026 bei Visa VAMP und Mastercard ECP?#
Visa und Mastercard betreiben jeweils ein Überwachungsprogramm mit einer Quote und einer Mindestanzahl. Ein Händler wird nur erfasst, wenn beide Werte überschritten sind. Das Programm von Visa heißt VAMP, das Visa Acquirer Monitoring Program. 2025 hat es das separate Visa Dispute Monitoring Program (VDMP) und das Visa Fraud Monitoring Program (VFMP) ersetzt. Leitfäden, die noch einen VDMP-Grenzwert von 0,9 % nennen, beschreiben also ein Programm, das es nicht mehr gibt. Das Programm von Mastercard ist das Excessive Chargeback Program (ECP) mit zwei Stufen: Excessive Chargeback Merchant (ECM) und High Excessive Chargeback Merchant (HECM). Die beiden Systeme zählen unterschiedliche Dinge. Visa rechnet Betrugsmeldungen von Kartenausgebern zu den Streitfällen hinzu. Mastercard zählt nur Rückbuchungen und teilt die Rückbuchungen dieses Monats durch die Umsätze des Vormonats. Sobald ein Händler markiert ist, erwartet das Kartensystem, dass der Acquirer handelt, und der Acquirer gibt den Druck weiter: durch einen Maßnahmenplan, eine höhere Reserve, niedrigere Limits oder ein geschlossenes Konto.
Visa VAMP#
Laut dem Faktenblatt zum Visa Acquirer Monitoring Program ist die VAMP-Quote die Anzahl der Betrugsmeldungen (TC40) plus Streitfälle (TC15), geteilt durch die Anzahl der abgerechneten Transaktionen ohne Kartenvorlage. Streitfälle, die über Pre-Dispute-Werkzeuge gelöst werden, und Betrugsfälle, die für Compelling Evidence 3.0 qualifizieren, bleiben ausgenommen. Ein Händler gilt als "Excessive" ab 2,2 % und mindestens 1 500 Betrugsmeldungen und Streitfällen im Monat. Am 1. April 2026 ist die Quote in Asien-Pazifik, Kanada, der EU und den USA auf 1,5 % gesunken. Lateinamerika nutzte 1,5 % bereits. In der Region CEMEA bleibt die Grenze bei 2,2 %, mit einer niedrigeren Mindestanzahl von 150 Fällen und mindestens 75 000 USD.
Eine Betrugsmeldung zählt auch dann, wenn der Karteninhaber nie einen Streitfall einreicht. Eine Rückerstattung einer verdächtigen Bestellung entfernt die Betrugsmeldung des Kartenausgebers nicht aus Ihrer Quote.
Mastercard ECP#
Mastercard definiert die Quote in Basispunkten: Rückbuchungen, die in einem Kalendermonat eingehen, geteilt durch die Mastercard-Transaktionen des Händlers im Vormonat, multipliziert mit 10 000. Die genauen Grenzwerte stehen im Regelwerk von Mastercard. Veröffentlichte Leitfäden der Acquirer, etwa der von Braintree, nennen für ECM 100 bis 299 Rückbuchungen bei einer Quote von 1,50 % bis 2,99 % und für HECM 300 oder mehr Rückbuchungen bei 3,00 % oder mehr. Um das Programm zu verlassen, muss ein Händler drei aufeinanderfolgende Monate unter den ECM-Schwellen bleiben. Da der Divisor der Umsatz des Vormonats ist, treibt ein schwacher Monat nach einem starken die Quote nach oben, selbst wenn die Streitfälle gleich bleiben. Nach sechs Monaten im Programm kann Mastercard vom Acquirer verlangen, sich einer formellen Risikoprüfung zu unterziehen, laut den Mastercard Security Rules and Procedures.
Wichtige Momente
| Programm | Was gezählt wird | Händler-Schwellenwert (EU) | Mindestanzahl | Ausstieg |
|---|---|---|---|---|
| Visa VAMP | Betrugsmeldungen + Disputes ÷ abgerechnete Card-not-present-Umsätze | 1,5 % (seit 1. April 2026) | 1 500 pro Monat | Quote wieder unter dem Grenzwert |
| Mastercard ECM | Chargebacks im aktuellen Monat ÷ Umsatz des Vormonats | 1,50 % bis 2,99 % | 100 bis 299 pro Monat | Von den Mastercard-Regeln festgelegt |
| Mastercard HECM | Wie ECM | 3,00 % oder mehr | 300 oder mehr pro Monat | Von den Mastercard-Regeln festgelegt |
Die MATCH-Liste#
Die schwerwiegendste Folge ist ein Eintrag in der MATCH-Liste. MATCH ist die Liste von Mastercard mit Händlern, deren Acquirer die Geschäftsbeziehung aus bestimmten Gründen beendet haben, darunter übermäßige Rückbuchungen. Andere Acquirer prüfen diese Liste, bevor sie einen Händler annehmen, sodass ein Eintrag ein Unternehmen von Bank zu Bank begleitet.
Was kostet ein Hochrisiko-Händlerkonto?#
Ein Hochrisiko-Händlerkonto kostet in der Regel auf drei Arten mehr: höhere Transaktionsgebühren, eine Reserve, die einen Teil Ihres Geldes zurückhält, und strengere Vertragsbedingungen. Die Reserve belastet den Cashflow am stärksten. Bei einer rollierenden Reserve behält der Acquirer einen Prozentsatz der täglichen Kartenumsätze ein und gibt ihn nach einem festen Zeitraum wieder frei, sodass immer ein Polster für Rückbuchungen bleibt, falls Sie den Geschäftsbetrieb einstellen. Manche Acquirer verlangen stattdessen eine feste Einlage (Kaution) oder halten die ersten Wochen der Auszahlungen zurück. Reserveprozentsätze und Haltefristen werden vertragsindividuell festgelegt; es gibt keine Kartenschemaregel, die sie vorgibt. Auch die Prüfung ist langsamer und gründlicher als bei einem Standardkonto: Erwarten Sie, Unternehmensdokumente, wirtschaftlich Berechtigte, Abwicklungshistorie, Rückgabe- und Stornierungsrichtlinien, Website-Bedingungen, Nachweise zur Leistungserbringung und in regulierten Branchen Ihre Lizenz vorzulegen. Das Konto kommt häufig mit einer monatlichen Umsatzobergrenze, die erst nach einer makellosen Historie steigt.
Ein Beispiel mit runden Zahlen zeigt die Wirkung. Ein Abo-Unternehmen wickelt monatlich Kartenumsätze von 400 000 EUR ab. Der Vertrag sieht eine rollierende Reserve von 10 % vor, die nach 180 Tagen freigegeben wird. Jeden Monat werden 40 000 EUR zurückgehalten, und sechs Monate lang fließt nichts zurück. Dann hält der Acquirer 240 000 EUR Ihrer Einnahmen. Das ist Working Capital, das Sie nicht für Marketing oder Lagerware ausgeben können, und deshalb sind die Reservebedingungen beim Vergleich von Angeboten ebenso wichtig wie der beworbene Satz.
Kann ein Hochrisiko-E-Commerce-Unternehmen ein Händlerkonto erhalten?#
Ja, aber in der Regel zu Hochrisikokonditionen und nicht als Standardkonto. Ein Onlineshop verkauft per Definition ohne physische Kartenvorlage, genau den Traffic, den die VAMP-Quote von Visa misst. Deshalb wird ein E-Commerce-Unternehmen in einer risikobehafteten Branche wie Nahrungsergänzungsmitteln, CBD, Reisen oder Abonnements ab dem ersten Tag nach seinem Streitfallrisiko bepreist.
Was die Chancen verbessert, sind die Nachweise, die ein Underwriter ohnehin verlangt: eine klare Rückgabe- und Stornierungsrichtlinie auf der Website, Nachweise zur Leistungserbringung wie Sendungsnummern, ein Rechnungsdeskriptor, den Kunden auf ihrem Kontoauszug wiedererkennen, und eine Abwicklungshistorie bei einem früheren Anbieter. Abonnements und kostenlose Testphasen erfordern eine ausdrückliche Zustimmung beim Checkout und eine einfache Möglichkeit zur Kündigung. Mastercard verlangt, dass Acquirer Händler, die physische Produkte im Abonnement verkaufen, als Händler für Negative-Option-Abrechnung (MCC 5968) registrieren. Erwarten Sie zu Beginn eine monatliche Umsatzobergrenze, die erst nach einer makellosen Historie steigt.
Wie wählen Sie einen Anbieter für Hochrisiko-Händlerkonten aus?#
Wählen Sie einen Anbieter danach aus, ob er Sie über Jahre hinweg verarbeiten kann, nicht nach seinem beworbenen Satz. In risikobehafteten Branchen ist das teure Ereignis eine plötzliche Kontoschließung oder ein eingefrorener Zahlungseingang; ein paar Zehntelprozent Gebühren fallen viel weniger ins Gewicht. Fragen Sie, wer die tatsächliche Acquiring-Bank ist: Viele Hochrisikoangebote stammen von Resellern, die Sie bei einer Bank platzieren, die sie nicht kontrollieren, und die Risikobereitschaft dieser Bank entscheidet, ob Sie bleiben. Fragen Sie, wie viele Händler in Ihrer Branche die Bank bereits betreut, denn ein Acquirer ohne Glücksspiel- oder Krypto-Händler kann die ganze Kategorie nach einem schlechten Monat fallen lassen. Lassen Sie sich jede Reservebedingung schriftlich geben, einschließlich wie und wann sie nach Vertragsende freigegeben wird. Fragen Sie, welche Streitfallwerkzeuge der Anbieter unterstützt, denn Visa rechnet Fälle, die über Lösungen vor einem Streitfall beigelegt wurden, nicht in die VAMP-Quote ein. Und fragen Sie nach der Kündigungsfrist sowie danach, was mit Geldern geschieht, die in diesem Moment einbehalten sind.
Auch die Streuung des Risikos hilft. Händler, die mehrere Anbieter gleichzeitig nutzen, leiten den Traffic oft über Payment-Orchestrierung über mehrere Anbieter zwischen ihnen, sodass der Verlust eines Kontos den Verkauf nicht stoppt. Halten Sie jedes Konto für sich gesund: Die Kartenschemata messen Quoten pro Händler-ID, und das Aufteilen von Traffic, um ein Streitfallproblem zu verschleiern, ist genau das, wonach Acquirer und Schemata suchen.
Eine eigene Prüfung würde ich noch hinzufügen: Fragen Sie den Anbieter, was er für seinen letzten Händler getan hat, der die VAMP-Schwelle überschritten hat. Eine konkrete Antwort zu Sanierungsplänen und Streitfallwerkzeugen sagt mehr aus als jede Verkaufspräsentation.
Gibt es eine Alternative zu einem Hochrisiko-Händlerkonto?#
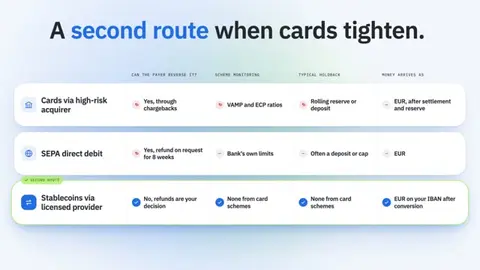
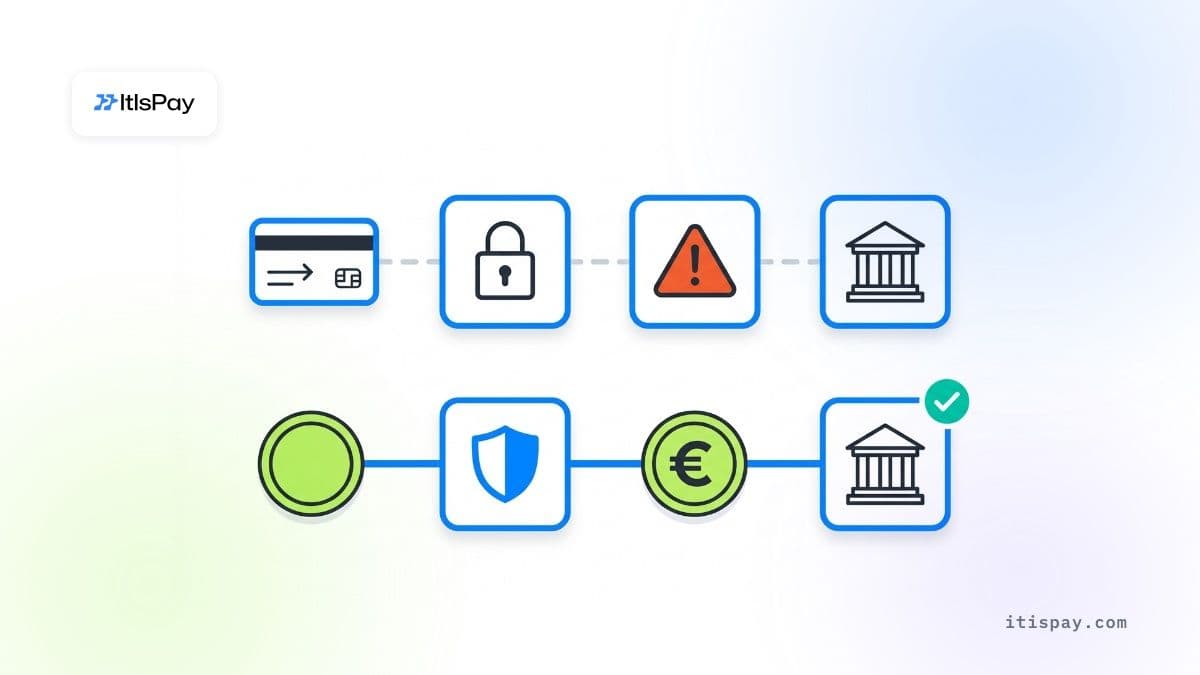
Stablecoin-Zahlungen bieten Hochrisikounternehmen einen Zahlungskanal außerhalb der Kartenschemata, sodass es keine Rückbuchung, kein Überwachungsverhältnis der Schemata und keine Kartenreserve gibt. Ein Kunde sendet USDC oder einen anderen Stablecoin aus einer Wallet oder einem Börsenkonto; ein lizenzierter Anbieter empfängt ihn, wandelt ihn um und zahlt Euro auf Ihre IBAN aus. Eine Blockchain-Überweisung kann weder von der Bank des Zahlers noch von einem Kartenschema rückgängig gemacht werden. Möchte ein Kunde Geld zurück, entscheiden Sie selbst, ob Sie erstatten, wie bei einer Banküberweisung. Das macht den Weg für Händler attraktiv, deren Kartenabwicklung durch Streitfälle unter Druck steht: Reiseanbieter mit langen Lieferfristen, Abonnementunternehmen, digitale Güter. Er ist aber kein Ersatz für Karten bei jedem Kunden. Viele Käufer halten keine Stablecoins, und die Abschlussquote beim Checkout wird niedriger sein als bei einem Kartenbutton. Das realistische Ziel ist ein zweiter Weg, der einen Teil des Volumens übernimmt, besonders von Stammkunden und Kunden mit höheren Beträgen, und der Umsätze in Bewegung hält, wenn ein Kartenkonto begrenzt oder geschlossen wird.
Auch die anderen Zahlungsarten, die Hochrisikohändler nutzen, sind nicht frei von Rückbuchungen. Nach Artikel 77 der PSD2 kann ein Zahler innerhalb von 8 Wochen nach der Belastung eine Erstattung einer SEPA-Lastschrift verlangen.
| Weg | Kann der Zahler es rückgängig machen? | Überwachung durch Schemata | Übliche Einbehaltung | Geld kommt an als |
|---|---|---|---|---|
| Karten über Hochrisiko-Acquirer | Ja, über Rückbuchungen | VAMP- und ECP-Quoten | Rollierende Reserve oder Einlage | EUR, nach Abrechnung und Reserve |
| SEPA-Lastschrift | Ja, Erstattung auf Antrag für 8 Wochen | Eigene Limits der Bank | Oft eine Einlage oder Obergrenze | EUR |
| Stablecoins über lizenzierten Anbieter | Nein, Erstattungen liegen in Ihrer Entscheidung | Keine durch Kartenschemata | Keine durch Kartenschemata | EUR auf Ihre IBAN nach Umrechnung |
Prüfen Sie die Lizenz des Anbieters. Nach MiCA, der EU-Verordnung über Kryptowerte, darf niemand in der Union Kryptowerte-Dienstleistungen erbringen, ohne als Anbieter von Kryptowerte-Dienstleistungen (CASP) zugelassen zu sein. Die Übergangsfrist für Unternehmen, die nach nationalen Regeln tätig waren, endete am 1. Juli 2026 (Artikel 143 Absatz 3). Als Händler benötigen Sie diese Lizenz in der Regel selbst nicht; der Anbieter, der die Stablecoins umtauscht, schon. Die Prüfschritte erläutern wir in unserem Leitfaden zur Auswahl eines Krypto-zu-Fiat-Zahlungsgateways.
Wo es nicht hilft
- Viele Kunden halten keine Stablecoins, daher fällt die Abschlussquote an der Kasse niedriger aus als bei einem Kartenzahlungsbutton.
- Stablecoins ändern Ihren eigenen regulatorischen Status nicht: Ein Online-Casino benötigt weiterhin seine Glücksspiellizenz.
- Der lizenzierte Anbieter führt eine eigene KYB-Prüfung durch, sodass ein Unternehmen, das er für zu riskant hält, auch dort abgelehnt werden kann.
Was sollten Sie tun, wenn Ihre Kartenabwicklung unter Druck gerät?#
Beginnen Sie mit Ihren Zahlen und ergänzen Sie dann Alternativen. Ziehen Sie für jede Händler-ID die Betrugsmeldungen, Streitfälle und abgerechneten Kartenumsätze ohne physische Karte des letzten Monats heraus und berechnen Sie beide Quoten: die von Visa (Betrugsfälle plus Streitfälle im Verhältnis zum Umsatz) und die von Mastercard (Chargebacks des laufenden Monats im Verhältnis zum Umsatz des Vormonats). Steigt eine der beiden Quoten Richtung 1,5 %, handeln Sie, bevor es die Kartenorganisationen tun: Ergänzen Sie Werkzeuge zur Vermeidung von Streitfällen vor der Abbuchung, klarere Abrechnungsbeschreibungen und eine einfachere Kündigung. Prüfen Sie Ihre Reserve-Bedingungen und ermitteln Sie, wie viel Geld Ihr Hochrisiko-Händlerkonto heute einbehält. Entscheiden Sie dann, welche Kunden anders zahlen könnten, und richten Sie die zweite Route ein, bevor Sie sie brauchen. Händler, die warten, bis das Kündigungsschreiben eintrifft, verlieren in der Regel Wochen an Umsatz, während sie eine Alternative suchen. Wenn Sie die operative Seite der zweiten Route ausführlicher nachlesen möchten, lesen Sie unseren Leitfaden, wie Sie Kryptozahlungen automatisch annehmen können.
Wenn Sie Stablecoins akzeptieren und Euro erhalten möchten, ohne die Infrastruktur selbst aufzubauen, stellt ItisPay die API, Rechnungsstellung und Abstimmung bereit. Lizenzierung, KYC und Abrechnung auf Ihre IBAN laufen über unseren EU-lizenzierten Partner (CASP und Zahlungsinstitut), und das Onboarding, von der KYB bis zur ersten Transaktion, kann in weniger als einer Woche abgeschlossen werden. Ob Ihr Geschäftsmodell qualifiziert ist, entscheidet die KYB-Prüfung des Partners.
Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Rechtsberatung oder regulatorische Beratung dar.

