بوابة دفع الفوركس هي أول نقطة تلامس فيها أموال عملاء الوسيط. في الاتحاد الأوروبي، القواعد المتعلقة بالمكان الذي يجب أن تصل إليه هذه الأموال أشد صرامة من القواعد المتعلقة بكيفية تحصيلها. معظم أدلة البوابات تتجاوز هذا الجانب، وهو الجانب الذي يتحقق منه المشرف.
يبدأ اختيار بوابة دفع لوسطاء الفوركس بتتبع الأموال من الإيداع حتى السحب. فيما يلي: أين يجوز للبوابة تسوية أموال العملاء، ولماذا تعامل شبكات البطاقات الوسطاء كمخاطر عالية، وكيف ينبغي أن تعمل السحوبات، وما الذي يتغير عندما يودع العملاء العملات المستقرة (stablecoins). وترتبط كل قاعدة بالقانون أو الجهة المنظمة أو شبكة البطاقات التي وضعتها.
باختصار
- يجب أن تنتهي أموال العملاء في حساب عملاء منفصل لدى بنك أو صندوق سوق نقدي مؤهل (التوجيه المفوض (EU) 2017/593، المادة 4). حساب التاجر في بوابة الدفع مجرد قناة عبور، وفي قبرص يجب نقل الأموال فور التسوية إلى حساب العملاء (التعميم C418 الصادر عن CySEC، نوفمبر 2020).
- تدرج Visa رمز الفئة التجارية MCC 6211 ضمن فئة «High Integrity Risk Financial Trading Platforms» في دليل Visa لمعايير بيانات التاجر (Merchant Data Standards Manual، أكتوبر 2026)، لذا فإن الوسيط الذي يعتمد على البطاقات وحدها يكون هشاً.
- تصل التحويلات الفورية عبر SEPA خلال 10 ثوانٍ، ومنذ 9 أكتوبر 2025 تأتي لدى بنوك منطقة اليورو مع فحص مجاني لاسم المستفيد، ما يجعلها قناة قوية للسحوبات.
- اختر البوابة حسب مكان التسوية، وكيفية إعادة الأموال إلى المصدر، وكيفية المطابقة اليومية، لا حسب عدد وسائل الدفع التي تدرجها.
ماذا تفعل بوابة دفع الفوركس للوسيط؟#
تقبل بوابة دفع الفوركس إيداعات العملاء عبر البطاقات أو التحويل البنكي أو المحفظة الإلكترونية أو العملات المشفرة، وتصرف السحوبات، وتبلغ المكتب الخلفي للوسيط ومنصة التداول بكل حركة. والفرق عن التجارة الإلكترونية يكمن في الملكية. فإيرادات المتجر تنتمي إلى المتجر، أما إيداعات الوسيط فتنتمي إلى عملائه.
تنص MiFID II، وهي قانون الاتحاد الأوروبي الخاص بشركات الاستثمار، على هذا الواجب بوضوح في المادة 16(9): «يجب على الشركة التي تحتفظ بأموال العملاء أن تتخذ ترتيبات كافية لحماية حقوق العملاء، وأن تمنع، باستثناء حالة مؤسسات الائتمان، استخدام أموال العملاء لحسابها الخاص.»
هذه الجملة الواحدة تغير ما يحتاجه الوسيط من بوابته. فالبوابة المصممة لمبيعات التجزئة تسوي المبلغ صافياً بعد الرسوم في حساب تشغيل واحد. أما الوسيط فيحتاج إلى بوابة تسوي المبلغ كاملاً، في الحساب الصحيح، مع سجل يربط كل يورو بعميل. وجانب البطاقات من المشكلة، بما فيه الاحتياطيات وحدود الارتدادات (chargebacks)، يتداخل مع أي حساب تاجر عالي المخاطر، أما جانب أموال العملاء فخاص بالوسطاء.
أين يجب أن تُسوّى أموال العملاء عبر بوابة دفع الفوركس؟#
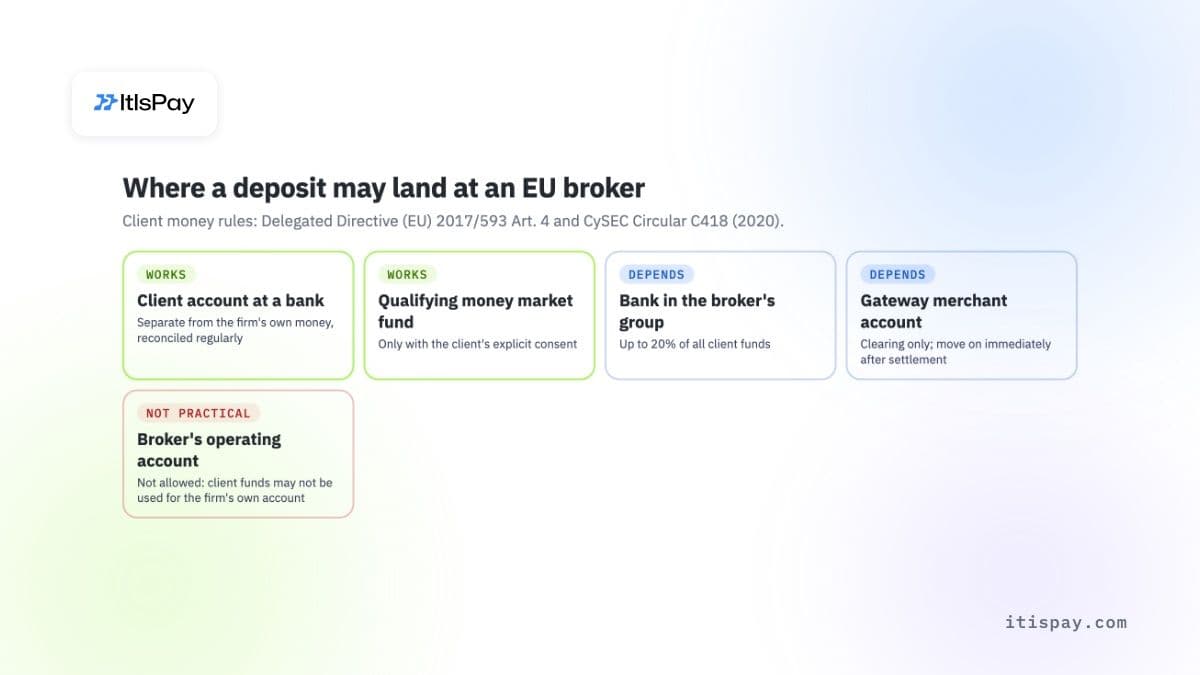
يجب أن تصل أموال العملاء إلى حساب عملاء لدى بنك مركزي، أو مؤسسة ائتمان مرخصة، أو بنك في دولة ثالثة، أو صندوق سوق نقدي مؤهل. ولا تُدرج مؤسسة الدفع ولا مؤسسة النقود الإلكترونية ضمن هذه القائمة. يجوز لحساب التاجر في البوابة أن يحمل الأموال أثناء المقاصة، لكنه محطة في الطريق وليس مكاناً للاحتفاظ بها.
ما يفرضه قانون الاتحاد الأوروبي#
يحدد التوجيه المفوض للمفوضية (EU) 2017/593 التفاصيل. تنص المادة 4(1) على أن على الشركة أن تودع أموال العملاء «فوراً» لدى إحدى المؤسسات الأربع المذكورة أعلاه. ومؤسسات الدفع ومؤسسات النقود الإلكترونية ليست من بينها؛ وهذا تفسيرنا للقائمة، إذ إن التوجيه لا يذكرها بالاسم. وتضيف المادة 2(1) أن أموال العملاء يجب أن تكون في حسابات مميزة بشكل منفصل عن أموال الشركة، مع مطابقة منتظمة مع الأطراف الثالثة التي تحتفظ بها.
تحد المادة 4(3) من التعرض داخل المجموعة: لا يجوز أن تتجاوز الأموال المودعة لدى بنك ضمن مجموعة الوسيط 20 % من إجمالي أموال العملاء، ما لم تُثبت الشركة أن هذا الحد غير متناسب مع رصيد صغير.
ما تضيفه CySEC لحسابات التجار#
تستضيف قبرص عدداً كبيراً من وسطاء الفوركس وعقود الفروقات (CFD) في الاتحاد الأوروبي، وقد دوّن مشرفها جزء البوابة كتابةً. يسمح التعميم C418 الصادر عن CySEC (27 نوفمبر 2020) لشركات الاستثمار القبرصية بالاحتفاظ بحسابات تجار لدى مؤسسات دفع ومؤسسات نقود إلكترونية لمقاصة مدفوعات العملاء في الاتجاهين. والشروط صارمة:
- يجب نقل أموال العملاء إلى حساب العملاء لدى بنك مؤهل «فور المقاصة أو تسوية معاملات الدفع»؛
- إذا قيّد الوسيط رصيد حساب التداول قبل تسوية الإيداع، فعليه أولاً نقل المبلغ نفسه من أمواله الخاصة إلى حساب العملاء؛
- إذا كان لدى مزود الدفع احتياطي متداول (rolling reserve)، يُعيد الوسيط تغذية حساب العملاء من أمواله الخاصة بالمبلغ ذاته؛
- يجب أن يكون المزود منظماً في دولة عضو في الاتحاد الأوروبي أو في دولة ثالثة مكافئة، ويُطلب من الوسطاء إدراج مزوديهم على مواقعهم الإلكترونية.
يغلق التعميم أيضاً اختصاراً شائعاً: «لا يجوز استخدام حسابات التجار إلا حصرياً من قبل شركات الاستثمار القبرصية (CIFs).» ولا يجوز للوسيط إعارة حساب التاجر الخاص به لشركة تابعة أو لشريك محيل. وفي المملكة المتحدة، تصل هيئة السلوك المالي (FCA) إلى نتيجة مشابهة عبر القاعدة CASS 7.13، التي تشترط دفع أموال العملاء مباشرة إلى حساب بنكي للعملاء.
بالنسبة لمشتري البوابة، هناك سؤال اختبار واحد: في اليوم الذي يودع فيه العميل 1 000 يورو، باسم من يكون الحساب الذي تصل إليه الـ1 000 يورو، وما مدى سرعة نقلها إلى حساب العميل؟
لماذا تعدّ شبكات البطاقات وسطاء الفوركس عالي المخاطر؟#
تصنّف شبكات البطاقات الوسطاء بحسب رمز فئة التاجر (MCC)، وتقع رموز منصات التداول ضمن أعلى مجموعات المخاطر. ويدرج دليل معايير بيانات التجار من Visa (أكتوبر 2026) الرمز 6211 تحت تسمية «High Integrity Risk Financial Trading Platforms» عندما لا تكون البطاقة حاضرة. وبموجب برنامج Visa المنفصل لمخاطر النزاهة، يجب على الجهات المستحوذة تسجيل هؤلاء التجار قبل ضمّهم.
ويضع الدليل نفسه منصات تداول الأصول المشفّرة وخدمات التحويل من العملات التقليدية إلى الأصول المشفّرة (on-ramps) ضمن الرمزين 6051 و6012. ويشترط على التاجر الذي يبيع شبه النقد استخدام أحد هذين الرمزين حتى إذا لم يكن ذلك نشاطه الرئيسي. وقد ينتهي الأمر بالوسيط الذي يتيح للعملاء تمويل حساباتهم بأصول مشفّرة اشتروها بالبطاقة إلى الخضوع لرمزين عاليي الخطورة في الوقت نفسه.
عملياً تحمل البطاقات للوسيط خطرين. فالجهات المُصدِرة تميل إلى رفض المعاملات بشكل أكثر على رموز منصات التداول، فتنخفض نسبة نجاح الإيداعات. كما أن العملاء الذين يخسرون أموالهم يطعنون أحياناً في الإيداع بوصفه دفعة غير مصرّح بها، مما يرفع نسب النزاعات ومتطلبات الاحتياطي. ويرد الوسطاء عادةً بالتعامل مع عدة جهات مستحوذة وتنسيق المدفوعات لتوجيه كل بطاقة إلى المزود الأكثر احتمالاً للموافقة عليها. ويرفع التوجيه معدلات الموافقة، لكن خطر النزاعات يبقى مرتبطاً بالبطاقة.
كيف ينبغي أن تعمل عمليات سحب وسطاء الفوركس؟#
ينبغي أن تُعاد عمليات السحب إلى الحساب أو البطاقة التي جاءت منها الأموال، باسم العميل نفسه، وأن تُرسل الأرباح التي تتجاوز قيمة الإيداع إلى حساب مصرفي موثّق باسم العميل. وقاعدة «الرد إلى المصدر» هذه ممارسة معتمدة في القطاع ووسيلة دفاع في مكافحة غسل الأموال (AML)، وليست مادة واحدة في قانون الاتحاد الأوروبي، لذلك يجب على البوابة أن تبنيها مع استثناءات واضحة.
الأساس القانوني أوسع من ذلك. فلائحة الاتحاد الأوروبي الجديدة لمكافحة غسل الأموال (EU) 2024/1624، التي تسري من 10 يوليو 2027، تُلزم الجهات الملزمة، بما فيها شركات الاستثمار، بالحصول، عند الاقتضاء، على معلومات عن مصدر أموال العميل ووجهتها. وقد أدرجت عمليات تفتيش AML التي تجريها هيئة الأوراق المالية والبورصات القبرصية (CySEC)، كما لخّصها مكتب محاماة قبرصي في 2018، إعادة الأموال إلى الحساب نفسه الذي جاءت منه، وباسم العميل، ضمن الممارسات الجيدة.
وتحدد الحالات الصعبة ما إذا كانت عمليات السحب ستسير بسلاسة:
- الأرباح التي تتجاوز الإيداع: لا يمكن أن يتجاوز استرداد البطاقة المبلغ المدفوع، لذا تسترد البوابة حتى قيمة الإيداع وترسل الباقي عبر تحويل مصرفي أو، حيثما تدعم البطاقة ذلك، كدفعة إلى البطاقة.
- بطاقة منتهية الصلاحية أو مغلقة: يفشل الاسترداد، وتحتاج البوابة إلى خيار احتياطي هو حساب مصرفي موثّق باسم العميل نفسه.
- عدة طرق إيداع: تُوزَّع عمليات السحب بالتناسب على المصادر، أو تُعاد وفق ترتيب ورود الإيداعات، ويجب تدوين القاعدة كتابةً.
- الإيداعات بالعملات الرقمية: تُعاد الأموال إلى عنوان يتحكم فيه العميل، مع إرفاق بيانات قاعدة السفر.
تجعل التحويلات الفورية عبر SEPA الشق المصرفي أبسط. وبموجب اللائحة (EU) 2024/886، كان على البنوك في منطقة اليورو استقبال التحويلات الفورية اعتباراً من 9 يناير 2025 وإرسالها اعتباراً من 9 أكتوبر 2025، وتمتلك مؤسسات الدفع ومؤسسات النقود الإلكترونية مهلة حتى 9 أبريل 2027. ويجب أن تصل الأموال إلى المستفيد خلال 10 ثوانٍ، ولا يجوز أن تكلّف التحويلات الفورية أكثر من التحويلات العادية. ومنذ 9 أكتوبر 2025 يتعين أيضاً على البنوك في منطقة اليورو التحقق، دون مقابل، من مطابقة اسم المستفيد لرقم IBAN، وتنبيه المُرسِل إذا لم يتطابق. وبالنسبة للوسيط، يُعد ذلك فحصاً مفيداً لأسماء المستفيدين في المدفوعات، غير أن الشركة التي ترسل المدفوعات بالجملة قد تعطّله.
ما وسائل الدفع التي ينبغي أن يقدمها وسيط الفوركس؟#
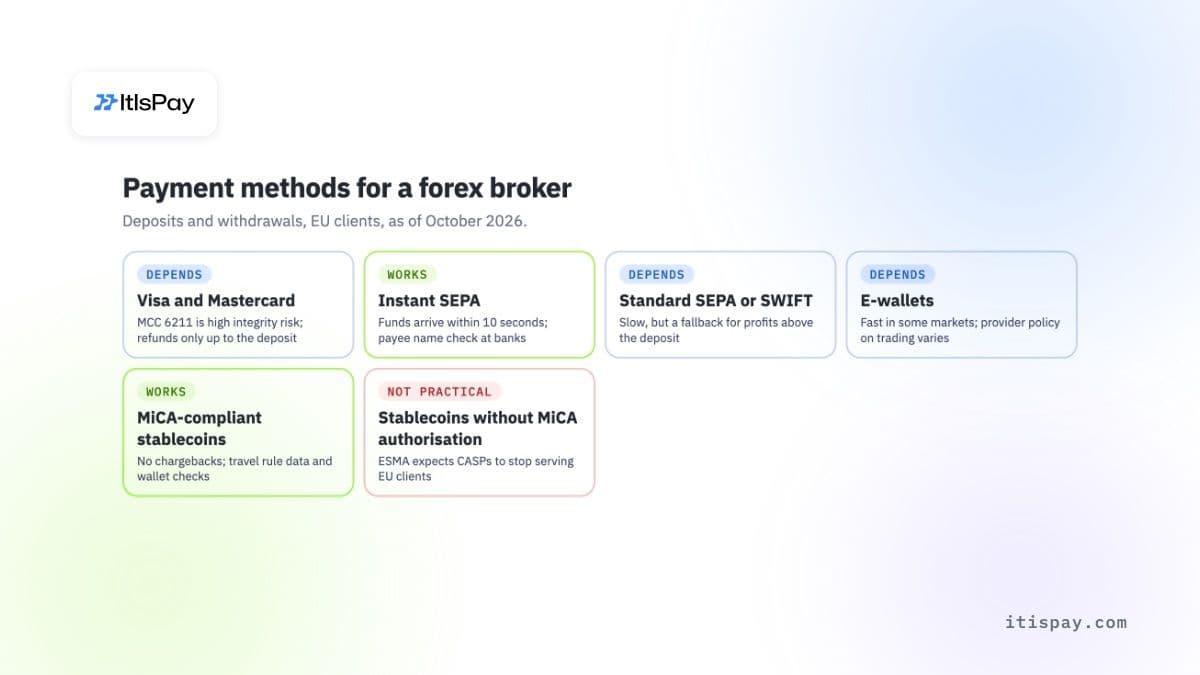
قدّم البطاقات لبلوغ أوسع شريحة من العملاء، والتحويلات الفورية عبر SEPA لعملاء اليورو وعمليات السحب، والعملات المستقرة المتوافقة مع MiCA للعملاء الذين يملكون عملات رقمية بالفعل. وتفشل كل قناة بطريقة مختلفة، لذلك يتعرض الوسيط الذي يعتمد على إحداها للخطر عندما تتعطل تلك القناة.
| الطريقة | الإيداعات | السحوبات | الخطر الرئيسي | الحكم |
|---|---|---|---|---|
| Visa and Mastercard | فوري، ومألوف للعملاء | استرداد حتى قيمة الإيداع فقط | رمز MCC عالي المخاطر، والنزاعات، والاحتياطيات | يعتمد على الحالة |
| SEPA الفوري | خلال 10 ثوانٍ، باليورو فقط | سريع، مع التحقق من اسم المستفيد | البنوك في منطقة اليورو فقط | يعمل |
| SEPA القياسي أو Swift | بطيء، يستغرق يوماً أو أكثر | خيار احتياطي للأرباح | السرعة، والرسوم على Swift | يعتمد على الحالة |
| المحافظ الإلكترونية | سريعة في بعض الأسواق | إعادة إلى المحفظة نفسها | سياسة مزود الخدمة بشأن التداول | يعتمد على الحالة |
| العملات المستقرة المتوافقة مع MiCA (USDC، EURC) | دقائق، دون ارتدادات الدفع (chargebacks) | إعادة إلى عنوان موثّق | قاعدة السفر، وفحوص المحافظ | يعمل |
| العملات المستقرة غير المرخّصة بموجب MiCA | ممكنة في الأسواق الخارجية (offshore) | يصعب دعمها في الاتحاد الأوروبي | تتوقع ESMA وقف الخدمات | لا |
لا تنفع العملات المستقرة الوسيط إلا إذا قام طرف ما بتحويلها إلى يورو وتسويتها في الحساب الصحيح. تتولى بوابة دفع التحويل من العملات المشفّرة إلى العملات الورقية هذا التحويل، لكن قواعد أموال العملاء الواردة في القسم أعلاه تظل سارية على اليورو الذي تدفعه.
هل يمكن لوسيط الفوركس قبول إيداعات العملات المشفّرة بموجب MiCA؟#
نعم، عبر أحد مسارين. إما أن يُخطر الوسيط جهة إشرافه ويقدّم خدمة الأصول المشفّرة بنفسه بموجب ترخيص MiFID الخاص به، أو أن يتولى مزوّد خدمات الأصول المشفّرة (CASP) المرخّص استلام الأصول المشفّرة وتحويلها ودفع قيمتها للوسيط باليورو. ويُعد تشغيل خدمات الأصول المشفّرة في الاتحاد الأوروبي دون أحد هذين المسارين أمراً غير مسموح به.
تحصر لائحة MiCA، اللائحة (EU) 2023/1114، في المادة 59 خدمات الأصول المشفّرة على مزوّدي خدمات الأصول المشفّرة المرخّصين وعلى شركات معيّنة خاضعة للتنظيم بالفعل. وتتيح المادة 60(3) لشركة الاستثمار أن تقدّم خدمات الأصول المشفّرة التي تتوافق مع تراخيص MiFID الخاصة بها، مثل حفظ الأصول المشفّرة أو مبادلتها بأموال، وذلك بشرط إخطار جهة إشرافها الأم قبل 40 يوم عمل على الأقل. وأي نشاط يتجاوز ذلك يتطلب ترخيص CASP كامل بموجب MiCA. وانتهت فترة الانتقال للشركات التي كانت تعمل قبل MiCA في 1 يوليو 2026 كحد أقصى.
تأتي قاعدتان إضافيتان بعد الإيداع:
- قاعدة السفر (Travel Rule). تنطبق لائحة تحويل الأموال (EU) 2023/1113 منذ 30 ديسمبر 2024. ويجب أن تتضمن تحويلات الأصول المشفّرة بيانات المُنشئ والمستفيد. وبالنسبة للتحويلات التي تتجاوز 1 000 يورو من محفظة ذاتية الاستضافة، يجب على مزوّد خدمات الأصول المشفّرة المستقبِل أن يتحقق مما إذا كان العميل يملك ذلك العنوان أو يتحكم فيه.
- اختيار العملة المستقرة. طلبت الهيئة الأوروبية للأوراق المالية والأسواق (ESMA) من مزوّدي خدمات الأصول المشفّرة في يناير 2025 تقييد الخدمات المتعلقة بالعملات المستقرة غير المتوافقة مع MiCA. وفي 8 أكتوبر 2026 ذهبت أبعد من ذلك، إذ قالت إن مزوّدي خدمات الأصول المشفّرة «ينبغي أن يوقفوا تقديم الخدمات المتعلقة بالعملات المستقرة غير المتوافقة مع MiCA للعملاء في الاتحاد الأوروبي»، مع تصفية المراكز المتبقية خلال ثلاثة أشهر. وأعلنت Circle في يوليو 2024 أنها مرخّصة في فرنسا لإصدار USDC وEURC بوصفهما رموز نقود إلكترونية. وبالنسبة لأي رمز آخر، تحقّق من السجل المؤقت لـ MiCA لدى ESMA قبل قبوله.
المملكة المتحدة مختلفة مرة أخرى. فقد حظرت هيئة السلوك المالي (FCA) بيع المشتقات المشفّرة، بما في ذلك عقود الفروقات (CFDs)، للعملاء الأفراد منذ 6 يناير 2021. والعملات المشفّرة كوسيلة للإيداع مسألة منفصلة عن العملات المشفّرة كمنتج متداول.
أين لا تفيد بوابة دفع الفوركس؟#
متى لا تفيد البوابة
- لا تغيّر القواعد الخاصة بالمنتجات. فالحدود التي أقرّتها ESMA في 2018 لعملاء عقود الفروقات الأفراد، والتي أصبحت الآن قواعد وطنية، تظل سارية: رافعة مالية 30:1 على أزواج العملات الرئيسية، والإغلاق القسري للمراكز عند هامش 50%، وحماية الرصيد السالب، وتحذير من المخاطر.
- لا تجعل البيع عبر الحدود قانونياً. فقد قالت ESMA في يوليو 2019 إن الشركات خارج الاتحاد الأوروبي لا يجوز لها خدمة عملاء الاتحاد الأوروبي إلا بمبادرة حصرية من العميل نفسه.
- لا تغطي المشتقات المشفّرة للعملاء الأفراد في المملكة المتحدة، والتي حظرتها FCA منذ يناير 2021.
- لا تحلّ محل واجباتك الخاصة بـ KYC وAML بوصفك شركة استثمار، ولا تغني عن التحقق من الشركات المقلّدة التي تنسخ اسم وسيط حقيقي.
كيف تختار بوابة دفع للفوركس: أسئلة يجب طرحها#
اسأل أين تذهب الأموال، وكيف تُوجَّه عمليات السحب، وكيف تبدو التقارير. فالإجابات تكشف بسرعة ما إذا كان المزوّد قد عمل من قبل مع وسطاء منظَّمين.
| السؤال | لماذا يهم | الإجابة الجيدة |
|---|---|---|
| في حساب من تُسوّى الإيداعات؟ | قواعد أموال العملاء | حساب العميل، أو حساب عبور تُنقل منه الأموال فوراً بعد التسوية |
| هل المزوّد خاضع للتنظيم في الاتحاد الأوروبي؟ | CySEC C418 والعناية الواجبة | ترخيص محدد وجهة إشراف محددة |
| كيف تُحفظ الاحتياطيات وكيف يُفرج عنها؟ | تقوم بتغذية حساب العميل | شروط مكتوبة وجدول إفراج |
| هل إعادة الأموال إلى المصدر مدمجة في النظام؟ | AML والدفاع في النزاعات | قواعد للأرباح والبطاقات منتهية الصلاحية وطرق الدفع المتعددة |
| هل يمكنك إجراء المطابقة في كل يوم عمل؟ | تتوقع CySEC إجراء فحوصات يومية | تقارير لكل معاملة مع معرّفات العملاء |
| هل تأتي العملات المشفّرة مع بيانات قاعدة السفر؟ | لائحة تحويل الأموال | بيانات المُنشئ وفحوصات المحافظ فوق 1 000 يورو |
| هل تُقارَن المدفوعات باسم المستفيد؟ | مخاطر الحساب الخاطئ والاحتيال | SEPA الفوري مع التحقق من المستفيد |
تعدّ قبرص المطابقة اليومية هي القاعدة: إذ تتوقع C418 من الشركات التي تُجري معاملات يومية أن تطابق أرصدة العملاء المصرفية في كل يوم عمل، وأن تكون أي فروقات فجوات توقيت تُصفّى خلال أيام قليلة. وبوابة دفع الفوركس التي ترسل تسوية صافية واحدة في الأسبوع تجعل هذا العمل أصعب بكثير؛ أما معالجة الدفع الجيدة للفوركس فتمنحك سطراً واحداً لكل إيداع من عميل.
إذا استمرت الجهات المستحوذة على البطاقات (acquirers) في رفض طلباتك أو تجميد حسابك، فإن العملات المستقرة تمثل قناة دفع بلا ارتداد للمدفوعات (chargebacks). توفّر ItisPay واجهة API والفوترة والمطابقة: تقبل USDC وBTC وأصولاً أخرى، وتُسوّي المبالغ باليورو على IBAN، ومنه تنقل أموال العملاء إلى حسابك البنكي الخاص بالعملاء، مع تولّي شريكنا المرخّص في الاتحاد الأوروبي، وهو مزوّد خدمات أصول مشفّرة (CASP) ومؤسسة دفع معاً، شؤون الترخيص وKYC والتسوية. نعمل مع التجار عالي المخاطر؛ تُراجَع كل شركة على حدة، ويعتمد الانضمام على موافقة شركائنا المرخّصين. نحن لا نقبل الأسلحة أو المحتوى للبالغين أو مكمّلات النظام الغذائي (nutraceuticals).
هذه المادة لأغراض إعلامية فقط، ولا تُعد مشورة قانونية أو تنظيمية.