

باختصار
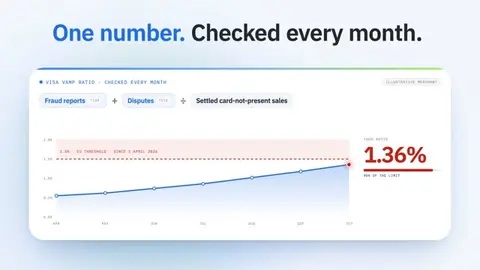
- منذ 1 أبريل 2026، تُدرج Visa التاجر في الاتحاد الأوروبي عند بلوغ بلاغات الاحتيال والنزاعات 1,5 % من مبيعات البطاقات غير الحضورية (card-not-present)، وما لا يقل عن 1 500 حالة شهرياً.
- يبدأ برنامج Mastercard عند نحو 100 عملية استرداد و1,5 %، ويقسم استرداد هذا الشهر على مبيعات الشهر الماضي.
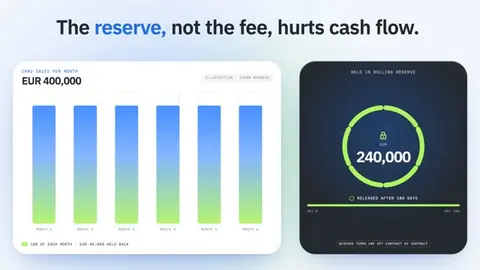
- ما يضر بالتدفق النقدي هو الاحتياطي لا الرسوم: احتياطي متحرك بنسبة 10 % يُحتجز لمدة 180 يوماً على مبيعات شهرية تبلغ 400 000 يورو يجمّد 240 000 يورو.
- تضيف العملات المستقرة المسوّاة باليورو عبر مزوّد مرخّص مساراً ثانياً دون عمليات استرداد، لكنها لا تحل محل البطاقات لكل العملاء.
تحكم عليك جهتك المستحوذة وفق رقم واحد تفحصه كل شهر: كم من مدفوعات بطاقاتك تعود كبلاغات احتيال أو نزاعات. حساب التاجر عالي المخاطر هو الترتيب الذي يقدمه البنك أو مزوّد المعالجة حين يتوقع أن يكون هذا الرقم مرتفعاً، ويسعّر المخاطرة عبر الاحتياطيات والرسوم وحدود أكثر صرامة.
منذ 1 أبريل 2026، تُدرج Visa التاجر في الاتحاد الأوروبي والولايات المتحدة وكندا وآسيا والمحيط الهادئ عند بلوغ الاحتيال والنزاعات 1,5 % من مبيعات البطاقات غير الحضورية، وما لا يقل عن 1 500 حالة شهرياً. ووفق الأدلة المنشورة للجهات المستحوذة، يبدأ برنامج Mastercard عند نحو 100 عملية استرداد و1,5 %. يشرح هذا الدليل لماذا ترفض البنوك الأعمال عالية المخاطر أو تقيّدها، وكيف تعمل هذه العتبات، وما تكلفة الاحتياطيات على تدفقك النقدي، وكيف تختار مزوّداً، ولماذا أصبحت مدفوعات العملات المستقرة المسوّاة باليورو عبر مزوّد مرخّص مساراً ثانياً للتجار الذين تتعرض معالجة بطاقاتهم لضغط.
ما الذي يجعل التاجر عالي المخاطر؟#
التاجر عالي المخاطر هو نشاط تتوقع البنوك وشبكات البطاقات أن ينتج استرداداً أو احتيالاً أو مشكلات تنظيمية أكثر من المتوسط. والتصنيف إحصائي لا أخلاقي. فقد تكون شركة مرخّصة ومربحة عالية المخاطر ببساطة بسبب ما تبيعه، أو طريقة فوترتها، أو أماكن وجود عملائها. تبني الجهات المستحوذة هذه الأحكام على سنوات من بيانات المعاملات عبر محفظتها، لذلك قد يرث تاجر ذو سجل نظيف سمعة قطاعه. ومن المحفّزات المعتادة: القطاع (المقامرة، والمحتوى للبالغين، والعملات المشفّرة، وCBD والمكملات، والسفر والتذاكر)، ونموذج البيع (البطاقات غير الحضورية، والاشتراكات، والتجارب المجانية التي تتحول إلى خطط مدفوعة، والتسليم بعد أسابيع من الدفع)، وقاعدة العملاء (بطاقات عابرة للحدود، وعدة مناطق في آن واحد)، والسجل (مشكلة استرداد سابقة، وحساب أُغلق من قبل، ونمو سريع دون سجل). وتدرج Mastercard جزءاً من هذه القائمة في قواعدها، إذ تُلزم قواعد الأمان والإجراءات (طبعة 4 أغسطس 2026) الجهات المستحوذة بتسجيل «التجار المتخصصين» بحسب رمز الفئة قبل معالجة مدفوعاتهم.
تشمل هذه الفئات المحتوى الإباحي غير الحضوري (MCC 5967 و7841)، والمقامرة غير الحضورية (7801 و7802 و7995)، ومتاجر العملات المشفّرة (6051)، والأوراق المالية عالية المخاطر (6211)، والتجار الذين يبيعون منتجات مادية بالاشتراك وفق الفوترة بالخيار السلبي (5968). إن كان نشاطك ضمن أحد هذه الرموز، فستطلب منك جهتك المستحوذة مستندات إضافية ومراقبة إضافية قبل الدفعة الأولى.
لماذا ترفض البنوك حسابات التجار عالية المخاطر؟#
ترفض البنوك الأعمال عالية المخاطر لأن الجهة المستحوذة، لا التاجر، هي من تُسأل أمام Visa وMastercard عما يسوء. فعندما يكسب حامل البطاقة نزاعاً، يُعاد المال من الجهة المستحوذة، التي تحاول بعدها استرداده منك. وإن أغلقتَ نشاطك أو نفدت سيولتك، تبقى الخسارة على البنك. وتراقب كل شبكة أيضاً محفظة الجهة المستحوذة بأكملها. فبموجب برنامج Visa لمراقبة الجهات المستحوذة (Acquirer Monitoring Program)، تكون الجهة المستحوذة في فئة «فوق المعيار» حين تبلغ نسبة الاحتيال والنزاعات لديها 0,5 %، و«مفرطة» (Excessive) عند 0,7 %، وفق ورقة الحقائق الصادرة عن Visa عام 2025. ويمكن لعدد قليل من التجار الإشكاليين أن يدفعوا جهة مستحوذة متوسطة الحجم إلى ما وراء هذا الخط، فيجلب ذلك تدقيقاً من الشبكة على كل ما تعالجه. وتقول ورقة Visa ذلك بوضوح: «الكيانات التي يثبت تجاوزها لعتبات البرنامج مطالبة بتطبيق تدابير ضبط للمخاطر». لذلك لا يكون خيار الجهة المستحوذة غالباً بين القبول والرفض، بل بين قبولك بشروط تغطي تعرضها، وعدم قبولك أصلاً.
وأصبحت الموافقة أصعب أيضاً. فشبكات البطاقات تلزم الجهات المستحوذة بتسجيل التجار في فئات متخصصة، مثل المقامرة والعملات المشفّرة، قبل معالجة مدفوعاتهم، لذا يواجه البنك الراغب في إضافة هذه الفئات مراجعة إضافية ومراقبة إضافية لمحفظته بأكملها.
ما حدود رد المبالغ (chargeback) في Visa VAMP وMastercard ECP لعام 2026؟#
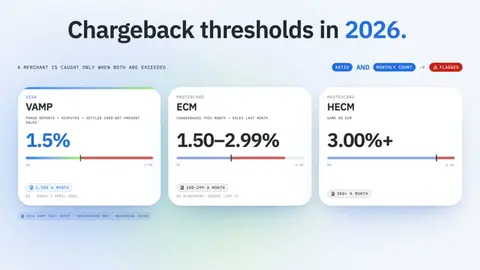
تدير Visa وMastercard كل منهما برنامج مراقبة بنسبة وحد أدنى للعدد، ولا يُرصد التاجر إلا عند تجاوز الاثنين معاً. برنامج Visa هو VAMP، أي برنامج Visa لمراقبة الجهات المستحوذة (Visa Acquirer Monitoring Program). وفي 2025 حل محل برنامجين منفصلين لـ Visa هما برنامج مراقبة النزاعات (VDMP) وبرنامج مراقبة الاحتيال (VFMP)، لذا فإن الأدلة التي ما زالت تذكر حد VDMP البالغ 0,9 % تصف برنامجاً لم يعد قائماً. أما برنامج Mastercard فهو برنامج الاسترداد المفرط (Excessive Chargeback Program, ECP)، وله مستويان: تاجر الاسترداد المفرط (Excessive Chargeback Merchant, ECM) وتاجر الاسترداد المفرط جداً (High Excessive Chargeback Merchant, HECM). وتحسب الشبكتان أشياء مختلفة. فـ Visa تضيف بلاغات الاحتيال من مصدري البطاقات إلى النزاعات، بينما تحسب Mastercard عمليات الاسترداد وحدها، وتقسم استرداد هذا الشهر على مبيعات الشهر الماضي. وحين يُرصد التاجر، تتوقع الشبكة من الجهة المستحوذة أن تتصرف، فتمرر الجهة الضغط بدورها: خطة تصحيحية (remediation plan)، أو احتياطي أعلى، أو حدود أقل، أو حساب مغلق.
Visa VAMP#
وفق ورقة الحقائق لبرنامج Visa لمراقبة الجهات المستحوذة، تكون نسبة VAMP هي عدد بلاغات الاحتيال (TC40) زائد النزاعات (TC15)، مقسومة على عدد معاملات البطاقات غير الحضورية المسوّاة. تُستبعد النزاعات التي حُلّت عبر أدوات ما قبل النزاع، وحالات الاحتيال المؤهلة لـ Compelling Evidence 3.0. ويُصنَّف التاجر «مفرطاً» عند 2,2 % وما لا يقل عن 1 500 بلاغ احتيال ونزاع شهرياً؛ وفي 1 أبريل 2026 انخفضت النسبة إلى 1,5 % في آسيا والمحيط الهادئ وكندا والاتحاد الأوروبي والولايات المتحدة. وكانت أمريكا اللاتينية تطبّق 1,5 % بالفعل. أما في منطقة CEMEA فيبقى الحد عند 2,2 % مع عدد أدنى أقل هو 150 حالة وما لا يقل عن 75 000 دولار أمريكي.
يُحتسب بلاغ الاحتيال حتى لو لم يقدّم حامل البطاقة نزاعاً أبداً. واسترداد مبلغ طلب مشبوه لا يزيل بلاغ الاحتيال الصادر عن المصدر من نسبتك.
Mastercard ECP#
تعرّف Mastercard النسبة بالنقاط الأساسية: عمليات الاسترداد المستلمة في شهر تقويمي مقسومة على معاملات Mastercard للتاجر في الشهر السابق، مضروبة في 10 000. وتقع الحدود الدقيقة في كتيّب قواعد Mastercard، لكن الأدلة المنشورة للجهات المستحوذة، مثل دليل Braintree، تذكرها بأنها من 100 إلى 299 عملية استرداد بنسبة من 1,50 % إلى 2,99 % لـ ECM، و300 عملية أو أكثر بنسبة 3,00 % فأكثر لـ HECM. وللخروج من البرنامج، يجب أن يبقى التاجر دون عتبات ECM لثلاثة أشهر متتالية. ولأن المقسوم عليه هو مبيعات الشهر الماضي، فإن شهراً بطيئاً بعد شهر مزدحم يرفع النسبة حتى لو بقيت النزاعات ثابتة. وبعد ستة أشهر في البرنامج، قد تطلب Mastercard من الجهة المستحوذة الخضوع لمراجعة رسمية للمخاطر، وفق قواعد الأمان والإجراءات الخاصة بـ Mastercard.
اللحظات الرئيسية
| البرنامج | ما الذي يُحتسب | عتبة التاجر (الاتحاد الأوروبي) | الحد الأدنى للعدد | كيف تخرج من البرنامج |
|---|---|---|---|---|
| Visa VAMP | بلاغات الاحتيال + النزاعات ÷ مبيعات البطاقات غير الحضورية المسوّاة | 1,5 % (منذ 1 أبريل 2026) | 1 500 شهرياً | عودة النسبة إلى ما دون الحد |
| Mastercard ECM | استردادات هذا الشهر ÷ مبيعات الشهر الماضي | من 1,50 % إلى 2,99 % | من 100 إلى 299 شهرياً | تحددها قواعد Mastercard |
| Mastercard HECM | كما في ECM | 3,00 % فأكثر | 300 شهرياً أو أكثر | تحددها قواعد Mastercard |
قائمة MATCH#
أثقل العواقب هو الإدراج في قائمة MATCH. فـ MATCH هي قائمة Mastercard للتجار الذين أنهت جهاتهم المستحوذة تعاملها معهم لأسباب محددة، ومنها الاسترداد المفرط. وتتحقق جهات مستحوذة أخرى من هذه القائمة قبل التعاقد مع أي أحد، لذا يلاحق الإدراج النشاط من بنك إلى آخر.
كم تكلفة حساب التاجر عالي المخاطر؟#
يكلّف حساب التاجر عالي المخاطر عادةً أكثر بثلاث طرق: رسوم معالجة أعلى، واحتياطي يحتجز جزءاً من أموالك، وشروط عقد أكثر صرامة. والاحتياطي هو ما يضر بالتدفق النقدي. ففي الاحتياطي المتحرك، تحتفظ الجهة المستحوذة بنسبة من مبيعات البطاقات اليومية وتفرج عنها بعد فترة محددة، فيبقى دائماً هامش يغطي الاسترداد إن توقفت عن النشاط. وبعض الجهات تطلب بدلاً من ذلك إيداعاً ثابتاً مقدماً، أو تحتجز أول أسابيع التسويات. وتُحدَّد نسب الاحتياطي وفترات الاحتجاز في كل عقد على حدة، ولا توجد قاعدة في الشبكات تثبتها. كما أن دراسة الطلب أبطأ وأعمق من الحساب العادي: توقع أن تقدم مستندات الشركة، والمستفيدين الحقيقيين، وسجل المعالجة، وسياسات الاسترداد والإلغاء، وشروط الموقع، وإثبات التسليم، وفي الصناعات المنظمة ترخيصك. وغالباً ما يأتي الحساب مع سقف شهري للحجم لا يرتفع إلا بعد سجل نظيف.
يوضح مثال بأرقام مدورة الأثر. يعالج نشاط اشتراكات مبيعات بطاقات بقيمة 400 000 يورو شهرياً. ينص عقده على احتياطي متحرك بنسبة 10 % يُفرج عنه بعد 180 يوماً. كل شهر تُحتجز 40 000 يورو، ولا يعود شيء لمدة ستة أشهر. وبحلول ذلك الوقت تحتفظ الجهة المستحوذة بـ 240 000 يورو من إيراداتك. وهذا رأس مال عامل لا يمكنك إنفاقه على التسويق أو المخزون، ولهذا تهم شروط الاحتياطي بقدر أهمية النسبة المعلنة عند مقارنة العروض.
هل يمكن لشركة تجارة إلكترونية عالية المخاطر الحصول على حساب تاجر؟#
نعم، لكن عادةً بشروط المخاطر العالية وليس كحساب قياسي. فالمتجر الإلكتروني يبيع دون حضور البطاقة بحكم طبيعته، وهذا تحديدًا النشاط الذي تقيسه نسبة VAMP من Visa، ولذلك تُسعَّر أي شركة تجارة إلكترونية في قطاع محفوف بالمخاطر، مثل المكملات الغذائية أو CBD أو السفر أو الاشتراكات، بناءً على مخاطر النزاعات منذ اليوم الأول.
ما يحسّن الفرص هو الأدلة التي يطلبها المكتتِب (underwriter) على أي حال: سياسة واضحة للاسترداد والإلغاء على الموقع، وإثبات تنفيذ الطلبات مثل أرقام التتبع، ووصف للفاتورة (billing descriptor) يتعرف عليه العملاء في كشف حساباتهم، وسجل معالجة سابق لدى مزود آخر. تتطلب الاشتراكات والفترات التجريبية المجانية موافقة صريحة عند الدفع وطريقة سهلة للإلغاء؛ وتُلزم Mastercard الجهات المستحوذة (acquirers) بتسجيل التجار الذين يبيعون منتجات مادية بالاشتراك كتجار لفوترة الخيار السلبي (negative option billing) برمز الفئة MCC 5968. وينبغي توقّع حدٍّ شهري للحجم في البداية يرتفع فقط بعد سجل نظيف.
كيف تختار مزود حساب التاجر عالي المخاطر؟#
اختر المزوّد بناءً على قدرته على إبقائك تعالج مدفوعاتك لسنوات، لا على نسبته المعلنة. ففي القطاعات عالية المخاطر، الحدث المكلف هو إغلاق مفاجئ للحساب أو تجميد للتسويات؛ أما بضعة أعشار من النسبة في الرسوم فأقل أهمية بكثير. اسأل من هو البنك المستحوذ الفعلي: فكثير من العروض عالية المخاطر تأتي من معيدي البيع الذين يضعونك لدى بنك لا يتحكمون فيه، وشهية البنك للمخاطر هي ما يقرر بقاءك. واسأل كم عدد التجار في قطاعك الذين يخدمهم البنك بالفعل، لأن جهة مستحوذة بلا تجار في المقامرة أو العملات المشفّرة قد تتخلى عن الفئة كلها بعد شهر سيئ واحد. واطلب كل شروط الاحتياطي كتابةً، بما في ذلك كيف ومتى يُفرج عنه بعد انتهاء العقد. واسأل عن أدوات النزاع التي يدعمها المزوّد، لأن Visa تستبعد الحالات المحلولة عبر حلول ما قبل النزاع من نسبة VAMP. واسأل عن مدة الإشعار قبل الإنهاء، وماذا يحدث للأموال المحتجزة في تلك اللحظة.
وتوزيع المخاطر يساعد أيضاً. فالتجار الذين يشغّلون عدة مزوّدين في آن واحد يوجّهون حركة المرور بينهم عبر تنسيق المدفوعات بين المزوّدين، فلا يتوقف البيع إن خسروا حساباً واحداً. وحافظ على سلامة كل حساب بمفرده: فالشبكات تقيس النسب لكل معرّف تاجر، وتقسيم الحركة لإخفاء مشكلة نزاعات هو بالضبط ما تبحث عنه الجهات المستحوذة والشبكات.
وأضيف اختباراً شخصياً: اسأل المزوّد ماذا فعل مع آخر تاجر تجاوز عتبة VAMP. فالإجابة المحددة عن خطط المعالجة وأدوات النزاع تخبرك أكثر من أي عرض تسويقي.
هل هناك بديل عن حساب التاجر عالي المخاطر؟#
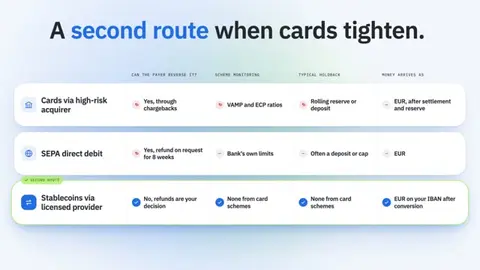
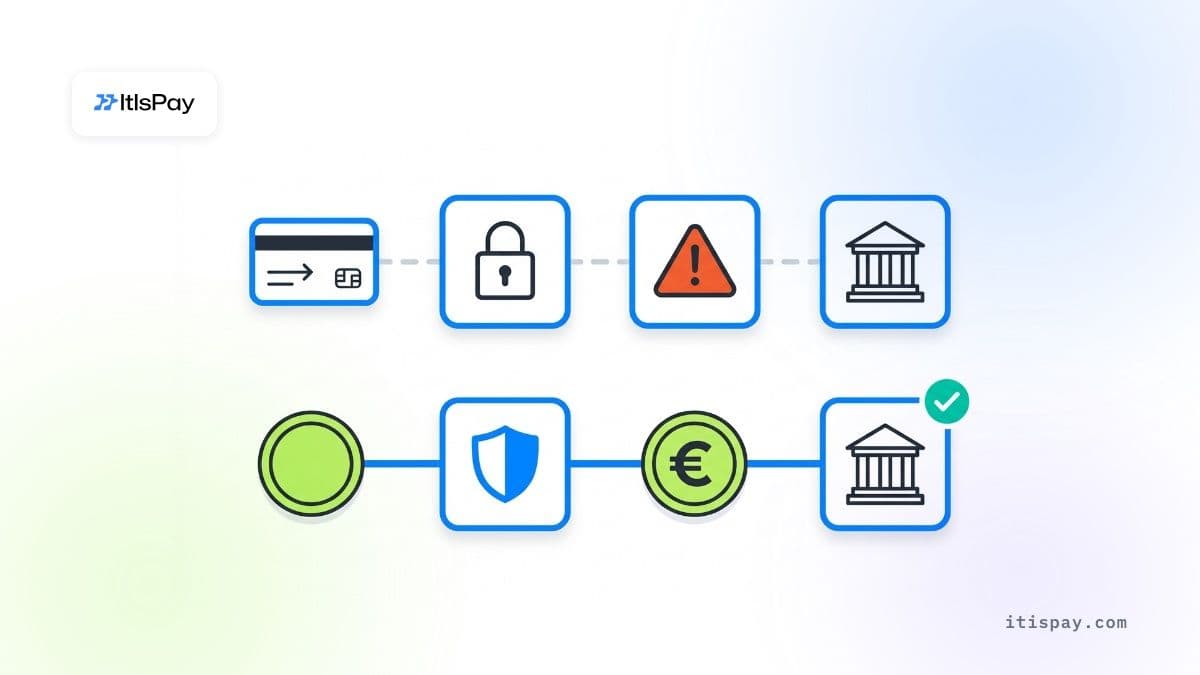
تمنح مدفوعات العملات المستقرة الأعمال عالية المخاطر قناة دفع تقع خارج شبكات البطاقات، فلا يوجد استرداد، ولا نسبة مراقبة من الشبكة، ولا احتياطي للبطاقات. يرسل العميل USDC أو عملة مستقرة أخرى من محفظة أو حساب تبادل؛ فيستلمها مزوّد مرخّص ويحوّلها ويدفع يورو إلى حساب IBAN الخاص بك. ولا يمكن عكس التحويل على البلوكشين من قبل بنك الدافع أو شبكة البطاقات. وإن أراد العميل استرداد أمواله، فأنت من يقرر الاسترداد، كما هو الحال في التحويل المصرفي. لذلك يجذب هذا المسار التجار الذين تتعرض معالجة بطاقاتهم للضغط بسبب النزاعات: بائعو السفر ذوو نوافذ التسليم الطويلة، والاشتراكات، والسلع الرقمية. وهو ليس بديلاً عن البطاقات لكل العملاء. فكثير من المتسوقين لا يملكون عملات مستقرة، وسيكون معدل التحويل (conversion) عند الدفع أقل منه مع زر الدفع بالبطاقة. والهدف الواقعي مسار ثانٍ يستحوذ على جزء من الحجم، خاصةً من العملاء المتكررين وذوي القيم الأعلى، ويبقي الإيرادات تتدفق حين يُقيَّد حساب البطاقة أو يُغلق.
والطرق الأخرى التي يجربها التجار عالي المخاطر ليست خالية هي الأخرى من عمليات الاسترداد. فبموجب PSD2، المادة 77، يحق للدافع أن يطلب استرداد خصم مباشر SEPA خلال 8 أسابيع من خصم المبلغ.
| المسار | هل يمكن للدافع عكسه؟ | مراقبة الشبكة | الاحتجاز المعتاد | كيف تصل الأموال |
|---|---|---|---|---|
| البطاقات عبر جهة مستحوذة عالية المخاطر | نعم، عبر الاسترداد | نسب VAMP وECP | احتياطي متحرك أو إيداع | يورو، بعد التسوية والاحتياطي |
| الخصم المباشر SEPA | نعم، استرداد عند الطلب خلال 8 أسابيع | حدود البنك الخاصة | غالباً إيداع أو سقف | يورو |
| العملات المستقرة عبر مزوّد مرخّص | لا، القرار بالاسترداد بيدك | لا شيء من شبكات البطاقات | لا شيء من شبكات البطاقات | يورو في حساب IBAN بعد التحويل |
تحقق من ترخيص المزوّد. بموجب MiCA، لائحة الأصول المشفّرة في الاتحاد الأوروبي، لا يجوز لأحد تقديم خدمات الأصول المشفّرة في الاتحاد دون تفويض كمزوّد خدمات أصول مشفّرة (CASP)، وقد انتهت الفترة الانتقالية للشركات العاملة بموجب القواعد الوطنية في 1 يوليو 2026 (المادة 143(3)). وكتاجر، لا تحتاج عادةً إلى هذا الترخيص بنفسك؛ فالمزوّد الذي يحوّل العملات المستقرة هو من يحتاجه. ونشرح الفحوص في دليلنا لاختيار بوابة دفع من العملات المشفّرة إلى العملات الورقية.
أين لا تفيد
- كثير من المتسوقين لا يملكون عملات مستقرة، لذا سيكون معدل التحويل عند الدفع أقل منه مع زر الدفع بالبطاقة.
- لا تغيّر العملات المستقرة وضعك التنظيمي: فالكازينو الإلكتروني ما زال يحتاج إلى رخصة المقامرة الخاصة به.
- يجري المزوّد المرخّص مراجعة KYB الخاصة به، لذا قد يُرفض هناك أيضاً النشاط الذي يعدّه عالي المخاطر.
ماذا عليك أن تفعل إذا كانت معالجة بطاقاتك تحت الضغط؟#
ابدأ بأرقامك، ثم أضف المسارات. اسحب بلاغات الاحتيال والنزاعات ومبيعات البطاقات غير الحضورية المسوّاة للشهر الماضي لكل معرّف تاجر، واحسب النسبتين: نسبة Visa (الاحتيال والنزاعات مقسومة على المبيعات) ونسبة Mastercard (استردادات هذا الشهر مقسومة على مبيعات الشهر الماضي). وإن كانت أي منهما تتصاعد نحو 1,5 %، فتصرف قبل أن تتصرف الشبكات: أضف أدوات ما قبل النزاع، وأوصافاً أوضح للفواتير، وإلغاءً أسهل للاشتراك. واقرأ شروط الاحتياطي واحسب كم من النقد يحتجزه حساب التاجر عالي المخاطر لديك اليوم. ثم قرر أي العملاء يمكنهم الدفع بطريقة أخرى، وأعدّ المسار الثاني قبل أن تحتاجه. فالتجار الذين ينتظرون وصول إشعار الإنهاء يخسرون عادةً أسابيع من الإيرادات وهم يبحثون عن بديل. وإن أردت التفاصيل التشغيلية للمسار الثاني بمزيد من التفصيل، فراجع دليلنا حول كيفية قبول مدفوعات العملات المشفّرة تلقائياً.
إن أردت قبول العملات المستقرة واستلام اليورو دون بناء المنظومة بنفسك، فإن ItisPay توفر واجهة API والفوترة والمطابقة. ويتم الترخيص وKYC والتسوية إلى حساب IBAN الخاص بك عبر شريكنا المرخّص من الاتحاد الأوروبي كـ CASP ومؤسسة دفع (Payment Institution)، ويمكن إتمام التسجيل، من KYB حتى أول معاملة، في أقل من أسبوع. ويُحسم ما إذا كان نموذج عملك مؤهلاً في مراجعة KYB لدى الشريك.
هذا المقال لأغراض إعلامية فقط، ولا يشكّل نصيحة قانونية أو تنظيمية.

