

一位客户周五支付了 5,000 美元的 USDC,而你的工资周一以欧元结算。加密货币兑法币的支付网关就位于这两者之间。自 2026 年 7 月 1 日起,在欧盟,选择支付网关比支付手续费更为重要。
本指南面向已有客户愿意使用加密货币支付,且需要将款项以欧元形式存入银行账户,但又不想持有加密货币或组建合规团队的企业。指南内容涵盖支付网关的功能、许可证要求、哪些稳定币仍可在欧盟兑换、结账时旅行规则的要求,以及与使用银行卡相比的整体成本。
加密货币到法定货币的支付网关究竟能做什么#
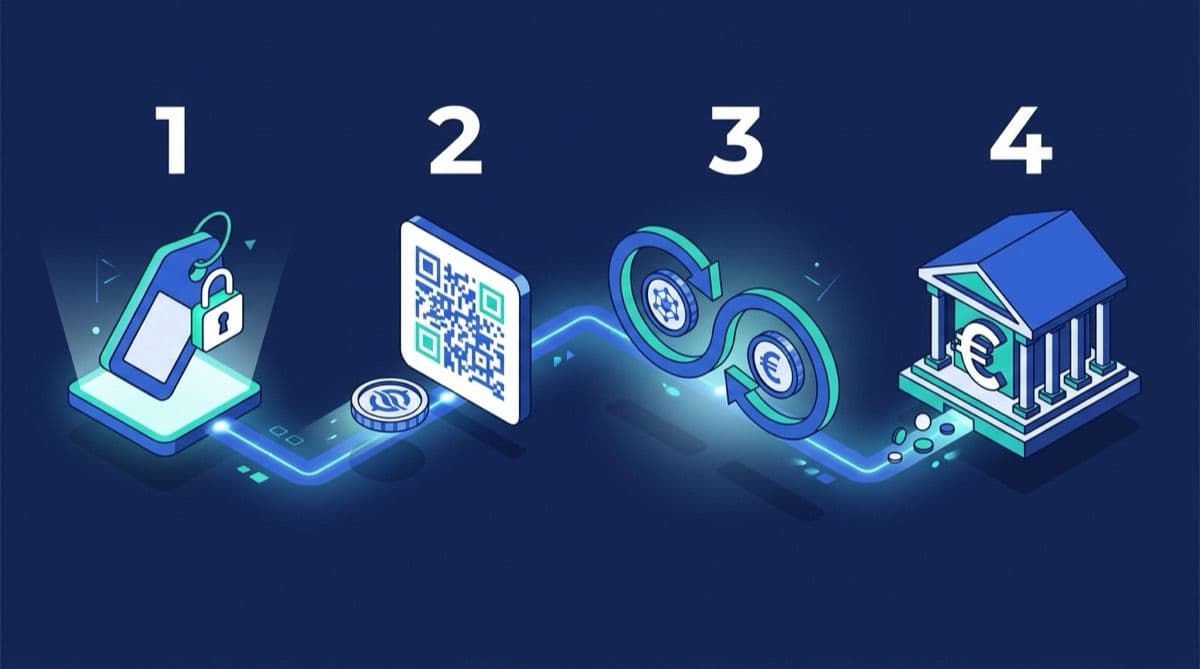
加密货币兑法币网关会将客户的加密货币支付转换成欧元并存入您的银行账户。它按顺序执行四个步骤:报价并锁定汇率、为客户提供付款地址、在客户收到加密货币后进行转换,并将欧元发送到您的 IBAN 账户。您会看到一张标记为已付款的发票;客户则会看到正常的结账流程。这四个步骤中的每一步都有其自身的延迟,并且都可能隐藏着成本,因此仅凭单一的百分比来比较不同的网关会忽略大部分细节。决定您实际到账速度的关键步骤是最后一步:银行转账。自 2025 年起,欧元区银行必须能够发送 SEPA 即时付款,这种付款方式可在 10 秒内到账,但并非所有网关都支持这种方式。
| 步 | 会发生什么 | 典型时间 | 成本隐藏之处 |
|---|---|---|---|
| 1. 引述 | 网关会显示加密货币金额,并在短时间内锁定汇率。 | 结账时 | 报价中已包含利率差 |
| 2. 接收 | 客户将硬币发送到一次性地址 | 耗时几秒到几分钟,取决于网络状况 | 网络费用,从发送方的钱包中支付。 |
| 3. 转换 | Gateway以欧元出售这些硬币。 | 通常几分钟内 | 转换费和价差 |
| 4. 支付 | 欧元将汇入您的IBAN账户。 | 10 秒(SEPA 即时到账)至下一个工作日(标准 SEPA 到账) | 支付手续费、最低支付金额 |
如果您想更详细地了解商家方面的设置,我们将在另一份指南中逐步介绍如何接受加密货币付款。
谁需要许可证:您还是网关#
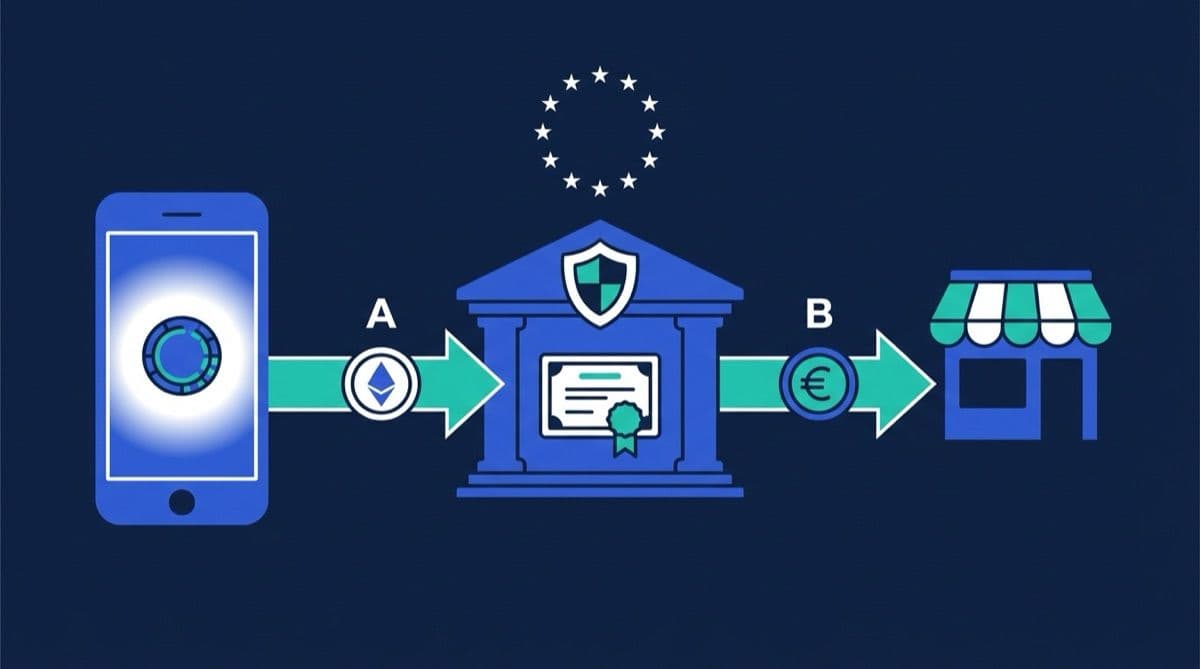
大多数情况下,网关需要许可证,而您不需要。加密资产市场监管条例 (MiCA) 对向客户提供的加密资产服务进行许可,包括:代表客户托管、将加密货币兑换成货币、代表客户转移加密货币以及第 3(1)(16) 条所列的类似服务。第 59(1) 条规定,除非获得加密资产服务提供商 (CASP) 的授权或为上市金融实体,否则任何人“不得在欧盟境内提供加密资产服务”。销售自有商品、接受加密货币付款并通过持牌提供商进行兑换的企业,并未向任何人提供上述任何服务。网关才是。以上是对条例定义的解读,而非监管机构的官方声明,因此如果您的商业模式较为特殊,请咨询您的律师。
今年发生变化的是支付网关方面。此前已在国家法规下运营的公司可以在过渡期内继续为客户提供服务,但《欧盟内部交易法》(MiCA )第143(3)条规定了终止日期:它们可以继续运营至“2026年7月1日或获得或被拒绝授权为止”。该日期已过。未经许可的支付网关不再被允许为欧盟客户提供服务,如果其被关闭或被迫停止运营,您的付款也将随之停止。
对于支付网关而言,获得许可证也并非易事。MiCA附件四规定,根据服务类别,最低注册资本为5万欧元、12.5万欧元或15万欧元,或者如果固定运营成本更高,则为固定运营成本的四分之一(第67条)。而提供加密货币兑换服务的支付网关至少需要12.5万欧元的注册资本。此外,还需要配备合规官、制定政策、实施信息通信技术控制措施,并接受国家监管机构的审查。如果自行申请许可证,成本将远远超过最低注册资本要求。因此,大多数接受加密货币支付的企业不会自行申请MiCA CASP许可证,而是通过已持有许可证的机构进行支付。
这在实践中意味着什么#
您的义务不会消失。您仍然需要记录销售情况,核算每笔款项的欧元价值,并在注册时回答服务提供商关于您业务的问题(KYB,了解您的业务)。您无需承担的是许可证、资本和监管机构的审查。取而代之的是,您需要承担交易对手风险:您选择的服务提供商是否持有有效许可证并保持有效。
如何在登录前检查网关#
请核查两项授权,而非一项。第一项是作为加密货币支付服务提供商 (CASP) 的 MiCA 授权,涵盖加密货币的接收、转换和转账。第二项授权至关重要,尤其当支付网关处理符合电子货币代币标准的稳定币(例如 USDC 或 EURC)作为支付手段时:欧洲银行管理局 (EBA) 已表示,根据支付服务指令 (PSD2),为客户转账或持有此类代币也属于支付服务。在 2025 年 6 月发布的一份不采取行动函中,EBA 给予 CASP 过渡期,使其能够在 2026 年 3 月 2 日前获得第二项授权。同时显示 CASP 授权和支付或电子货币机构许可证的支付网关,比仅标明“MiCA-ready”的网关更值得信赖。
签字前,请索取并核实以下信息:
- 网关在 ESMA 授权 CASP 注册簿中的条目,以及将与您签订合同的法律实体的名称;
- 在家办公的监管机构和许可证号码,可在监管机构自己的网站上查询;
- 如果该公司结算稳定币支付,则需要其支付机构或电子货币机构许可证;
- 它在欧盟境内将哪些硬币兑换成欧元;
- 支付方式是否为 SEPA 即时到账,以及最低支付金额是多少;
- 退款流程以及退款币种。
截至2026年10月7日,ESMA的临时MiCA注册簿上列出了超过360家获得授权的CASP(消费者资产服务提供商),因此找到一家持牌服务提供商并不难。合同上的名称应与注册簿中的名称一致。
在欧盟,哪些稳定币以欧元结算?#
USDC 和欧元稳定币(例如 EURC)可通过欧盟许可的供应商兑换成欧元。USDT 的情况则有所不同。根据《货币信息和控制法案》(MiCA),与单一货币挂钩的稳定币属于电子货币代币,只有获得授权的信贷机构或电子货币机构才能向公众提供(第 48 条)。Tether 并未获得此类授权。2025 年 1 月,欧洲证券及市场管理局 (ESMA) 要求金融资产服务提供商 (CASP) 停止提供不合规稳定币的服务,仅允许“出售”服务,直至 2025 年第一季度末,同时指出“这些加密资产的托管和转移仍应允许”。币安、Crypto.com、Coinbase 和 Kraken 已停止向欧洲经济区 (EEA) 用户提供 USDT 服务。USDC 的发行方 Circle 于 2024 年 7 月在法国获得电子货币牌照,因此 USDC 得以保留。
这一点很重要,因为USDT仍然占据市场主导地位。欧洲央行2025年11月发布的《金融稳定评估报告》显示,USDT占稳定币市场的63%,USDC占26%。您的部分客户可能希望使用USDT支付;但欧盟许可的支付网关通常不会为您进行货币转换。
欧洲证券及市场管理局 (ESMA) 执行董事娜塔莎·卡泽纳夫 (Natasha Cazenave) 在 2025 年 4 月对这一结果进行了描述:该声明“导致欧盟主要交易所下架了多款知名稳定币,这表明该行业正在调整。”欧元稳定币的增长基数较小。Chainalysis 的数据显示,EURC 在 2024 年 7 月至 2025 年 6 月期间的增长率为 2727%,而 USDC 的增长率为 86%。
结账时的旅行规则:顾客会看到什么#
旅行规则主要由支付网关负责,但您的客户会注意到它。自 2024 年 12 月 30 日起生效的 (EU) 2023/1113 号条例要求发送加密货币的 CASP 传递发送方的信息,而接收加密货币的 CASP 也必须获取该信息。加密货币转账没有最低金额限制。如果付款来自不受交易所监管的个人钱包,接收 CASP 仍然需要“获取并持有”发送方的详细信息(第 16(2) 条),因此,使用此类钱包付款的客户在收到款项之前可能会被要求提供姓名和其他信息。对于超过 1000 欧元的款项,规则会对自托管地址进行进一步检查。在 B2B 客户付款之前告知他们这一点,以免要求提供详细信息看起来像是付款失败。
与信用卡相比,它的实际成本是多少?#
只有在比较所有账单总额时,加密货币“比银行卡更便宜”的说法才成立。就银行卡而言,欧盟法规规定,消费者借记卡的交换费(即支付给持卡人银行的费用)上限为0.2%,消费者信用卡为0.3%((EU) 2015/751号条例)。但这仅仅是其中一项费用。欧盟委员会的一项研究发现,2018年至2022年间,银行卡组织在交换费之外收取的其他费用几乎翻了一番,从交易额的0.27%增至0.44%。商业卡的费用没有上限;根据欧盟委员会2020年的评估,商业卡的交换费平均约为0.86%,商户的总成本约为1.20%(2017年数据)。此外,还有收单机构自身的利润、拒付以及纠纷处理的成本。
在加密货币方面,支付网关会公布各自的费用数据:CoinGate 声称手续费“起价 1%”,CryptoProcessing 则宣称“低于 1.5%”。我们没有找到任何关于欧盟加密货币受理成本的独立研究,因此在看到报价之前,请将这些数字视为营销宣传。务必询问该百分比包含哪些费用。
| 成本线 | 卡片(欧盟) | 通过网关将加密货币兑换成欧元 |
|---|---|---|
| 费用支付给付款方 | 交易手续费上限为0.2%(借记卡)/0.3%(信用卡);商业卡无上限。 | 网络费用,从发送方的钱包中支付。 |
| 方案或网络费用 | 平均为 0.44%(2022 年,欧盟研究) | 没有任何 |
| 手续费 | 收购方利润率,协商确定 | 据各公司声称,网关费用约为1%至1.5%。 |
| 汇率成本 | 欧元卡无此优惠 | 引文内部的展开图,通常不会单独显示。 |
| 款项已支付至您的账户 | 收购方结算计划 | 支付手续费或最低金额,视情况而定 |
| 拒付 | 是的,会有手续费和纠纷。 | 不接受拒付;退款由人工决定。 |
对许多企业而言,真正重要的问题不是“哪种方式更便宜”,而是“哪些客户如果没有加密货币就不会付款”。如果您已经通过多个支付服务商路由信用卡交易,那么可以将加密货币作为支付流程中的一条路由添加到您的支付编排设置中,而无需将其作为一个独立的系统。
欧元多久能到账你的银行账户#
货币转换通常最多只需几分钟;银行会决定您何时可以使用这笔钱。根据《即时支付条例》((EU) 2024/886),收款银行必须确保每天24小时、每天10秒内即可完成即时转账。欧元区银行必须在2025年10月9日之前具备即时转账能力,而欧元区的支付和电子货币机构的截止日期为2027年4月9日。标准的SEPA转账会在下一个工作日结束前到达收款人的银行。请向支付网关询问其使用的支付渠道,以及付款是自动还是批量处理,并确认欧元是否存入您公司名下的账户,例如指定的虚拟IBAN账户。
企业面临的风险#
在支付时将加密货币兑换成欧元可以消除价格风险;而持有加密货币则会带来价格风险。欧洲证券及市场管理局(ESMA)指出,仅在2025年第一季度,加密资产的价值就损失了超过20%。稳定币可以降低这种风险,但并不能完全消除:欧洲央行警告称,稳定币的“主要脆弱性在于投资者对其能否按面值赎回失去信心”,这可能引发挤兑并导致汇率挂钩失效。ESMA的娜塔莎·卡泽纳夫(Natasha Cazenave)在2025年4月直言不讳地表示:“尽管有《货币与货币法案》(MiCA),但不会存在绝对安全的加密资产。”
两个切实可行的步骤就能解决大部分问题。首先,自动结算时选择欧元,而不是保留余额。其次,在条款中明确规定退款使用哪种货币以及汇率差额由谁承担,因为加密货币支付没有退款机制可以保障。
如果您想接受稳定币并接收欧元,但又不想自行构建支付系统, ItisPay可提供 API、发票和对账服务。许可、KYC 和结算到您的 IBAN 账户均由我们获得欧盟许可的 CASP + 支付机构合作伙伴负责,大多数团队都能在一周内完成从 KYC 到首笔交易的整个流程。
本文仅供参考,不构成法律或监管建议。

