

خلاصه
- از 1 ژوئیه 2026، یک درگاه بدون مجوز دیگر مجاز به ارائه خدمات به مشتریان اتحادیه اروپا نیست. درگاه به مجوز مقررات بازارهای داراییهای رمزنگاریشده (MiCA) نیاز دارد؛ کسبوکاری که تنها پرداخت را میپذیرد معمولاً به آن نیاز ندارد.
- USDC و استیبلکوینهای یورویی مانند EURC از طریق ارائهدهندگان دارای مجوز اتحادیه اروپا به یورو تبدیل میشوند؛ USDT معمولاً چنین نیست.
- پرداختهای SEPA Instant در 10 ثانیه به حساب میرسند؛ یک انتقال استاندارد SEPA تا پایان روز کاری بعدی میرسد.
- درگاهها کارمزدی حدود 1٪ تا 1.5٪ تبلیغ میکنند. صورتحساب کامل را مقایسه کنید، از جمله اختلاف نرخ داخل قیمت پیشنهادی، با کارمزد بینبانکی کارت (interchange)، کارمزد شبکههای کارتی و حاشیه سود بانک پذیرنده.
مشتری در روز جمعه 5000 USDC پرداخت میکند و پرداخت حقوق شما در روز دوشنبه به یورو انجام میشود. درگاه پرداخت کریپتو به فیات بین این دو واقعیت قرار دارد، و از 1 ژوئیه 2026 به بعد انتخاب درگاه در اتحادیه اروپا از کارمزد آن مهمتر است.
این راهنما برای کسبوکارهایی است که از قبل مشتریانی دارند که مایلاند با کریپتو پرداخت کنند و پول را به یورو در حساب بانکی میخواهند، بدون آنکه کوین نگه دارند یا تیم انطباق بسازند. در این راهنما توضیح داده میشود که درگاه چه کاری انجام میدهد، چه کسی به مجوز نیاز دارد، کدام استیبلکوینها هنوز در اتحادیه اروپا تبدیل میشوند، Travel Rule در هنگام پرداخت چه چیزی میخواهد، و کل این فرایند در مقایسه با کارتها چقدر هزینه دارد.
درگاه پرداخت از ارز دیجیتال به ارز فیات چه کاری انجام میدهد؟#
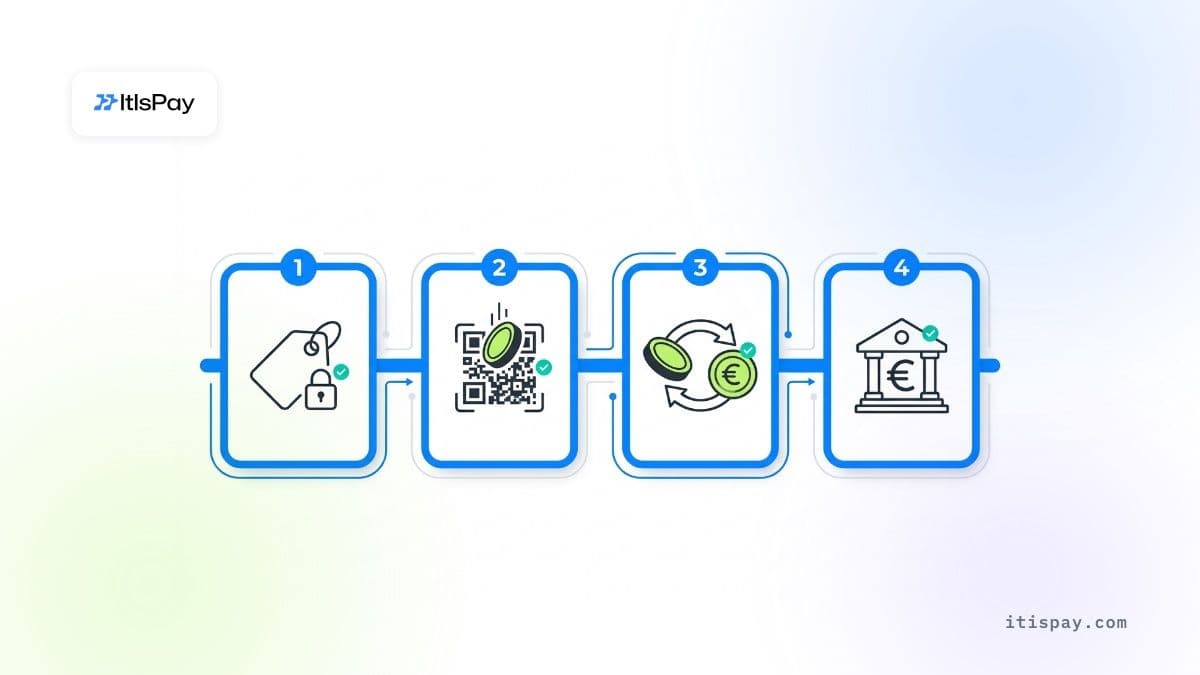
درگاه کریپتو به فیات، پرداخت کریپتوی مشتری را به یورو در حساب بانکی شما تبدیل میکند. این کار در چهار مرحله پشت سر هم انجام میشود: قیمت را اعلام و نرخ را قفل میکند، به مشتری نشانی پرداخت میدهد، پس از رسیدن کوینها آنها را تبدیل میکند، و یورو را به IBAN شما میفرستد. شما فاکتوری با وضعیت «پرداختشده» میبینید؛ مشتری یک صفحه پرداخت عادی میبیند. هر یک از این چهار مرحله تأخیر و جایی برای پنهان ماندن هزینه دارد، پس مقایسه درگاهها تنها بر اساس یک درصد تبلیغاتی تصویر کامل را نشان نمیدهد. مرحلهای که تعیین میکند واقعاً کی پول را در اختیار دارید، مرحله آخر، یعنی انتقال بانکی است. از سال 2025 بانکهای منطقه یورو باید بتوانند پرداختهای SEPA Instant را انجام دهند که در 10 ثانیه به حساب میرسد، اما هر درگاهی اینگونه پرداخت نمیکند.
لحظههای کلیدی
| مرحله | چه اتفاقی میافتد | زمان معمول | هزینه کجا پنهان است |
|---|---|---|---|
| 1. قیمتگذاری | درگاه مبلغ را به کریپتو نشان میدهد و نرخ را برای مدت کوتاهی قفل میکند | هنگام پرداخت | حاشیه نرخ در قیمت پیشنهادی |
| 2. دریافت | مشتری کوینها را به یک نشانی یکبارمصرف میفرستد | چند ثانیه تا چند دقیقه، بسته به شبکه | کارمزد شبکه که از کیف پول فرستنده پرداخت میشود |
| 3. تبدیل | درگاه کوینها را به یورو میفروشد | معمولاً ظرف چند دقیقه | کارمزد تبدیل و اختلاف نرخ |
| 4. پرداخت | یورو به IBAN شما واریز میشود | 10 ثانیه (SEPA Instant) تا روز کاری بعدی (SEPA استاندارد) | کارمزد پرداخت، حداقل مبلغ پرداخت |
اگر میخواهید جزئیات سمت پذیرنده این راهاندازی را دقیقتر بدانید، در راهنمای جداگانه توضیح دادهایم که چگونه پرداختهای کریپتو را بپذیرید، گام به گام.
برای پذیرش ارز دیجیتال و دریافت یورو به مجوز نیاز دارید؟#
در بیشتر موارد، درگاه به مجوز نیاز دارد و شما نیازی ندارید. مقررات بازارهای داراییهای رمزنگاریشده (MiCA) خدمات داراییهای رمزنگاریشدهای را که به مشتریان ارائه میشود مجوزدهی میکند: نگهداری از طرف مشتریان، تبادل کریپتو با پول، انتقال کریپتو از طرف مشتریان و خدمات مشابه که در ماده 3(1)(16) فهرست شدهاند. ماده 59(1) میگوید شخصی «در داخل اتحادیه» نباید خدمات دارایی رمزنگاریشده ارائه دهد، مگر اینکه به عنوان ارائهدهنده خدمات دارایی رمزنگاریشده (CASP) مجاز باشد یا نهاد مالی فهرستشده باشد. کسبوکاری که کالای خود را میفروشد، پرداخت کریپتویی میپذیرد و آن را از طریق یک ارائهدهنده دارای مجوز تبدیل میکند، هیچیک از این خدمات را به کسی ارائه نمیدهد. درگاه این کار را انجام میدهد. این تفسیر تعاریف مقررات است و نه جملهای از یک نهاد ناظر؛ اگر مدل کسبوکار شما غیرمعمول است، آن را با مشاور حقوقی خود بررسی کنید.
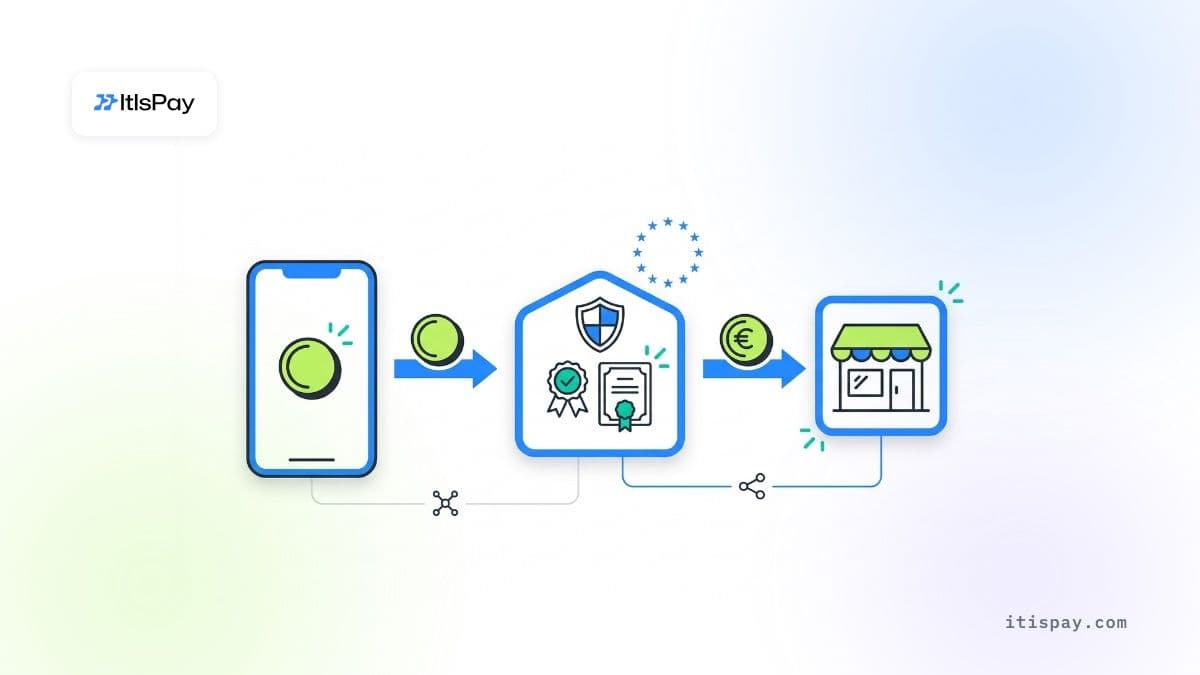
آنچه امسال تغییر کرد، سمت درگاه است. شرکتهایی که از قبل بر اساس قوانین ملی فعالیت میکردند، میتوانستند در دوره گذار به فعالیت با مشتریان ادامه دهند، و ماده 143(3) MiCA تاریخ پایان آن را تعیین کرد: آنها میتوانند «تا 1 ژوئیه 2026 یا تا زمانی که مجوز آنها اعطا یا رد شود» ادامه دهند. آن تاریخ گذشته است. یک درگاه بدون مجوز دیگر مجاز نیست به مشتریان اتحادیه اروپا خدمات دهد و اگر تعطیل شود یا مجبور به توقف شود، پرداختهای شما نیز متوقف میشود.
دریافت مجوز برای درگاه هم گام کوچکی نیست. پیوست IV مقررات MiCA حداقل سرمایهای برابر 50000 یورو، 125000 یورو یا 150000 یورو را بسته به دسته خدمات تعیین میکند، یا یکچهارم هزینههای ثابت آن را اگر بیشتر باشد (ماده 67). درگاهی که کریپتو را به پول تبدیل میکند، دستکم در دسته 125000 یورو قرار میگیرد. افزون بر آن، یک مسئول انطباق، سیاستها، کنترلهای ICT و بررسی توسط نهاد ناظر ملی لازم است و هزینه انجام این کار بهصورت داخلی بسیار فراتر از حداقل سرمایه است. به همین دلیل بیشتر کسبوکارهایی که کریپتو میپذیرند، خودشان برای مجوز CASP تحت MiCA درخواست نمیدهند؛ پرداختها را از طریق کسی هدایت میکنند که از قبل مجوز دارد.
معنای این موضوع در عمل#
تعهدات شما از بین نمیرود. همچنان باید سوابق آنچه فروختهاید را نگه دارید، ارزش یورویی هر پرداخت را ثبت کنید و هنگام ثبتنام به پرسشهای ارائهدهنده درباره کسبوکارتان پاسخ دهید (KYB، شناخت کسبوکارتان). آنچه از آن معاف میشوید، مجوز، سرمایه و بررسی توسط نهاد ناظر است. ریسکی که به جای آن میپذیرید، ریسک طرف مقابل است: اینکه ارائهدهندهای که انتخاب کردهاید مجوز دارد و همچنان مجوزدار میماند یا نه.
پیش از امضای قرارداد، یک درگاه تبدیل ارز دیجیتال به ارز فیات را چگونه بررسی میکنید؟#
دو مجوز را بررسی کنید، نه یکی. اولی مجوز MiCA به عنوان CASP است که دریافت، تبدیل و انتقال کریپتو را پوشش میدهد. دومی زمانی اهمیت دارد که درگاه استیبلکوینهایی را که واجد شرایط توکن پول الکترونیکی هستند، مانند USDC یا EURC، برای پرداخت پردازش میکند: مرجع بانکداری اروپا (EBA) گفته است که انتقال یا نگهداری چنین توکنهایی از طرف مشتریان میتواند یک خدمت پرداخت بر اساس PSD2، یعنی دستورالعمل خدمات پرداخت، نیز باشد. در یک «نامه عدم اقدام» (no-action letter) که در ژوئن 2025 منتشر شد، EBA به CASPها یک دوره گذار تا 1 مارس 2026 داد تا آن مجوز دوم را بگیرند یا با یک ارائهدهنده پرداخت دارای مجوز همکاری کنند. درگاهی که هر دو را نشان دهد، یعنی مجوز CASP و مجوز مؤسسه پرداخت یا پول الکترونیکی، قابل اتکاتر است از درگاهی که فقط میگوید «آماده MiCA است».
پیش از امضا، این موارد را درخواست و تأیید کنید:
- ورودی درگاه در فهرست CASPهای دارای مجوز ESMA و نام نهاد حقوقیای که با شما قرارداد میبندد؛
- نهاد ناظر مبدأ و شماره مجوز، که در وبسایت خود نهاد ناظر بررسی شود؛
- مجوز مؤسسه پرداخت یا پول الکترونیکی آن (یا همکاریاش با یک ارائهدهنده پرداخت دارای مجوز)، اگر پرداختهای استیبلکوین را تسویه میکند؛
- کدام کوینها را در داخل اتحادیه اروپا به یورو تبدیل میکند؛
- آیا واریزها با SEPA Instant انجام میشود و چه حداقل مبلغ پرداختی اعمال میشود؛
- بازپرداختها چگونه انجام میشود و به چه ارزی پرداخت میشوند.
فهرست موقت MiCA در ESMA در 7 اکتبر 2026 بیش از 360 CASP دارای مجوز را نشان میداد، بنابراین یافتن یک ارائهدهنده دارای مجوز دشوار نیست. نامی که روی قرارداد آمده باید با نام موجود در فهرست مطابقت داشته باشد.
کدام استیبلکوینها را در اتحادیه اروپا میتوان به یورو (EUR) تبدیل کرد؟#
USDC و استیبلکوینهای یورویی مانند EURC از طریق ارائهدهندگان دارای مجوز اتحادیه اروپا به یورو تبدیل میشوند. USDT وضعیت متفاوتی دارد. طبق MiCA، استیبلکوینی که به یک ارز واحد ارجاع میدهد توکن پول الکترونیکی است و تنها یک مؤسسه اعتباری مجاز یا مؤسسه پول الکترونیکی میتواند آن را به عموم عرضه کند (ماده 48). Tether چنین مجوزی ندارد. در ژانویه 2025، ESMA به CASPها گفت خدمات مربوط به استیبلکوینهای غیرمطابق را متوقف کنند و تا پایان سهماهه اول 2025 فقط «فروش» را مجاز دانست، و در عین حال یادآور شد که «صرفاً نگهداری و انتقال این داراییهای رمزنگاریشده باید همچنان ممکن باقی بماند». Binance، Crypto.com، Coinbase و Kraken، USDT را برای کاربران EEA حذف کردند. Circle، صادرکننده USDC، در ژوئیه 2024 در فرانسه مجوز پول الکترونیکی گرفت و به همین دلیل USDC جایگاه خود را حفظ کرد.
این موضوع اهمیت دارد زیرا USDT هنوز بر بازار تسلط دارد. بانک مرکزی اروپا (ECB) در گزارش ثبات مالی نوامبر 2025 سهم USDT از بازار استیبلکوینها را 63٪ و سهم USDC را 26٪ اعلام کرد. برخی از مشتریان شما ممکن است بخواهند با USDT پرداخت کنند؛ یک درگاه دارای مجوز اتحادیه اروپا معمولاً آن را برای شما تبدیل نمیکند.
ناتاشا کازناو، مدیر اجرایی ESMA، این نتیجه را در آوریل 2025 توصیف کرد: این بیانیه «منجر به حذف استیبلکوینهای برجسته توسط بورسهای بزرگ اتحادیه اروپا شد، که نشانه تطبیق صنعت است.» استیبلکوینهای یورویی از پایهای کوچک در حال رشدند. Chainalysis رشد EURC را بین ژوئیه 2024 و ژوئن 2025 برابر 2727٪ اندازه گرفت، در برابر 86٪ برای USDC.
قاعده Travel Rule در مرحله پرداخت برای مشتریان شما چه معنایی دارد؟#
Travel Rule بیشتر وظیفه درگاه است، اما مشتری شما آن را خواهد دید. مقررات (EU) 2023/1113 که از 30 دسامبر 2024 اجرا میشود، از CASPی که کریپتو میفرستد میخواهد اطلاعات فرستنده را منتقل کند، و از CASPی که آن را دریافت میکند میخواهد این اطلاعات را به دست آورد. برای انتقال کریپتو حداقل مبلغی وجود ندارد. وقتی پرداخت از یک کیف پول شخصی میآید که هیچ صرافی آن را کنترل نمیکند، CASP دریافتکننده همچنان باید جزئیات فرستنده را «به دست آورده و نگه دارد» (ماده 16(2))؛ بنابراین مشتریای که از چنین کیف پولی پرداخت میکند ممکن است پیش از واریز پرداخت، نام و سایر اطلاعات خود را درخواست ببیند. برای مبالغ بالای 1000 یورو، قواعد بررسیهای بیشتری را برای نشانیهای خودمیزبان (self-hosted) اضافه میکند. به مشتریان B2B پیش از پرداخت این موضوع را بگویید تا درخواست جزئیات، شبیه یک پرداخت ناموفق به نظر نرسد.
آیا درگاه تبدیل ارز دیجیتال به ارز فیات ارزانتر از کارتهای پرداخت است؟#
این ادعا که کریپتو «ارزانتر از کارت» است تنها در صورتی درست است که صورتحسابهای کامل را مقایسه کنیم. در سمت کارت، مقررات اتحادیه اروپا کارمزد بینبانکی (interchange)، یعنی کارمزدی که به بانک دارنده کارت پرداخت میشود، را برای کارتهای بدهکاری مصرفکننده به 0.2٪ و برای کارتهای اعتباری مصرفکننده به 0.3٪ محدود میکند (مقررات (EU) 2015/751). این سقف تنها یک قلم است. یک مطالعه کمیسیون اروپا نشان داد کارمزدهای شبکههای کارتی که روی کارمزد بینبانکی اضافه میشوند، بین سالهای 2018 و 2022 تقریباً دو برابر شدند و از 0.27٪ به 0.44٪ ارزش تراکنش رسیدند. کارتهای تجاری سقف ندارند؛ در بررسی 2020 کمیسیون، کارمزد بینبانکی آنها بهطور میانگین حدود 0.86٪ و هزینه کل برای پذیرنده حدود 1.20٪ بود (دادههای 2017). سپس حاشیه سود بانک پذیرنده، چارجبک (chargeback) / استرداد تراکنش توسط بانک صادرکننده و هزینه اختلافات وجود دارد.
در سمت کریپتو، درگاهها ارقام خود را منتشر میکنند: CoinGate کارمزدها را «از 1٪» اعلام میکند و CryptoProcessing تبلیغ میکند «<1.5٪». ما هیچ مطالعه مستقلی درباره هزینه پذیرش کریپتو در اتحادیه اروپا پیدا نکردیم، پس این ارقام را تا زمانی که پیشنهاد قیمت نبینید، تبلیغاتی در نظر بگیرید. بپرسید درصد اعلامشده شامل چه مواردی است.
| قلم هزینه | کارتها (اتحادیه اروپا) | کریپتو به یورو از طریق درگاه |
|---|---|---|
| کارمزد سمت پرداختکننده | کارمزد بینبانکی سقف 0.2٪ (بدهکاری) / 0.3٪ (اعتباری)؛ کارتهای تجاری بدون سقف | کارمزد شبکه، که از کیف پول فرستنده پرداخت میشود |
| کارمزد شبکههای کارتی (scheme fees) یا شبکه | بهطور میانگین 0.44٪ (2022، مطالعه کمیسیون اروپا) | ندارد |
| کارمزد پردازشگر | حاشیه سود بانک پذیرنده، قابل مذاکره | کارمزد درگاه، حدود 1–1.5٪ بر اساس ادعای خود شرکتها |
| هزینه نرخ تبادل | ندارد برای کارتهای یورویی | اختلاف نرخ داخل قیمت پیشنهادی، که اغلب جداگانه نشان داده نمیشود |
| پرداخت به حساب شما | برنامه تسویه بانک پذیرنده | کارمزد پرداخت یا حداقل مبلغ، متغیر است |
| چارجبک (chargeback) / استرداد تراکنش توسط بانک صادرکننده | دارد، همراه با کارمزد و اختلافات | چارجبک ندارد؛ استرداد وجه (refund) تصمیمی دستی است |
برای بسیاری از کسبوکارها، پرسش مفید این نیست که «کدام ارزانتر است»، بلکه این است که «کدام مشتریان بدون کریپتو اصلاً پرداخت نمیکردند». اگر از قبل ترافیک کارت را میان چند ارائهدهنده هدایت میکنید، میتوانید کریپتو را به عنوان یک مسیر دیگر در راهاندازی ارکستراسیون پرداخت خود اضافه کنید، به جای آنکه یک سیستم جداگانه باشد.
یوروها چقدر سریع به حساب بانکی شما میرسند؟#
تبدیل معمولاً حداکثر چند دقیقه طول میکشد؛ بخش بانکی تعیین میکند که کی میتوانید پول را خرج کنید. بر اساس مقررات پرداختهای فوری (مقررات (EU) 2024/886)، بانک دریافتکننده باید انتقال فوری را «ظرف 10 ثانیه» در دسترس قرار دهد، 24 ساعت شبانهروز و همه روزهای هفته. بانکهای منطقه یورو تا 9 اکتبر 2025 موظف بودند بتوانند انتقال فوری ارسال کنند، در حالی که مؤسسات پرداخت و پول الکترونیکی در منطقه یورو تا 9 آوریل 2027 فرصت دارند. یک انتقال استاندارد SEPA تا پایان روز کاری بعدی به بانک گیرنده میرسد. از درگاه بپرسید از کدام سامانه پرداخت استفاده میکند و آیا واریزها خودکار است یا دستهای، و مطمئن شوید یورو به حسابی به نام شرکت شما واریز میشود، مثلاً یک IBAN مجازی با نام مشخص.
چه ریسکهایی بر عهده کسبوکار شما باقی میماند؟#
ریسکهایی که باید در نظر داشت
- نگه داشتن کریپتو ریسک قیمت را دوباره به همراه میآورد: به گفته ESMA، داراییهای رمزنگاریشده تنها در سهماهه اول 2025 بیش از 20٪ از ارزش خود را از دست دادند.
- استیبلکوینها اگر دارندگان باور نداشته باشند که میتوان آنها را به نرخ برابر بازخرید کرد، ممکن است ارتباط خود با نرخ ثابت (peg) را از دست بدهند.
- چارجبکی وجود ندارد که به آن تکیه کنید، پس در شرایط خود توافق کنید که بازپرداختها به چه ارزی انجام میشود و چه کسی تفاوت نرخ تبادل را میپردازد.
- مشتریانی که میخواهند با USDT پرداخت کنند، معمولاً توسط یک درگاه دارای مجوز اتحادیه اروپا خدمت داده نخواهند شد.
تبدیل به یورو در لحظه پرداخت ریسک قیمت را از بین میبرد؛ نگه داشتن کریپتو آن را بازمیگرداند. ESMA خاطرنشان کرد که داراییهای رمزنگاریشده تنها در سهماهه اول 2025 بیش از 20٪ از ارزش خود را از دست دادند. استیبلکوینها این ریسک را کاهش میدهند اما از بین نمیبرند: بانک مرکزی اروپا هشدار میدهد که «آسیبپذیری اصلی آنها این است که سرمایهگذاران اعتماد خود را به امکان بازخرید به نرخ برابر از دست بدهند»، که میتواند به هجوم برای برداشت و از دست رفتن نرخ ثابت بینجامد. ناتاشا کازناو از ESMA، با تکرار هشدار پیشین این نهاد، در آوریل 2025 آن را ساده بیان کرد: «با وجود MiCA، هیچ چیزی به نام دارایی رمزنگاریشده امن وجود نخواهد داشت.»
دو اقدام عملی بیشتر این ریسکها را پوشش میدهد. تسویه خودکار به یورو را انجام دهید، به جای نگه داشتن موجودی. در شرایط خود توافق کنید که بازپرداختها به چه ارزی انجام میشود و چه کسی تفاوت نرخ تبادل را میپردازد، زیرا پرداختهای کریپتویی سازوکار چارجبک ندارند که به آن تکیه شود.
اگر میخواهید استیبلکوین بپذیرید و یورو دریافت کنید بدون آنکه خودتان زیرساخت را بسازید، ItisPay API، صدور فاکتور و تطبیق حساب را ارائه میدهد. مجوزدهی، KYC و تسویه به IBAN شما از طریق شریک دارای مجوز اتحادیه اروپا (CASP + مؤسسه پرداخت) انجام میشود، و ثبتنام، از KYB تا اولین تراکنش، میتواند در کمتر از یک هفته تکمیل شود.
این مقاله صرفاً برای اطلاعرسانی است و مشاوره حقوقی یا نظارتی محسوب نمیشود.

