

Kısaca
- 1 Temmuz 2026'dan itibaren lisanssız bir geçit artık AB'deki müşterilere hizmet veremez. Geçidin MiCA lisansına ihtiyacı vardır; yalnızca ödeme alan bir işletmenin genellikle ihtiyacı yoktur.
- USDC ve EURC gibi euro stablecoin'leri AB'de lisanslı sağlayıcılar aracılığıyla EUR'ye dönüşür; USDT genellikle dönüşmez.
- SEPA Instant ile yapılan ödemeler 10 saniyede hesaba geçer; standart bir SEPA transferi ise bir sonraki iş gününün sonuna kadar ulaşır.
- Geçitler yaklaşık %1 ile %1,5 arasında ücret reklamı yapar. Tam faturayı karşılaştırın; buna kur teklifinin içindeki fark (spread) da dahil olsun. Kartlarla karşılaştırırken kart komisyonu (interchange), şema ücretleri ve acquirer'ın marjını hesaba katın.
Bir müşteri Cuma günü 5.000 USDC öder, bordronuz ise Pazartesi günü euro olarak ödenir. Kripto'dan fiat'a ödeme geçidi bu iki gerçeğin arasında yer alır ve 1 Temmuz 2026'dan itibaren AB'de geçidin seçimi, ücretinden daha fazla önem taşır.
Bu rehber, zaten kripto ile ödeme yapmaya istekli müşterileri olan ve kripto tutmadan ya da bir uyum ekibi kurmadan paranın bir banka hesabına EUR olarak ulaşmasını isteyen işletmeler içindir. Geçidin ne yaptığını, lisansa kimin ihtiyaç duyduğunu, AB'de hangi stablecoin'lerin hâlâ dönüştüğünü, ödeme sırasında Travel Rule'un ne istediğini ve tüm sürecin kartlara kıyasla maliyetini ele alır.
Kripto-fiat ödeme geçidi ne işe yarar?#
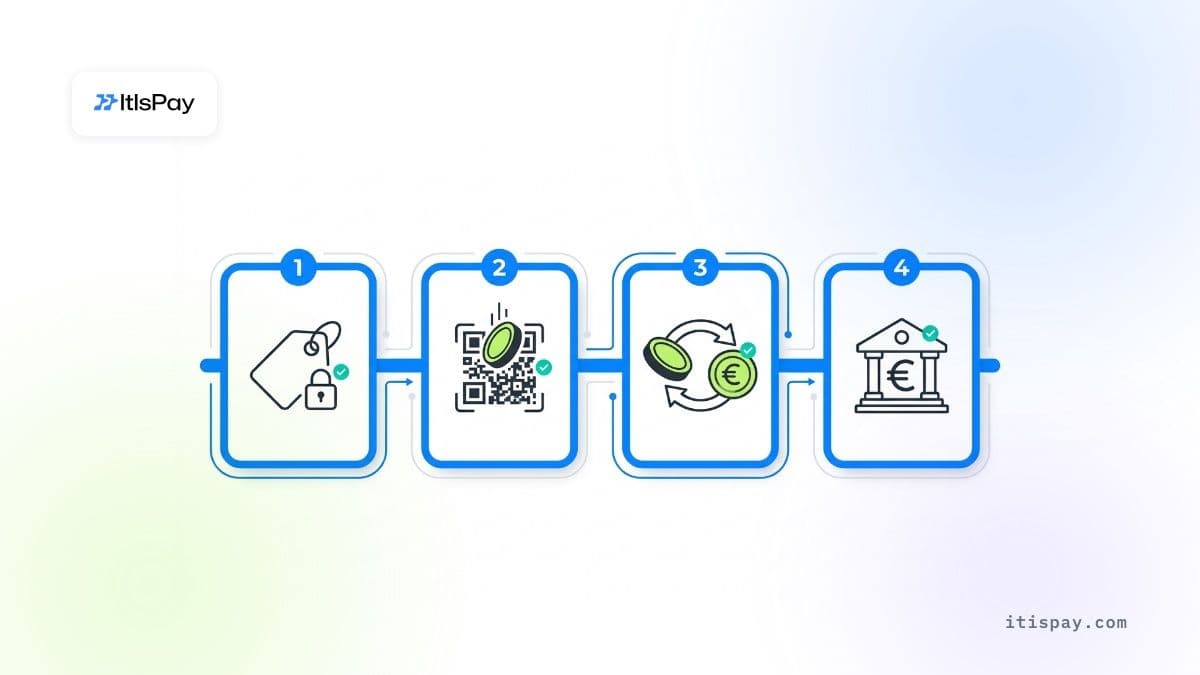
Kripto'dan fiat'a geçit, müşterinin kripto ödemesini banka hesabınızdaki euroya çevirir. Bunu sırayla dört iş yaparak gerçekleştirir: bir fiyat verir ve kur oranını kilitler, müşteriye ödeme yapması için bir adres verir, coinler ulaştığında bunları dönüştürür ve EUR'yi IBAN'ınıza gönderir. Faturanız ödenmiş olarak görünür; müşteri ise normal bir ödeme ekranı görür. Bu dört adımın her birinin kendi gecikmesi ve maliyetin gizlenebileceği kendi yeri vardır; bu yüzden geçitleri tek bir üst düzey yüzdeye göre karşılaştırmak tablonun büyük kısmını kaçırır. Paranın ne zaman gerçekten elinize geçeceğini belirleyen adım sonuncusudur: banka transferi. 2025'ten itibaren euro bölgesindeki bankalar SEPA Instant ödemelerini gönderebilmek zorundadır; bu ödemeler 10 saniyede ulaşır, ancak her geçit bu yolla ödeme yapmaz.
Önemli anlar
| Adım | Ne olur | Tipik süre | Maliyetin gizlendiği yer |
|---|---|---|---|
| 1. Teklif | Geçit tutarı kripto olarak gösterir ve kısa bir süre için kuru kilitler | Ödeme ekranında | Teklife gömülü kur marjı |
| 2. Alım | Müşteri coinleri tek kullanımlık bir adrese gönderir | Saniyeler ile dakikalar arasında, ağa bağlıdır | Ağ ücreti, gönderenin cüzdanından ödenir |
| 3. Dönüştürme | Geçit coinleri EUR karşılığında satar | Genellikle dakikalar içinde | Dönüştürme ücreti ve fark (spread) |
| 4. Ödeme | EUR, IBAN'ınıza gönderilir | 10 saniye (SEPA Instant) ile bir sonraki iş günü arası (standart SEPA) | Ödeme ücreti, minimum ödeme tutarları |
Kurulumun işletmeci tarafını daha ayrıntılı görmek isterseniz, kripto ödemelerini nasıl kabul edeceğinizi adım adım ayrı bir rehberde ele alıyoruz.
Kripto kabul edip euro almak için lisansa ihtiyacınız var mı?#
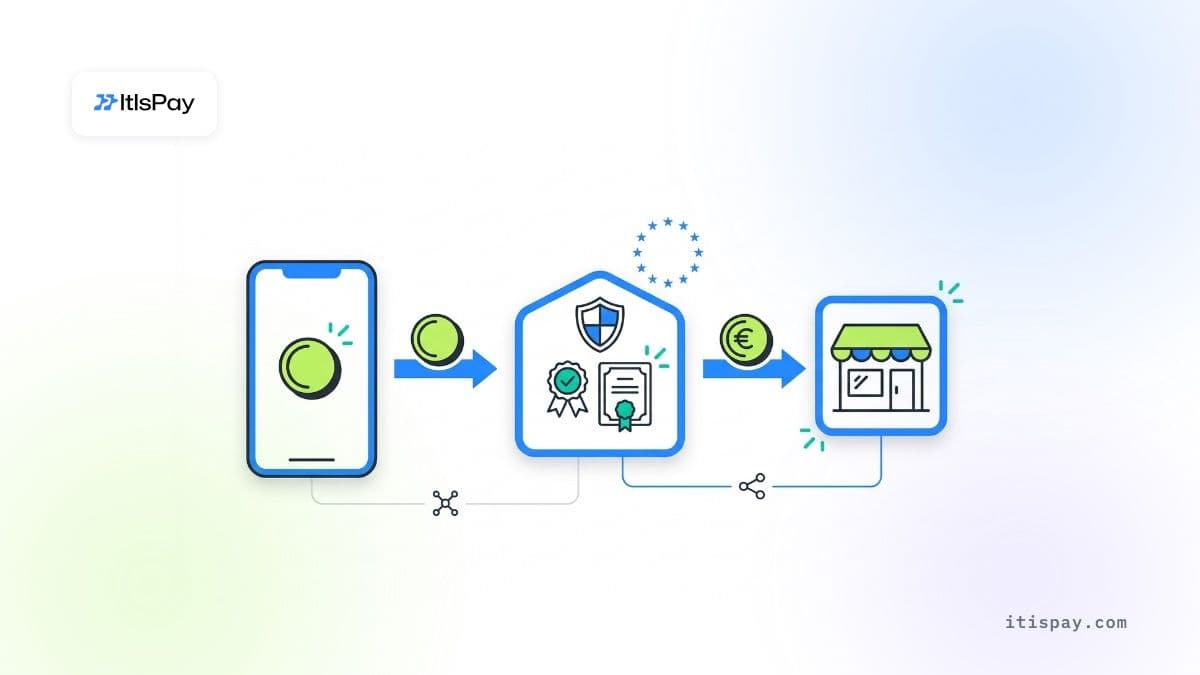
Çoğu durumda lisansa geçidin ihtiyacı vardır, sizin değil. Kripto Varlıklar Piyasaları Düzenlemesi (MiCA), müşterilere sunulan kripto varlık hizmetlerini düzenler: müşteriler adına saklama, kriptonun paraya çevrilmesi, müşteriler adına kripto transferi ve benzeri hizmetler; bunlar Madde 3(1)(16)'da listelenmiştir. Madde 59(1), bir kişinin, kripto varlık hizmet sağlayıcısı (CASP) olarak yetkilendirilmedikçe ya da listelenmiş bir finansal kuruluş olmadıkça “Birlik içinde kripto varlık hizmetleri sunamayacağını” belirtir. Kendi mallarını satan, kripto ile ödeme alan ve bunu lisanslı bir sağlayıcı aracılığıyla dönüştüren bir işletme, bu hizmetlerin hiçbirini kimseye sunmaz. Bu hizmeti sunan geçittir. Bu, düzenlemenin tanımlarının bir yorumudur, bir düzenleyici kurumun cümlesi değildir; modeliniz olağandışıysa bunu kendi hukuk danışmanınızla kontrol edin.
Bu yıl değişen şey geçit tarafıdır. Halihazırda ulusal kurallar altında faaliyet gösteren firmalar bir geçiş döneminde müşterilerine hizmet vermeye devam edebiliyordu; ancak MiCA'nın 143(3) maddesi bitiş tarihini belirledi: “1 Temmuz 2026'ya kadar veya yetkilendirilme ya da reddedilme gerçekleşene kadar” faaliyetlerine devam edebilirler. Bu tarih geçti. Lisanssız bir geçit artık AB müşterilerine hizmet veremez; kapatılır ya da durmak zorunda kalırsa, ödemeleriniz de onunla birlikte durur.
Geçit açısından da lisans almak küçük bir adım değildir. MiCA'nın Ek IV'ü, hizmet sınıfına bağlı olarak asgari sermayeyi 50.000 EUR, 125.000 EUR veya 150.000 EUR olarak belirler; sabit genel giderlerinin dörtte biri daha yüksekse asgari sermaye bu tutardır (67. madde). Kriptoyu paraya çeviren bir geçit en azından 125.000 EUR sınıfına girer. Buna bir uyum görevlisi, politikalar, BT kontrolleri ve ulusal düzenleyici kurumun incelemesini ekleyin; bunu kendi bünyenizde yapmanın maliyeti sermaye tabanının çok ötesine geçer. Bu yüzden kripto kabul eden çoğu işletme kendisi için bir MiCA CASP lisansı başvurusu yapmaz; ödemelerini zaten böyle bir lisansa sahip birine yönlendirir.
Bunun pratikte anlamı#
Yükümlülükleriniz ortadan kalkmaz. Hâlâ neyi sattığınızın kaydını tutarsınız, her ödemenin euro değerini hesaba katarsınız ve kayıt olurken sağlayıcınızın işletmenizle ilgili sorularını yanıtlarsınız (KYB, know your business). Kaçındığınız şey lisans, sermaye ve düzenleyici incelemedir. Bunun yerine üstlendiğiniz risk karşı taraf riskidir: seçtiğiniz sağlayıcının lisanslı olup olmadığı ve lisanslı kalıp kalmayacağı.
Bir kripto-fiat geçidini imzalamadan önce nasıl kontrol edersiniz?#
Tek değil, iki yetkilendirmeyi kontrol edin. Birincisi, alım, dönüştürme ve transferi kapsayan CASP olarak MiCA yetkilendirmesi. İkincisi, geçit USDC ya da EURC gibi e-para belirteci sayılan stablecoin'leri ödeme olarak işliyorsa önemlidir: Avrupa Bankacılık Otoritesi (EBA), bu tür belirteçlerin müşteriler adına transferinin ya da saklanmasının, Ödeme Hizmetleri Direktifi (PSD2) kapsamında bir ödeme hizmeti de olabileceğini belirtmiştir. EBA, Haziran 2025'te yayımladığı bir no-action mektubunda CASP'lere bu ikinci lisansı almak ya da lisanslı bir ödeme sağlayıcısıyla ortaklık kurmak için 1 Mart 2026'ya kadar bir geçiş süresi tanımıştır. Üzerinde iki bilgiyi, yani bir CASP yetkilendirmesini ve bir ödeme ya da e-para kurumu lisansını gösteren bir geçit, “MiCA'ya hazır” diyen bir geçide göre daha güvenilirdir.
İmzalamadan önce şunları isteyin ve doğrulayın:
- geçidin ESMA'nın yetkili CASP'ler sicilindeki kaydını ve sizinle sözleşme yapacak tüzel kişinin adını;
- ana düzenleyici kurumunu ve lisans numarasını, düzenleyici kurumun kendi web sitesinde kontrol edilmiş olarak;
- stablecoin ödemelerini uzlaştırıyor (settle ediyor) ise (ya da lisanslı bir ödeme sağlayıcısıyla ortaklığı varsa) ödeme ya da e-para kurumu lisansını;
- AB içinde hangi coinleri EUR'ye dönüştürdüğünü;
- ödemelerin SEPA Instant ile yapılıp yapılmadığını ve hangi minimum ödeme tutarının uygulandığını;
- iadelerin nasıl işlediğini ve hangi para biriminde ödendiğini.
ESMA'nın geçici MiCA sicili, 7 Ekim 2026 itibarıyla 360'tan fazla yetkili CASP'i listeliyordu; bu yüzden lisanslı bir sağlayıcı bulmak zor değildir. Sözleşmedeki isim, sicildeki isimle eşleşmelidir.
AB'de hangi stablecoin'leri EUR'ya çevirebilirsiniz?#
USDC ve EURC gibi euro stablecoin'leri AB'de lisanslı sağlayıcılar aracılığıyla EUR'ye dönüşür. USDT farklı bir durumdur. MiCA kapsamında tek bir para birimine referans veren bir stablecoin bir e-para belirtecidir ve yalnızca yetkilendirilmiş bir kredi kurumu ya da e-para kurumu bunu halka sunabilir (48. madde). Tether'ın böyle bir yetkilendirmesi yoktur. Ocak 2025'te ESMA, uyumsuz stablecoin'lerde hizmet veren CASP'lerin hizmetlerini durdurmasını istedi; 2025'in ilk çeyreğinin sonuna kadar yalnızca “sadece satış” işlemlerine izin verdi ve “bu kripto varlıkların salt saklanması ve transferi yapılabilir kalmalıdır” notunu düştü. Binance, Crypto.com, Coinbase ve Kraken, EEA kullanıcıları için USDT'yi kaldırdı. USDC'nin ihraççısı Circle, Temmuz 2024'te Fransa'da bir e-para lisansı aldı; USDC'nin yerini korumasının nedeni de budur.
Bu önemlidir, çünkü USDT hâlâ piyasaya hâkimdir. Avrupa Merkez Bankası'nın (ECB) Kasım 2025 Finansal İstikrar Raporu, USDT'nin stablecoin piyasasındaki payını %63, USDC'nin payını ise %26 olarak veriyor. Müşterilerinizin bir kısmı USDT ile ödemek isteyecek; AB lisanslı bir geçit ise bunu genellikle sizin için dönüştürmeyecektir.
ESMA'nın icra direktörü Natasha Cazenave, sonucu Nisan 2025'te şöyle tanımladı: bu açıklama “büyük AB borsalarının öne çıkan stablecoin'leri listeden çıkarmasına yol açtı; bu da sektörün uyum sağladığının bir işaretidir.” Euro stablecoin'leri küçük bir tabandan büyüyor. Chainalysis, Temmuz 2024 ile Haziran 2025 arasında EURC'nin büyümesini %2.727 olarak ölçtü; USDC için bu oran %86'ydı.
Ödeme aşamasında Travel Rule müşterileriniz için ne anlama geliyor?#
Travel Rule çoğunlukla geçidin işidir, ancak müşteriniz bunu fark edecektir. 30 Aralık 2024'ten beri uygulanan (AB) 2023/1113 sayılı Yönetmelik, kripto gönderen bir CASP'in gönderen hakkında bilgi iletmesini, bunu alan CASP'in ise bu bilgiyi elde etmesini zorunlu kılar. Kripto transferleri için asgari bir tutar yoktur. Ödeme, hiçbir borsanın kontrol etmediği kişisel bir cüzdandan geldiğinde bile alıcı CASP, gönderenin bilgilerini “elde etmek ve tutmak” zorundadır (16(2) maddesi). Bu nedenle böyle bir cüzdandan ödeme yapan bir müşteriden, ödeme hesaba geçmeden önce adı ve diğer bilgileri istenebilir. 1.000 EUR'nun üzerinde, kurallar kendi kendine barındırılan adresler üzerinde ek kontroller getirir. B2B müşterilerinize bunu ödemeden önce söyleyin; böylece bilgi talebi başarısız bir ödeme gibi görünmez.
Kripto-fiat geçidi kartlardan daha ucuz mu?#
Kriptonun “karttan daha ucuz” olduğu iddiası yalnızca tam faturaları karşılaştırırsanız geçerlidir. Kart tarafında AB kuralları, kart sahibinin bankasına ödenen ücret olan kart komisyonunu (interchange) tüketici debit kartları için %0,2, tüketici kredi kartları için %0,3 ile sınırlar ((AB) 2015/751 sayılı Yönetmelik). Bu sınır yalnızca bir kalemdir. Avrupa Komisyonu'nun bir çalışması, kart şemalarının kart komisyonunun üzerine koyduğu şema ücretlerinin 2018 ile 2022 arasında neredeyse iki katına çıkarak işlem değerinin %0,27'sinden %0,44'üne yükseldiğini buldu. Ticari kartlar sınırlandırılmamıştır; Komisyonun 2020 incelemesinde bunlardaki kart komisyonu ortalama %0,86, işletmeci için toplam maliyet ise yaklaşık %1,20 (2017 verileri) idi. Bunların yanında acquirer'ın kendi marjı, chargeback'ler ve itirazların maliyeti de vardır.
Kripto tarafında geçitler kendi rakamlarını yayımlar: CoinGate ücretlerin “%1'den başlayan” olduğunu belirtiyor, CryptoProcessing ise “<%1,5” reklamı yapıyor. Avrupa'da kripto kabul maliyetleri üzerine bağımsız bir çalışma bulamadık; bu nedenle teklifi görene kadar bu rakamları pazarlama olarak değerlendirin. Yüzdenin neyi kapsadığını sorun.
| Maliyet kalemi | Kartlar (AB) | Geçit üzerinden kripto'dan EUR'ye |
|---|---|---|
| Ödeyen tarafa ücret | Kart komisyonu %0,2 (debit) / %0,3 (kredi) ile sınırlı; ticari kartlar sınırsız | Ağ ücreti, gönderenin cüzdanından ödenir |
| Şema ya da ağ ücretleri | Ortalama %0,44 (2022, AB Komisyonu çalışması) | Yok |
| İşlemci ücreti | Acquirer marjı, pazarlıkla belirlenir | Geçit ücreti, şirketlerin kendi beyanına göre yaklaşık %1–1,5 |
| Kur maliyeti | EUR kartlar için yok | Teklif içindeki fark (spread), çoğu zaman ayrıca gösterilmez |
| Hesabınıza ödeme | Acquirer'ın ödeme (settlement) takvimi | Ödeme ücreti ya da minimum tutar, değişken |
| Chargeback'ler | Evet, ücret ve itirazlarla | Chargeback yok; iadeler manuel bir karardır |
Birçok işletme için faydalı soru “hangisi daha ucuz” değil, “hangi müşteriler kripto olmadan hiç ödeme yapmazdı” sorusudur. Kart trafiğinizi zaten birden fazla sağlayıcıya dağıtıyorsanız, kriptoyu ayrı bir sistem olarak değil, ödeme orkestrasyonu kurulumunuzda bir rota daha olarak ekleyebilirsiniz.
Euro'lar banka hesabınıza ne kadar hızlı ulaşır?#
Dönüştürme genellikle en fazla birkaç dakika sürer; paranızı ne zaman harcayabileceğinizi banka adımı belirler. Anlık Ödemeler Yönetmeliği'ne ((AB) 2024/886) göre alıcının bankası, her gün, 24 saat boyunca anlık transferi “10 saniye içinde” sunmak zorundadır. Euro bölgesindeki bankaların anlık transfer gönderebilmesi için son tarih 9 Ekim 2025'ti; euro bölgesindeki ödeme ve e-para kurumlarının ise 9 Nisan 2027'ye kadar süresi var. Standart bir SEPA transferi, alıcının (lehtarın) bankasına bir sonraki iş gününün sonuna kadar ulaşır. Geçitten hangi ödeme sistemini kullandığını ve ödemelerin otomatik mi yoksa toplu mu yapıldığını sorun; euroların şirketinizin adına açılmış bir hesaba, örneğin adlandırılmış bir sanal IBAN'a ulaştığını doğrulayın.
İşletmenizde hangi riskler kalır?#
Akılda tutulacak riskler
- Kripto tutmak fiyat riskini geri getirir: ESMA'ya göre kripto varlıklar yalnızca 2025'in ilk çeyreğinde değerinin %20'sinden fazlasını kaybetti.
- Stablecoin'ler, sahipleri paralarının par değerinden geri alınabileceğine inanmayı bıraktığında sabitlemelerini (peg) kaybedebilir.
- Geri dönecek bir chargeback yoktur; bu nedenle iadelerin hangi para biriminde ödeneceğini ve kur farkını kimin taşıyacağını şartlarınızda kararlaştırın.
- USDT ile ödemek isteyen müşterilere genellikle AB lisanslı bir geçit hizmet vermeyecektir.
Ödeme anında EUR'ye dönüştürmek fiyat riskini ortadan kaldırır; kripto tutmak onu geri getirir. ESMA, kripto varlıkların yalnızca 2025'in ilk çeyreğinde değerinin %20'sinden fazlasını kaybettiğini belirtti. Stablecoin'ler bu riski azaltır ama ortadan kaldırmaz: ECB, onların “birincil zafiyetinin, yatırımcıların par değerinden geri alınabileceklerine olan güvenlerini yitirmeleri” olduğunu uyarıyor; bu da bir panik kaçışını ve sabitlemenin kaybını tetikleyebilir. ESMA'dan Natasha Cazenave, düzenleyici kurumun daha önceki uyarısını yineleyerek Nisan 2025'te bunu açıkça söyledi: “MiCA'ya rağmen güvenli bir kripto varlık diye bir şey olmayacak.”
Bunların çoğunu iki pratik adım kapsar. Bakiye tutmak yerine EUR'ye otomatik takas edin. Hangi para biriminde iade yapılacağını ve kur farkını kimin taşıyacağını şartlarınızda kararlaştırın; çünkü kripto ödemelerinin geri dönecek bir chargeback mekanizması yoktur.
Stablecoin kabul etmek ve euro almak istiyor ama altyapıyı kendiniz kurmak istemiyorsanız, ItisPay API'yi, faturalandırmayı ve mutabakatı sağlar. Lisanslama, KYC ve IBAN'ınıza takas, AB lisanslı CASP + Ödeme Kurumu ortağımız üzerinden yürür; KYB'den ilk işleme kadar onboarding bir haftadan kısa sürede tamamlanabilir.
Bu makale yalnızca bilgilendirme amaçlıdır ve hukuki veya düzenleyici tavsiye niteliği taşımaz.

