Платёжный шлюз для форекс-рынка — первое место, с которым соприкасаются деньги клиентов брокера. В ЕС правила о том, куда эти деньги обязаны поступить, строже правил о том, как их принимать. Большинство руководств по платёжным шлюзам этот момент пропускают. Именно его проверяет надзорный орган.
Выбор платёжного шлюза для форекс-брокеров начинается с отслеживания движения денег от депозита до вывода. Ниже: где шлюз может проводить расчёты по средствам клиентов, почему карточные системы относят брокеров к категории высокого риска, как должны работать выводы средств и что меняется, когда клиенты вносят стейблкоины. Каждое правило прослежено до закона, регулятора или карточной системы, которые его установили.
Коротко
- Средства клиентов должны оказаться на отдельном счёте клиентов в банке или на соответствующем требованиям фонде денежного рынка (Делегированная директива (ЕС) 2017/593, ст. 4). Мерчант-счёт шлюза — лишь транзитный, а на Кипре деньги должны переводиться дальше сразу после расчёта (циркуляр CySEC C418, ноябрь 2020 года).
- Visa относит MCC 6211 к категории «High Integrity Risk Financial Trading Platforms» в своём Merchant Data Standards Manual (октябрь 2026 года), поэтому брокер, который опирается только на карты, уязвим.
- Мгновенные переводы SEPA поступают в течение 10 секунд и с 9 октября 2025 года в банках еврозоны включают бесплатную проверку имени получателя, что делает их надёжным каналом для выводов средств.
- Выбирайте шлюз по тому, где он проводит расчёты, как возвращает средства отправителю и как сверяет операции каждый день, а не по количеству способов оплаты в списке.
Что делает платёжный шлюз для форекс-брокера?#
Платёжный шлюз для форекс-рынка принимает депозиты клиентов картой, банковским переводом, электронным кошельком или криптовалютой, проводит выводы средств и передаёт данные о каждом движении в back office брокера и торговую платформу. Разница с электронной коммерцией — в праве собственности. Выручка магазина принадлежит магазину. Депозиты брокера принадлежат его клиентам.
MiFID II, законодательство ЕС для инвестиционных фирм, прямо формулирует эту обязанность в ст. 16(9): фирма, которая держит денежные средства клиентов, должна «принимать адекватные меры для защиты прав клиентов и, за исключением кредитных организаций, предотвращать использование средств клиентов за свой счёт».
Это одно предложение меняет то, что брокеру нужно от шлюза. Шлюз, созданный для розничных продаж, производит расчёты за вычетом комиссий на один операционный счёт. Брокеру нужен шлюз, который проводит расчёты в полном объёме, на нужный счёт и с записью, связывающей каждый евро с клиентом. Карточная часть проблемы — резервы и лимиты по чарджбэкам — пересекается с любым высокорисковым мерчант-счётом. Сторона денежных средств клиентов специфична для брокеров.
Куда платёжный шлюз для форекс-рынка должен переводить денежные средства клиентов?#
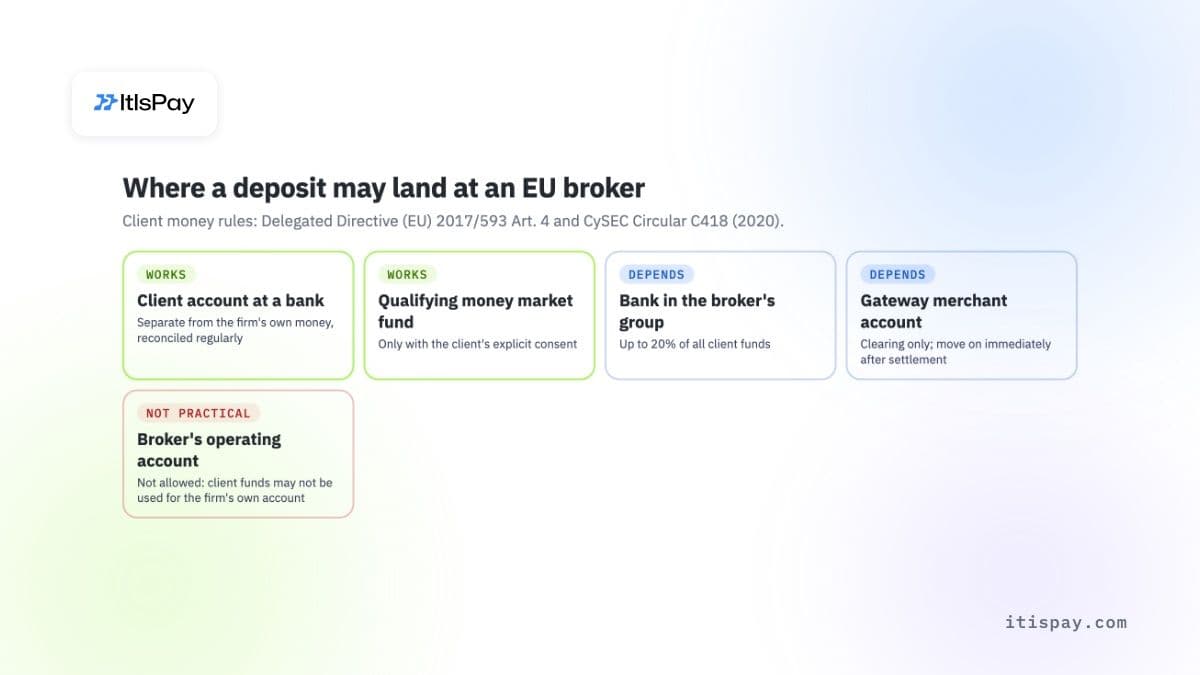
Денежные средства клиентов должны оказаться на счёте клиентов в центральном банке, авторизованной кредитной организации, банке третьей страны или соответствующем требованиям фонде денежного рынка. Платёжное учреждение или учреждение электронных денег в этом списке не значатся. Мерчант-счёт шлюза может держать деньги для клиринга, но это остановка на пути, а не место хранения.
Что требует законодательство ЕС#
Делегированная директива Комиссии (ЕС) 2017/593 задаёт детали. Ст. 4(1) требует, чтобы фирма «незамедлительно» размещала средства клиентов в одном из четырёх видов учреждений выше. Платёжные учреждения и учреждения электронных денег среди них не значатся; это наше прочтение списка, поскольку директива не упоминает их по названию. Ст. 2(1) добавляет, что средства клиентов должны находиться на счетах, обособленных от собственных средств фирмы, с регулярной сверкой с третьими лицами, которые их хранят.
Ст. 4(3) ограничивает групповой риск: средства, размещённые в банке группы брокера, не должны превышать 20 % всех средств клиентов, если только фирма не докажет, что лимит несоразмерен для небольшого остатка.
Что добавляет CySEC для мерчант-счетов#
На Кипре работает много брокеров форекс и CFD из ЕС, а его надзорный орган закрепил часть о шлюзах в документе. Циркуляр CySEC C418 (27 ноября 2020 года) разрешает кипрским инвестиционным фирмам держать мерчант-счета в платёжных учреждениях и учреждениях электронных денег для клиринга платежей клиентов в обоих направлениях. Условия строгие:
- средства клиентов должны переводиться на счёт клиентов в подходящем банке «сразу после клиринга/расчётов по платёжным операциям»;
- если брокер зачисляет средства на торговый счёт до расчёта по депозиту, он обязан сначала перевести ту же сумму со своих средств на счёт клиентов;
- если у платёжного провайдера есть скользящий резерв, брокер пополняет счёт клиентов из собственных средств на ту же сумму;
- провайдер должен быть регулируемым в государстве-члене ЕС или в эквивалентной третьей стране, а брокеров просят указывать своих провайдеров на сайте.
Циркуляр также закрывает распространённую лазейку: «Merchant accounts must be used only and exclusively by CIFs» («Мерчант-счета должны использоваться исключительно CIF»). Брокер не может передать свой мерчант-счёт аффилированной компании или партнёру-посреднику. В Великобритании FCA приходит к схожему результату через CASS 7.13, который требует, чтобы средства клиентов перечислялись напрямую на банковский счёт клиентов.
Для покупателя шлюза это даёт один проверочный вопрос: в день, когда клиент вносит 1 000 €, на чьё имя открыт счёт, на который поступают эти 1 000 €, и как быстро деньги переходят на счёт клиента?
Почему карточные схемы считают форекс-брокеров высокорисковыми?#
Карточные схемы классифицируют брокеров по коду категории продавца (MCC), а коды торговых платформ относятся к самым высоким группам риска. В Merchant Data Standards Manual от Visa (октябрь 2026) код MCC 6211 обозначен как «High Integrity Risk Financial Trading Platforms», когда карта не предъявляется. В рамках отдельной программы Visa Integrity Risk Program эквайеры обязаны зарегистрировать таких торговцев до их подключения.
В том же руководстве криптобиржи и онрамп-сервисы отнесены к MCC 6051 и 6012. Оно требует, чтобы торговец, продающий квазиналичные средства, использовал один из этих кодов, даже если это не его основной бизнес. Брокер, который позволяет клиентам пополнять счёт криптовалютой, купленной картой, может оказаться сразу под двумя кодами высокого риска.
На практике карты несут для брокера два риска. Эмитенты чаще отказывают по кодам торговых платформ, поэтому успешность депозитов падает. Клиенты, которые теряют деньги, иногда оспаривают депозит как неавторизованный платёж, что повышает долю спорных операций и требования к резервам. Брокеры обычно отвечают подключением нескольких эквайеров и оркестрацией платежей, чтобы направлять каждую карту тому провайдеру, который с наибольшей вероятностью её одобрит. Маршрутизация повышает уровень одобрений, но риск спора остаётся за картой.
Как должны работать выводы средств у форекс-брокера?#
Выводы должны возвращаться на счёт или карту, с которых поступили деньги, на имя клиента, а прибыль сверх депозита — на верифицированный банковский счёт на то же имя. Это правило «возврата к источнику» — отраслевая практика и защита от AML, а не отдельная статья законодательства ЕС, поэтому шлюз должен реализовать его с чёткими исключениями.
Правовая основа шире. Новый Регламент ЕС о борьбе с отмыванием денег (ЕС) 2024/1624, который применяется с 10 июля 2027 года, обязывает обязанные субъекты, включая инвестиционные фирмы, получать, где это необходимо, информацию об источнике и месте назначения средств клиента. В обзоре проверок CySEC по AML, подготовленном кипрской юридической фирмой в 2018 году, возврат средств на тот же счёт, с которого они поступили, на имя клиента был назван надлежащей практикой.
Сложные случаи определяют, пройдут ли выводы гладко:
- Прибыль сверх депозита: возврат на карту не может превышать внесённую сумму, поэтому шлюз возвращает до суммы депозита, а остаток отправляет банковским переводом или, если карта это поддерживает, как выплату на карту.
- Истёкшая или закрытая карта: возврат не проходит, и шлюзу нужен запасной вариант — верифицированный банковский счёт на то же имя.
- Несколько способов пополнения: выводы распределяются пропорционально между источниками или возвращаются в порядке поступления депозитов, и это правило должно быть записано.
- Криптодепозиты: средства возвращаются на адрес, которым управляет клиент, с данными travel rule.
Мгновенные переводы SEPA упрощают банковский этап. Согласно Регламенту (ЕС) 2024/886, банки еврозоны обязаны принимать мгновенные переводы с 9 января 2025 года и отправлять их с 9 октября 2025 года; платёжные и электронные денежные учреждения имеют срок до 9 апреля 2027 года. Средства должны поступить получателю в течение 10 секунд, а мгновенные переводы не могут стоить дороже обычных. С 9 октября 2025 года банки еврозоны также обязаны бесплатно проверять, совпадает ли имя получателя с IBAN, и предупреждать плательщика, если не совпадает. Для брокера это полезная проверка имени при выплатах, хотя фирма, отправляющая выплаты пакетами, может её отключить.
Какие способы оплаты должен предлагать форекс-брокер?#
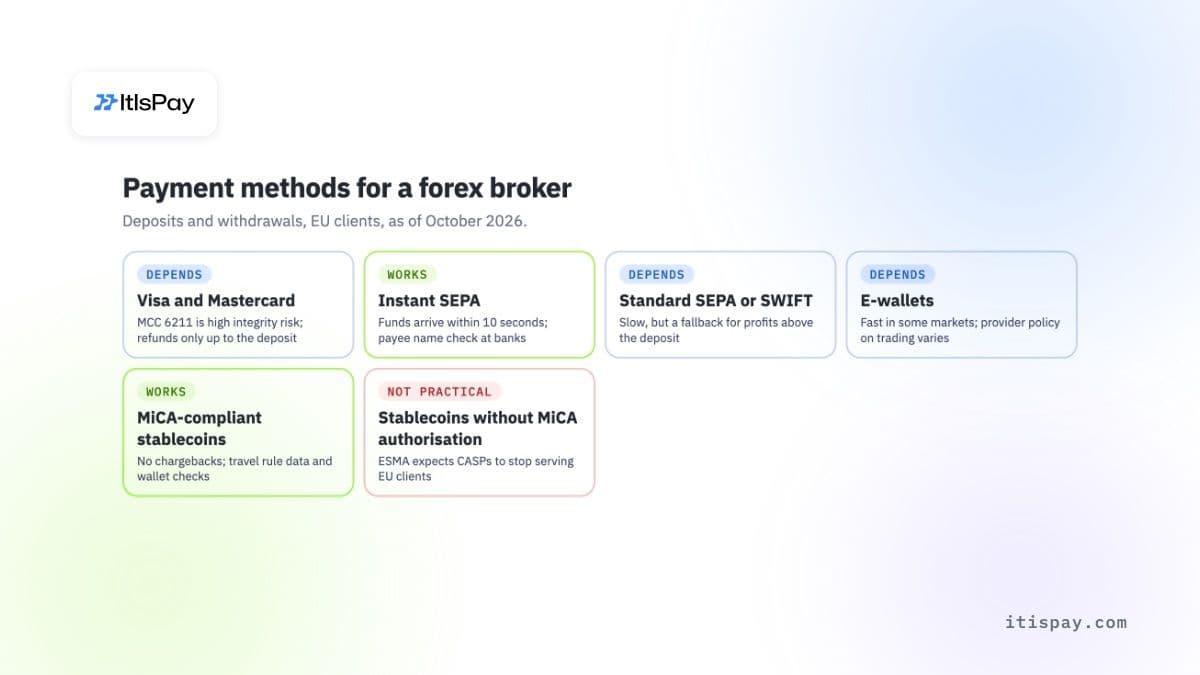
Предлагайте карты для охвата аудитории, мгновенный SEPA для клиентов в евро и для выводов, а также стейблкоины, соответствующие MiCA, для клиентов, которые уже держат криптовалюту. Каждый канал отказывает по-своему, поэтому брокер, зависящий от одного из них, уязвим, когда тот выходит из строя.
| Способ | Пополнения | Выводы | Основной риск | Вердикт |
|---|---|---|---|---|
| Visa и Mastercard | Мгновенно, привычно для клиентов | Возврат только до суммы депозита | Высокорисковый MCC, споры, резервы | Зависит от условий |
| Мгновенный SEPA | В течение 10 секунд, только евро | Быстро, с проверкой имени получателя | Только банки еврозоны | Работает |
| Обычный SEPA или Swift | Медленно, один или несколько дней | Запасной вариант для прибыли | Скорость, комиссии Swift | Зависит от условий |
| Электронные кошельки | Быстро на некоторых рынках | Возврат на тот же кошелёк | Политика провайдера в отношении торговли | Зависит от условий |
| Стейблкоины, соответствующие MiCA (USDC, EURC) | Минуты, без чарджбэков | Возврат на верифицированный адрес | Travel rule, проверки кошельков | Работает |
| Стейблкоины без авторизации по MiCA | Возможно через офшор | Трудно поддерживать в ЕС | ESMA ожидает прекращения услуг | Нет |
Стейблкоины работают для брокера, только если кто-то конвертирует их в евро и направляет на нужный счёт. Платёжный шлюз для конвертации криптовалюты в фиатные деньги выполняет эту конвертацию, но правила учёта клиентских средств из раздела выше по-прежнему применяются к евро, которые он выплачивает.
Может ли форекс-брокер принимать депозиты в криптовалюте по MiCA?#
Да, по одному из двух путей. Либо брокер уведомляет своего регулятора и предлагает криптоуслугу самостоятельно в рамках своего разрешения MiFID, либо авторизованный поставщик услуг в сфере криптоактивов (CASP) принимает криптовалюту, конвертирует её и выплачивает брокеру в евро. Оказывать криптоуслуги в ЕС без одного из этих путей не разрешено.
MiCA (Регламент (ЕС) 2023/1114, ст. 59) резервирует криптоуслуги за авторизованными CASP и за определёнными уже регулируемыми фирмами. Ст. 60(3) позволяет инвестиционной фирме предлагать криптоуслуги, соответствующие её разрешениям MiFID, например хранение или обмен криптовалюты на средства, при условии уведомления её регулятора по месту регистрации не менее чем за 40 рабочих дней. Всё, что выходит за эти рамки, требует полной лицензии MiCA CASP. Переходный период для фирм, работавших до MiCA, завершился не позднее 1 июля 2026 года.
Далее действуют ещё два правила, которые следуют за депозитом:
- Правило о передаче данных (travel rule). Регламент (ЕС) 2023/1113 о переводе средств применяется с 30 декабря 2024 года. Криптопереводы должны содержать данные отправителя и получателя. По переводам свыше 1 000 EUR с самостоятельно размещённого кошелька принимающий CASP обязан проверить, владеет ли клиент этим адресом или контролирует его.
- Выбор стейблкоина. В январе 2025 года ESMA попросила CASP ограничить услуги для стейблкоинов, не соответствующих MiCA. 8 октября 2026 года ESMA пошла дальше и заявила, что CASP «должны прекратить оказание услуг, связанных со стейблкоинами, не соответствующими MiCA, клиентам в Европейском союзе», а оставшиеся позиции должны быть урегулированы в течение трёх месяцев. Компания Circle объявила в июле 2024 года, что получила во Франции разрешение на выпуск USDC и EURC в качестве токенов электронных денег. По любому другому токену перед его принятием проверьте промежуточный реестр MiCA от ESMA.
Великобритания устроена иначе. FCA запрещает продажу криптодеривативов, включая CFD, розничным клиентам с 6 января 2021 года. Криптовалюта как способ внесения депозита — это отдельный вопрос от криптовалюты как торгового инструмента.
Где платёжный шлюз для форекса не помогает?#
Где шлюз не помогает
- Он не меняет правил продуктов. Ограничения ESMA 2018 года для розничных клиентов по CFD, которые теперь являются национальными правилами, остаются в силе: кредитное плечо 30:1 по основным валютным парам, закрытие позиций при уровне маржи 50 %, защита от отрицательного баланса и предупреждение о рисках.
- Он не делает легальными трансграничные продажи. В июле 2019 года ESMA заявила, что фирмы из-за пределов ЕС могут обслуживать клиентов из ЕС только по собственной исключительной инициативе клиента.
- Он не распространяется на розничные криптодеривативы в Великобритании, которые FCA запрещает с января 2021 года.
- Он не заменяет ваши собственные обязанности по KYC и AML как инвестиционной фирмы и не заменяет проверку фирм-клонов, которые копируют название реального брокера.
Как выбрать платёжный шлюз для форекса: вопросы, которые нужно задать#
Спросите, куда поступают деньги, как маршрутизируются выводы и как выглядят отчёты. Ответы быстро покажут, работал ли провайдер раньше с регулируемыми брокерами.
| Вопрос | Почему это важно | Хороший ответ |
|---|---|---|
| На чей счёт зачисляется депозит? | Правила о средствах клиентов | Счёт клиента или транзитный счёт, с которого средства сразу переводятся после расчёта |
| Регулируется ли провайдер в ЕС? | CySEC C418 и проверка должной осмотрительности | Указана лицензия и надзорный орган |
| Как хранятся и высвобождаются резервы? | Вы пополняете счёт клиента | Письменные условия и график высвобождения |
| Предусмотрен ли возврат к источнику? | AML и защита при спорах | Правила для прибыли, истёкших карт, нескольких способов оплаты |
| Можно ли сверять операции каждый рабочий день? | CySEC ожидает ежедневных проверок | Отчёты по каждой операции с идентификаторами клиентов |
| Передаются ли с криптовалютой данные travel rule? | Регламент о переводе средств | Данные отправителя и проверка кошельков при суммах свыше 1 000 EUR |
| Сверяются ли выплаты с именем получателя? | Риск ошибочного счёта и мошенничества | Мгновенный SEPA с проверкой получателя |
Кипр рассматривает ежедневную сверку как норму: C418 ожидает, что фирмы, которые совершают операции каждый день, сверяют банковские остатки клиентов в каждый рабочий день, а любые расхождения должны быть временными разрывами, устраняемыми в течение нескольких дней. Платёжный шлюз для форекса, который отправляет один чистый расчёт в неделю, существенно усложняет эту работу; качественная обработка форекс-платежей даёт одну строку на каждый депозит клиента.
Если эквайеры продолжают отклонять или замораживать ваши карточные платежи, стейблкоины становятся платёжным каналом без чарджбэков. ItisPay предоставляет API, выставление счетов и сверку: вы принимаете USDC, BTC и другие активы и получаете расчёты в EUR на IBAN, откуда переводите средства клиентов на банковский счёт клиента. Лицензирование, KYC и расчёты обеспечивает наш партнёр из ЕС, имеющий лицензии CASP и платёжного учреждения. Мы работаем с высокорисковыми мерчантами; каждый бизнес рассматривается отдельно, а подключение зависит от одобрения нашими лицензированными партнёрами. Мы не работаем с оружием, контентом для взрослых и нутрицевтиками.
Эта статья предназначена только для информационных целей и не является юридической или регуляторной консультацией.