

Кратко
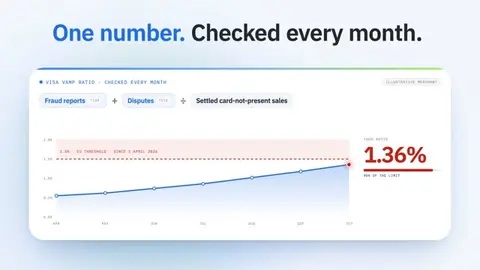
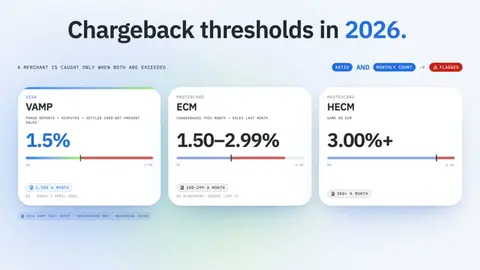
- С 1 апреля 2026 года Visa помечает мерчанта из ЕС, когда мошеннические сообщения и споры достигают 1,5 % от продаж без предъявления карты и не менее 1 500 случаев в месяц.
- Программа Mastercard начинается примерно со 100 чарджбэков и 1,5 %, и она делит чарджбэки текущего месяца на продажи прошлого месяца.
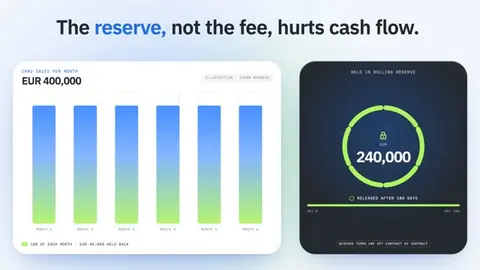
- Денежный поток сильнее всего бьёт резерв, а не комиссия: скользящий резерв 10 % на 180 дней при обороте 400 000 EUR в месяц замораживает 240 000 EUR.
- Стейблкоины с расчётами в EUR через лицензированного провайдера дают второй маршрут без чарджбэков, но не заменяют карты для всех клиентов.
Ваш эквайер оценивает вас по одному показателю, который проверяет каждый месяц: сколько ваших платежей картой возвращается как мошеннические сообщения или споры. Счёт для высокорисковых мерчантов — это схема, которую банк или процессор предлагает, когда ожидает, что этот показатель будет высоким, и он закладывает риск в резервы, комиссии и более жёсткие лимиты.
С 1 апреля 2026 года Visa помечает мерчанта в ЕС, США, Канаде и Азиатско-Тихоокеанском регионе, когда мошенничество и споры достигают 1,5 % от продаж без предъявления карты и не менее 1 500 случаев в месяц. По данным опубликованных руководств эквайеров, программа Mastercard начинается примерно со 100 чарджбэков и 1,5 %. В этом руководстве объясняется, почему банки отказывают высокорисковому бизнесу или ограничивают его, как работают эти пороговые значения, во что обходятся резервы для денежного потока, как выбрать провайдера и почему платежи стейблкоинами с расчётами в EUR через лицензированного провайдера стали вторым маршрутом для мерчантов, чья работа с картами находится под давлением.
Что делает бизнес высокорисковым мерчантом?#
Высокорисковый мерчант — это бизнес, который банки и платёжные системы ожидают с большим, чем в среднем, количеством чарджбэков, мошенничества или регуляторных проблем. Этот ярлык статистический, а не моральный. Лицензированная и прибыльная компания может быть высокорисковой просто из-за того, что она продаёт, как выставляет счета или где находятся её клиенты. Эквайеры формируют такие оценки на основе многолетних данных о транзакциях по своим портфелям, поэтому у мерчанта с безупречной историей может быть плохая репутация из-за его отрасли. Типичные триггеры — отрасль (гемблинг, контент для взрослых, криптовалюта, CBD и БАДы, путешествия и билеты), модель продаж (без предъявления карты, подписки, бесплатные пробные периоды, переходящие в платные тарифы, доставка через недели после оплаты), клиентская база (трансграничные карты, несколько регионов одновременно) и история (прошлые проблемы с чарджбэками, ранее закрытый счёт, быстрый рост без истории работы). Часть этого списка Mastercard закрепляет в своих правилах. Её Security Rules and Procedures (редакция от 4 августа 2026 года) обязывают эквайеров регистрировать «специализированных мерчантов» по коду категории до начала обработки их платежей.
Эти категории включают контент для взрослых без личного присутствия (MCC 5967 и 7841), гемблинг без личного присутствия (7801, 7802, 7995), мерчантов криптовалют (6051), высокорисковые ценные бумаги (6211) и мерчантов с моделью negative option billing, которые продают физические товары по подписке (5968). Если ваш бизнес относится к одному из этих кодов, эквайер до первого платежа предъявит к вам дополнительные требования к документам и дополнительный мониторинг.
Почему банки отказывают в открытии счетов высокорисковым мерчантам?#
Банки отказывают высокорисковому бизнесу, потому что за то, что идёт не так, перед Visa и Mastercard отвечает эквайер, а не мерчант. Когда держатель карты выигрывает спор, деньги возвращаются от эквайера, который затем пытается взыскать их с вас. Если вы закрылись или у вас закончились деньги, убыток остаётся у банка. Каждая схема также следит за всем портфелем эквайера. В рамках Visa Acquirer Monitoring Program эквайер получает статус «Above Standard», когда его коэффициент мошенничества и споров достигает 0,5 %, и статус «Excessive» при 0,7 %, согласно информационному листу Visa за 2025 год. Несколько проблемных мерчантов могут вытолкнуть эквайера среднего размера за эту черту и привлечь внимание платёжной системы ко всему, что он обрабатывает. Информационный лист Visa говорит прямо: «Организации, выявленные как превышающие пороговые значения программы, обязаны внедрить меры контроля для снижения риска». Поэтому выбор эквайера редко стоит между принятием и отказом. Он стоит между принятием вас на условиях, которые покрывают его риск, и отказом вовсе.
Получить одобрение также стало сложнее. Платёжные системы требуют, чтобы эквайеры регистрировали мерчантов в специализированных категориях, таких как гемблинг и криптовалюта, до начала обработки их платежей, поэтому банк, который хочет добавить таких мерчантов, сталкивается с дополнительной проверкой и дополнительным мониторингом всего своего портфеля.
Каковы лимиты чарджбэков Visa VAMP и Mastercard ECP в 2026 году?#
У Visa и у Mastercard есть программы мониторинга, каждая со своим коэффициентом и минимальным количеством, и мерчант попадает под контроль, только когда превышены оба показателя. Программа Visa — VAMP, Visa Acquirer Monitoring Program. В 2025 году она заменила отдельные Visa Dispute Monitoring Program (VDMP) и Visa Fraud Monitoring Program (VFMP), поэтому руководства, которые всё ещё приводят лимит VDMP в 0,9 %, описывают программу, которой больше не существует. Программа Mastercard — Excessive Chargeback Program (ECP), с двумя уровнями: Excessive Chargeback Merchant (ECM) и High Excessive Chargeback Merchant (HECM). Две схемы считают разные вещи. Visa добавляет к спорам мошеннические сообщения от эмитентов карт; Mastercard учитывает только чарджбэки и делит чарджбэки текущего месяца на продажи прошлого месяца. Как только мерчант попал под контроль, схема ожидает, что эквайер примет меры, и эквайер передаёт давление дальше: план исправления, более высокий резерв, более низкие лимиты или закрытый счёт.
Visa VAMP#
Согласно информационному листу Visa Acquirer Monitoring Program, коэффициент VAMP — это количество мошеннических сообщений (TC40) плюс споров (TC15), делённое на количество проведённых (settled) транзакций без предъявления карты. Споры, урегулированные с помощью инструментов предварительного урегулирования, и случаи мошенничества, которые соответствуют Compelling Evidence 3.0, исключаются. Мерчант считается «Excessive» при 2,2 % и не менее 1 500 мошеннических сообщений и споров в месяц; с 1 апреля 2026 года порог снизился до 1,5 % в Азиатско-Тихоокеанском регионе, Канаде, ЕС и США. В Латинской Америке уже действовал порог 1,5 %. В регионе CEMEA лимит остаётся на уровне 2,2 %, но с меньшим количеством — 150 случаев и не менее 75 000 USD.
Мошеннические сообщения учитываются, даже если держатель карты не подаёт спор. Возврат средств за подозрительный заказ не убирает мошенническое сообщение эмитента из вашего коэффициента.
Mastercard ECP#
Mastercard определяет коэффициент в базисных пунктах: чарджбэки, полученные за календарный месяц, делённые на транзакции мерчанта через Mastercard за предыдущий месяц и умноженные на 10 000. Точные лимиты содержатся в руководстве по правилам Mastercard; опубликованные руководства эквайеров, например Braintree, указывают их как от 100 до 299 чарджбэков при коэффициенте от 1,50 % до 2,99 % для ECM и 300 и более чарджбэков при 3,00 % и выше для HECM. Чтобы выйти из программы, мерчант должен три месяца подряд оставаться ниже пороговых значений ECM. Поскольку делитель — продажи прошлого месяца, спокойный месяц после активного повышает коэффициент, даже если споры не выросли. После шести месяцев в программе Mastercard может потребовать от эквайера пройти формальную проверку рисков, согласно Mastercard Security Rules and Procedures.
Ключевые моменты
| Программа | Что учитывается | Порог для мерчанта (ЕС) | Минимальное количество | Как выйти из программы |
|---|---|---|---|---|
| Visa VAMP | Отчёты о мошенничестве + споры ÷ проведённые продажи без предъявления карты | 1,5 % (с 1 апреля 2026) | 1 500 в месяц | Показатель возвращается ниже порога |
| Mastercard ECM | Чарджбэки за текущий месяц ÷ продажи за прошлый месяц | от 1,50 % до 2,99 % | от 100 до 299 в месяц | Устанавливается правилами Mastercard |
| Mastercard HECM | Так же, как ECM | 3,00 % и выше | 300 и более в месяц | Устанавливается правилами Mastercard |
Список MATCH#
Самое серьёзное последствие — внесение в список MATCH. MATCH — это список Mastercard, в который попадают мерчанты, с которыми банки-эквайеры расторгли договоры по определённым причинам, в том числе из-за чрезмерного количества чарджбэков. Другие эквайеры проверяют этот список, прежде чем подписать договор с кем-либо, поэтому внесение в список следует за бизнесом из банка в банк.
Сколько стоит счёт для высокорисковых мерчантов?#
Счёт для высокорисковых мерчантов обычно обходится дороже тремя способами: более высокими комиссиями за процессинг, резервом, который удерживает часть ваших денег, и более жёсткими условиями договора. Резерв — то, что сильнее всего бьёт по денежному потоку. При скользящем резерве эквайер удерживает определённый процент от ежедневных продаж по картам и возвращает его через фиксированный срок, так что всегда остаётся подушка для покрытия чарджбэков, если вы прекратите работу. Некоторые эквайеры вместо этого требуют фиксированный депозит вперёд или удерживают первые недели расчётов. Проценты резерва и сроки удержания устанавливаются в каждом договоре отдельно; никакое правило платёжной схемы их не фиксирует. Андеррайтинг также медленнее и глубже, чем для стандартного счёта: готовьтесь предоставить учредительные документы компании, данные конечных бенефициаров, историю процессинга, политики возвратов и отмен, условия на сайте, подтверждение исполнения заказов и, в регулируемых отраслях, лицензию. Счёт часто идёт с ежемесячным лимитом объёма, который растёт только после безупречной истории работы.
Пример с круглыми цифрами показывает эффект. Бизнес по подписке проводит 400 000 EUR продаж по картам в месяц. По договору установлен скользящий резерв 10 %, который возвращается через 180 дней. Каждый месяц удерживается 40 000 EUR, и шесть месяцев ничего не возвращается. К этому моменту эквайер удерживает 240 000 EUR вашей выручки. Это оборотный капитал, который нельзя потратить на маркетинг или товарные запасы, поэтому при сравнении предложений условия резерва важны не меньше заявленной ставки.
Может ли высокорисковый интернет-магазин получить счёт для высокорисковых мерчантов?#
Да, но обычно на условиях высокого риска, а не как стандартный счёт. Интернет-магазин по определению продаёт без физического присутствия карты (card-not-present), а именно этот трафик измеряет коэффициент VAMP от Visa, поэтому интернет-бизнес в рисковой нише, например БАДы, CBD, путешествия или подписки, оценивается по риску диспутов с первого дня.
Что повышает шансы — это доказательства, которые андеррайтер всё равно запрашивает: понятная политика возвратов и отмен на сайте, подтверждение выполнения заказов, например трекинг-номера, дескриптор платежа, который клиенты узнают в выписке, и история процессинга у предыдущего провайдера. Подписки и бесплатные пробные периоды требуют явного согласия при оформлении заказа и простого способа отмены; Mastercard обязывает эквайеров регистрировать мерчантов, которые продают физические товары по подписке, как мерчантов с биллингом по принципу негативного согласия (negative option billing, MCC 5968). В начале ожидайте ежемесячного лимита объёма, который растёт только после безупречной истории работы.
Как выбрать провайдера счёта для высокорисковых мерчантов?#
Выбирайте провайдера по тому, сможет ли он держать вас в процессинге годами, а не по заявленной ставке. В высокорисковых нишах дорогостоящее событие — внезапное закрытие счёта или замороженные расчёты; несколько десятых процента комиссии значат гораздо меньше. Спросите, кто на самом деле банк-эквайер: многие предложения для высокого риска приходят от реселлеров, которые размещают вас в банке, над которым не имеют контроля, а аппетит банка к риску решает, останетесь ли вы. Спросите, сколько мерчантов из вашей ниши банк уже обслуживает, поскольку эквайер без гемблинг- или криптомерчантов может отказаться от всей категории после одного плохого месяца. Запросите все условия резерва в письменном виде, включая то, как и когда он возвращается после окончания договора. Спросите, какие инструменты работы с диспутами поддерживает провайдер, ведь Visa исключает из коэффициента VAMP случаи, урегулированные решениями до открытия диспута (pre-dispute). И уточните срок уведомления перед расторжением, а также что происходит с деньгами, которые удерживаются в этот момент.
Диверсификация рисков тоже помогает. Мерчанты, которые одновременно работают с несколькими провайдерами, часто направляют трафик между ними через оркестрацию платежей между провайдерами, так что потеря одного счёта не останавливает продажи. Но каждый счёт должен быть здоровым сам по себе: схемы измеряют коэффициенты по каждому идентификатору мерчанта, а разделение трафика, чтобы скрыть проблему с диспутами, — именно то, что эквайеры и схемы ищут.
Добавлю один собственный тест: спросите провайдера, что он сделал для своего последнего мерчанта, который перешёл порог VAMP. Конкретный ответ о планах устранения проблем и инструментах работы с диспутами расскажет больше, чем презентация для продаж.
Есть ли альтернатива счёту для высокорисковых мерчантов?#
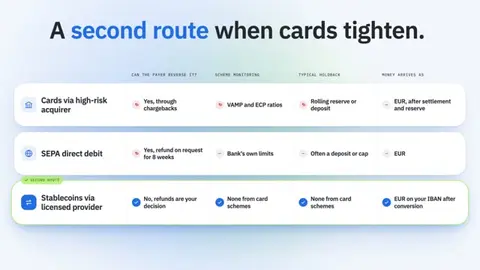
Платежи в стейблкоинах дают бизнесам высокого риска платёжный канал, который находится вне карточных схем, поэтому здесь нет чарджбэков, коэффициентов мониторинга схем и карточного резерва. Клиент отправляет USDC или другой стейблкоин с кошелька или со счёта на бирже; лицензированный провайдер получает их, конвертирует и выплачивает евро на ваш IBAN. Блокчейн-перевод нельзя отменить ни банком плательщика, ни карточной схемой. Если клиент хочет вернуть деньги, решение о возврате принимаете вы, как и при банковском переводе. Поэтому этот маршрут привлекателен для мерчантов, чей карточный процессинг сжат диспутами: продавцов путешествий с длинными сроками доставки, подписочных бизнесов, продавцов цифровых товаров. Это не замена картам для каждого клиента. Многие покупатели не держат стейблкоины, а конверсия на оплате будет ниже, чем у кнопки оплаты картой. Реалистичная цель — второй маршрут, который забирает часть объёма, особенно от постоянных клиентов и клиентов с более крупными чеками, и поддерживает движение выручки, когда карточный счёт ограничен или закрыт.
Другие способы оплаты, которые используют мерчанты высокого риска, тоже не свободны от отмен. По статье 77 PSD2 плательщик может запросить возврат по прямому дебету SEPA в течение 8 недель после списания денег.
| Маршрут | Может ли плательщик отменить платёж? | Мониторинг схем | Типичное удержание | Деньги поступают как |
|---|---|---|---|---|
| Карты через эквайера высокого риска | Да, через чарджбэки | Коэффициенты VAMP и ECP | Скользящий резерв или депозит | EUR, после расчётов и резерва |
| Прямой дебет SEPA | Да, возврат по запросу в течение 8 недель | Собственные лимиты банка | Часто депозит или лимит | EUR |
| Стейблкоины через лицензированного провайдера | Нет, решение о возврате за вами | Нет со стороны карточных схем | Нет со стороны карточных схем | EUR на ваш IBAN после конвертации |
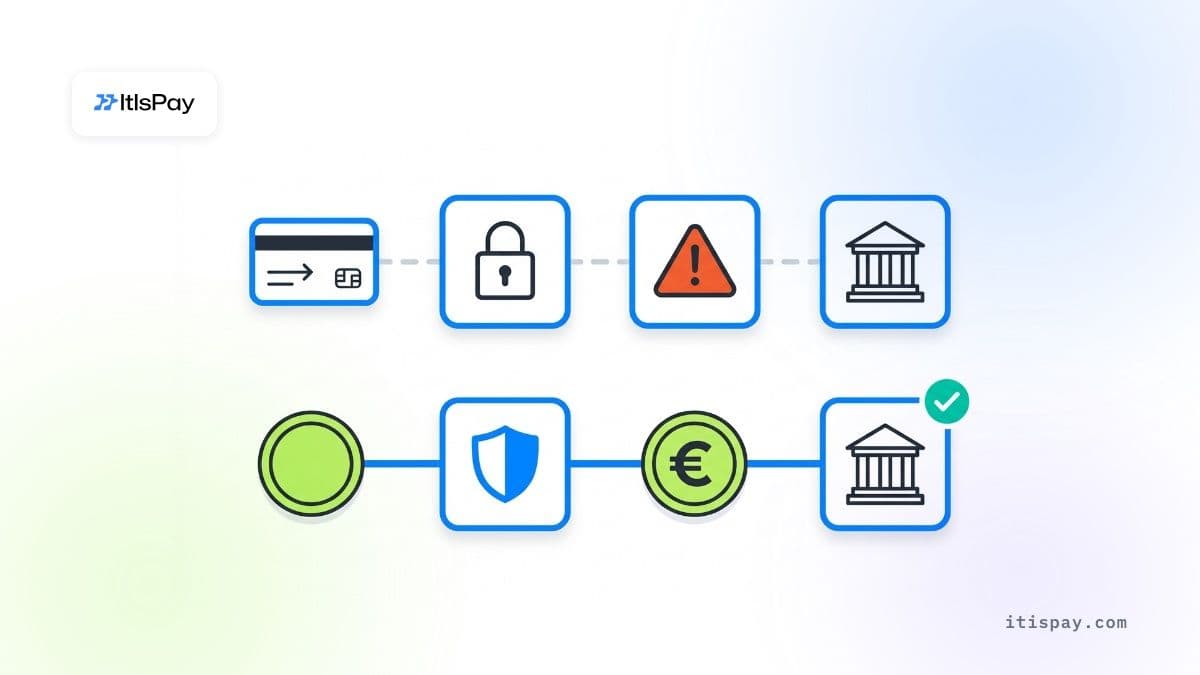
Проверьте лицензию поставщика. Согласно MiCA, регламенту ЕС о криптоактивах, никто не может предоставлять услуги с криптоактивами на территории Союза без разрешения в качестве поставщика услуг в сфере криптоактивов (CASP), а переходный период для фирм, работавших по национальным правилам, завершился 1 июля 2026 года (статья 143(3)). Как продавцу, вам обычно не нужна такая лицензия самостоятельно; она требуется провайдеру, который конвертирует стейблкоины. О проверках мы рассказываем в нашем руководстве по выбору шлюза для приёма платежей из криптовалюты в фиат.
Где это не помогает
- Многие покупатели не держат стейблкоины, поэтому конверсия на этапе оплаты будет ниже, чем у кнопки оплаты картой.
- Стейблкоины не меняют вашего собственного регуляторного статуса: онлайн-казино по-прежнему нуждается в лицензии на азартные игры.
- Лицензированный провайдер проводит собственную проверку KYB, поэтому бизнес, который он сочтёт слишком рискованным, может получить отказ и там.
Что делать, если ваш приём карточных платежей находится под давлением?#
Начните с цифр, затем добавляйте маршруты. Соберите данные о мошеннических отчётах, спорах и завершённых продажах без физического присутствия карты за прошлый месяц по каждому идентификатору мерчанта и рассчитайте оба коэффициента: показатель Visa (мошенничество плюс споры к объёму продаж) и показатель Mastercard (чарджбэки текущего месяца к продажам предыдущего месяца). Если любой из них приближается к 1,5 %, действуйте раньше, чем это сделают платёжные системы: добавьте инструменты предотвращения споров до их открытия, более понятные описания платежей в выписке и простую отмену подписки. Изучите условия резерва и выясните, какую сумму ваш мерчант-аккаунт высокого риска удерживает сегодня. Затем определите, каким клиентам могла бы подойти оплата другим способом, и настройте второй маршрут заранее, пока он не понадобился. Продавцы, которые ждут уведомления о расторжении, обычно теряют недели выручки, пока ищут альтернативу. Если вам нужны подробности об операционной стороне второго маршрута, см. наше руководство о том, как автоматически принимать платежи в криптовалюте.
Если вы хотите принимать стейблкоины и получать евро без самостоятельного построения инфраструктуры, ItisPay предоставляет API, выставление счетов и сверку. Лицензирование, KYC и расчёты на ваш IBAN проходят через нашего партнёра с лицензией ЕС в качестве CASP и платёжного учреждения, а подключение, от KYB до первой транзакции, можно завершить менее чем за неделю. Соответствие вашей бизнес-модели определяется в ходе проверки KYB у партнёра.
Эта статья предназначена только для информационных целей и не является юридической или регуляторной консультацией.

