

Em síntese
- Desde 1 de julho de 2026, um gateway sem licença já não pode servir clientes da UE. O gateway precisa da licença MiCA; uma empresa que apenas aceita pagamentos normalmente não precisa.
- USDC e stablecoins em euros, como o EURC, convertem-se em EUR através de prestadores licenciados na UE; o USDT normalmente não.
- Os pagamentos por SEPA Instant chegam em 10 segundos; uma transferência SEPA normal chega até ao final do dia útil seguinte.
- Os gateways anunciam comissões de cerca de 1 % a 1,5 %. Compare a fatura completa, incluindo o spread dentro da cotação, com as comissões de intercâmbio dos cartões, as taxas dos sistemas de pagamento e a margem do adquirente.
Um cliente paga 5 000 USDC na sexta-feira, e a sua folha salarial é executada em euros na segunda-feira. Um gateway de pagamento de cripto para moeda fiduciária situa-se entre estes dois factos e, desde 1 de julho de 2026, a escolha do gateway importa mais na UE do que a sua comissão.
Este guia destina-se a empresas que já têm clientes dispostos a pagar em cripto e que precisam de receber o dinheiro numa conta bancária, em EUR, sem deter moedas nem criar uma equipa de conformidade. Aborda o que faz o gateway, quem precisa de licença, que stablecoins continuam a converter-se na UE, o que a Travel Rule exige no checkout e quanto custa tudo isto em comparação com os cartões.
O que faz um gateway de pagamento de cripto para moeda fiduciária?#
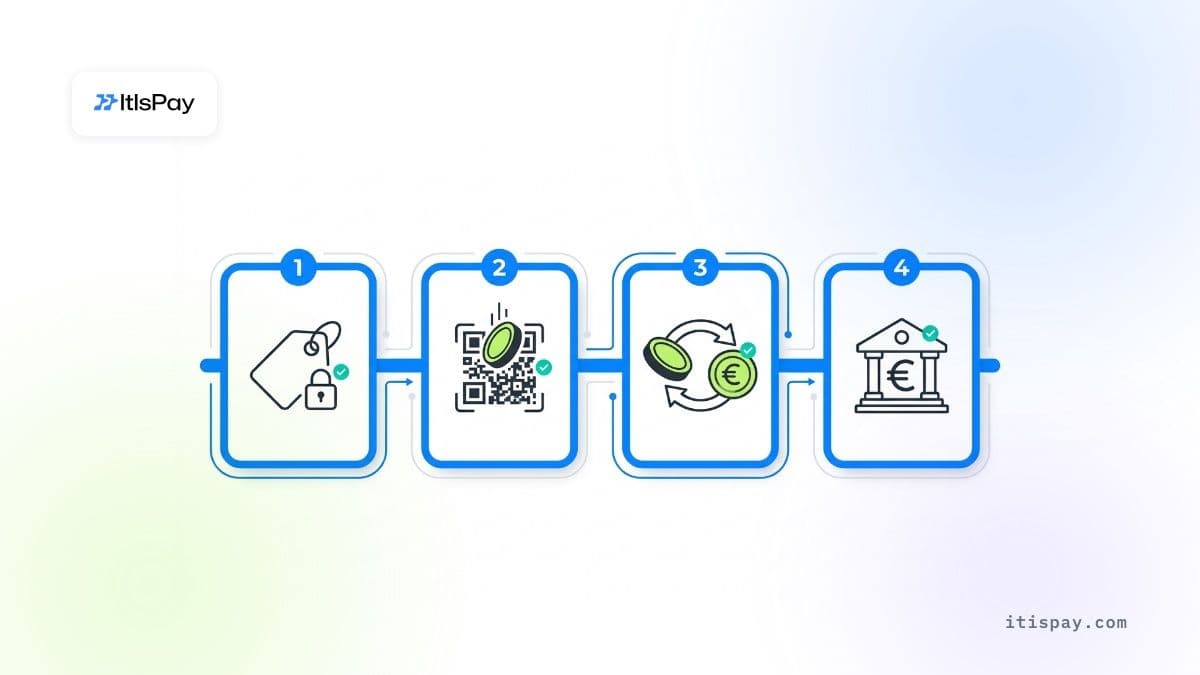
Um gateway de cripto para moeda fiduciária converte o pagamento em cripto do cliente em euros na sua conta bancária. Faz quatro coisas por ordem: apresenta um preço e fixa a taxa de câmbio, dá ao cliente um endereço para pagar, converte as moedas quando chegam e envia EUR para o seu IBAN. Vê uma fatura marcada como paga; o cliente vê um checkout normal. Cada uma das quatro etapas tem o seu próprio atraso e o seu próprio ponto onde o custo se pode esconder, por isso comparar gateways por uma única percentagem de destaque deixa de fora a maior parte do quadro. A etapa que decide a rapidez com que tem efetivamente o dinheiro é a última: a transferência bancária. Desde 2025, os bancos da zona euro devem ter capacidade para enviar pagamentos SEPA Instant, que chegam em 10 segundos, mas nem todos os gateways pagam dessa forma.
Momentos-chave
| Etapa | O que acontece | Tempo típico | Onde se esconde o custo |
|---|---|---|---|
| 1. Cotação | O gateway mostra o montante em cripto e fixa uma taxa durante uma janela curta | No checkout | Margem cambial incluída na cotação |
| 2. Receção | O cliente envia as moedas para um endereço de utilização única | De segundos a minutos, depende da rede | Taxa de rede, paga a partir da carteira do remetente |
| 3. Conversão | O gateway vende as moedas por EUR | Normalmente em minutos | Comissão de conversão e spread |
| 4. Pagamento | Os EUR são enviados para o seu IBAN | 10 segundos (SEPA Instant) até ao dia útil seguinte (SEPA normal) | Comissão de pagamento, montantes mínimos de pagamento |
Se quiser ver com mais detalhe o lado do comerciante na configuração, explicamos como aceitar pagamentos em cripto passo a passo num guia separado.
Precisa de licença para aceitar cripto e receber euros?#
Na maioria dos casos, quem precisa da licença é o gateway, e não a empresa. O Regulamento Mercados de Criptoativos (MiCA) licencia os serviços sobre criptoativos prestados a clientes: custódia por conta de clientes, troca de cripto por dinheiro, transferência de cripto por conta de clientes e serviços semelhantes, enumerados no artigo 3.º, n.º 1, ponto 16. O artigo 59.º, n.º 1, estabelece que uma pessoa "não pode prestar serviços de criptoativos, na União" salvo se estiver autorizada como prestador de serviços de criptoativos (CASP) ou se for uma entidade financeira listada. Uma empresa que vende os seus próprios bens, aceita pagamento em cripto e o converte através de um prestador licenciado não está a oferecer nenhum desses serviços a ninguém. Quem o faz é o gateway. Esta é uma leitura das definições do regulamento e não uma frase de um regulador, por isso confirme-a com o seu próprio consultor jurídico se o seu modelo for invulgar.
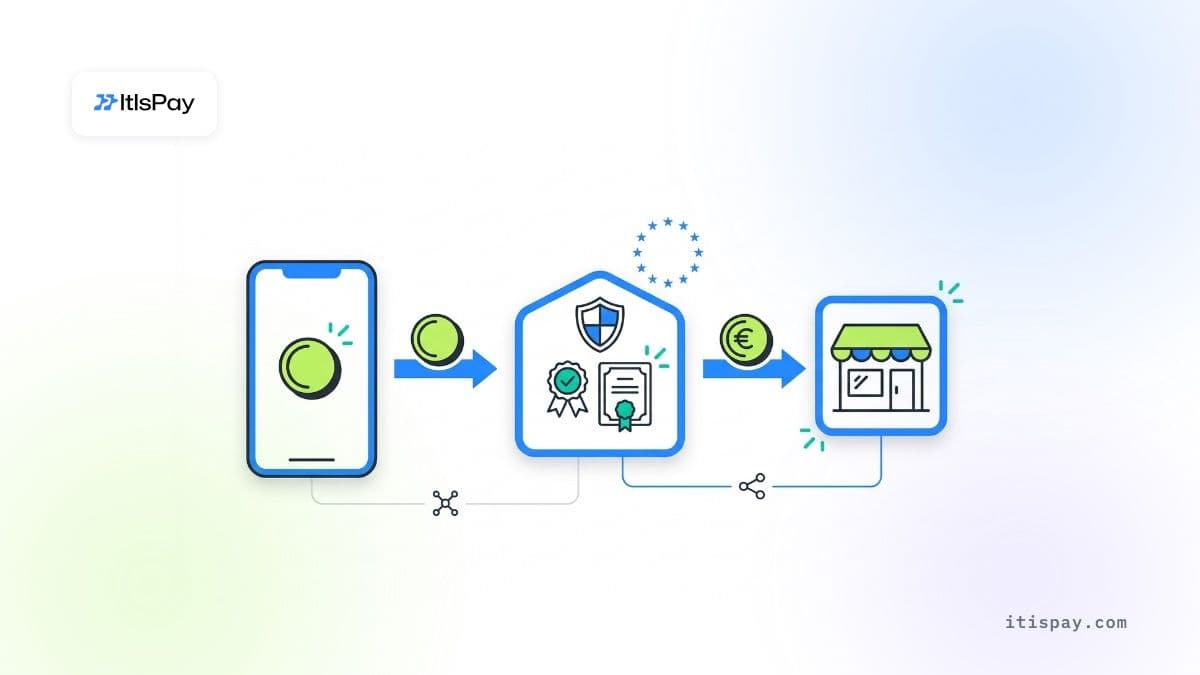
O que mudou este ano foi o lado do gateway. As empresas que já operavam ao abrigo das regras nacionais podiam continuar a servir clientes durante uma transição, mas o artigo 143.º, n.º 3, do MiCA fixou a data-limite: podiam continuar «até 1 de julho de 2026 ou até lhes ser concedida ou recusada uma autorização». Essa data já passou. Um gateway sem licença deixou de poder servir clientes da UE e, se for encerrado ou obrigado a parar, os seus pagamentos param com ele.
Obter uma licença também não é um passo pequeno para o gateway. O Anexo IV do MiCA fixa um capital mínimo de 50 000 EUR, 125 000 EUR ou 150 000 EUR, consoante a categoria de serviços, ou um quarto das suas despesas fixas gerais, se for superior (artigo 67.º). Um gateway que converte criptoativos em dinheiro enquadra-se, pelo menos, na categoria de 125 000 EUR. Acrescente um responsável pela conformidade, políticas, controlos de TIC e uma análise pelo regulador nacional, e o custo de fazer tudo internamente ultrapassa largamente o mínimo de capital. É por isso que a maioria das empresas que aceitam criptoativos não pede elas próprias uma licença MiCA de prestador de serviços de criptoativos (CASP); encaminham os pagamentos através de quem já a tem.
O que isto significa na prática#
As suas obrigações não desaparecem. Continua a ter de manter registos do que vendeu, a contabilizar o valor em euros de cada pagamento e a responder às perguntas do seu prestador sobre o seu negócio ao inscrever-se (KYB, conheça o seu negócio). O que evita é a licença, o capital e a análise do regulador. O risco que assume em troca é o risco de contraparte: saber se o prestador escolhido tem licença e se a mantém.
Como verificar um gateway de cripto para moeda fiduciária antes de assinar?#
Verifique duas autorizações, não uma. A primeira é a autorização MiCA como CASP, que abrange a receção, a conversão e a transferência de criptoativos. A segunda é importante se o gateway tratar como pagamentos stablecoins que se qualifiquem como tokens de moeda eletrónica, como o USDC ou o EURC: a Autoridade Bancária Europeia (EBA) afirmou que transferir ou deter esses tokens por conta de clientes pode também constituir um serviço de pagamento ao abrigo da PSD2, a Diretiva dos Serviços de Pagamento. Numa carta de não ação publicada em junho de 2025, a EBA concedeu aos CASP um período de transição até 1 de março de 2026 para obterem essa segunda licença ou estabelecerem uma parceria com um prestador de pagamentos licenciado. Um gateway que apresente ambos os dados, uma autorização como CASP e uma licença de instituição de pagamento ou de moeda eletrónica, é mais fiável do que um que diga apenas «preparado para o MiCA».
Antes de assinar, peça e verifique:
- a inscrição do gateway no registo de CASP autorizados da ESMA, e o nome da entidade jurídica que celebrará o contrato consigo;
- o regulador de origem e o número de licença, verificados no próprio sítio Web do regulador;
- a sua licença de instituição de pagamento ou de moeda eletrónica (ou a parceria com um prestador de pagamentos licenciado), se liquidar pagamentos em stablecoins;
- que moedas converte para EUR dentro da UE;
- se os pagamentos são feitos por SEPA Instant e qual o montante mínimo de pagamento aplicável;
- como funcionam os reembolsos e em que moeda são pagos.
O registo provisório de MiCA da ESMA listava mais de 360 CASP autorizados em 7 de outubro de 2026, pelo que um prestador licenciado não é difícil de encontrar. O nome no contrato deve corresponder ao nome no registo.
Que stablecoins pode converter para EUR na UE?#
O USDC e as stablecoins em euros, como o EURC, convertem-se em EUR através de prestadores licenciados na UE. O USDT é um caso diferente. Ao abrigo do MiCA, uma stablecoin que referencia uma única moeda é um token de moeda eletrónica, e apenas uma instituição de crédito ou uma instituição de moeda eletrónica autorizada pode oferecê-la ao público (artigo 48.º). A Tether não tem essa autorização. Em janeiro de 2025, a ESMA disse aos CASP para deixarem de prestar serviços em stablecoins não conformes, permitindo a «venda apenas» até ao final do primeiro trimestre de 2025, ao mesmo tempo que observava que «a mera custódia e transferência destes criptoativos deve continuar a ser possível». A Binance, a Crypto.com, a Coinbase e a Kraken retiraram o USDT para os utilizadores do EEE. A Circle, emitente do USDC, obteve uma licença de moeda eletrónica em França em julho de 2024, razão pela qual o USDC manteve o seu lugar.
Isto é importante porque o USDT continua a dominar o mercado. A Revisão da Estabilidade Financeira do BCE de novembro de 2025 atribuía ao USDT 63 % do mercado de stablecoins e ao USDC 26 %. Alguns dos seus clientes vão querer pagar em USDT; um gateway licenciado na UE normalmente não o converterá por si.
A diretora executiva da ESMA, Natasha Cazenave, descreveu o resultado em abril de 2025: a declaração «levou à retirada de stablecoins de destaque pelas principais bolsas da UE, o que é sinal de que o setor se está a ajustar». As stablecoins em euros estão a crescer a partir de uma base pequena. A Chainalysis mediu um crescimento do EURC de 2 727 % entre julho de 2024 e junho de 2025, contra 86 % para o USDC.
O que significa a Travel Rule para os seus clientes no momento do pagamento?#
A Travel Rule é sobretudo tarefa do gateway, mas o seu cliente vai dar por ela. O Regulamento (UE) 2023/1113, aplicável desde 30 de dezembro de 2024, exige que um CASP que envie criptoativos transmita informações sobre o remetente, e que o CASP que os recebe obtenha essas informações. Não há montante mínimo para transferências de criptoativos. Quando um pagamento provém de uma carteira pessoal que nenhuma bolsa controla, o CASP recetor tem ainda de «obter e conservar» os dados do remetente (artigo 16.º, n.º 2). Assim, um cliente que pague a partir de uma dessas carteiras pode ser solicitado a fornecer o seu nome e outras informações antes de o pagamento ser creditado. Acima de 1 000 EUR, as regras acrescentam verificações sobre endereços autohospedados. Informe os clientes B2B disto antes de pagarem, para que um pedido de dados não pareça um pagamento falhado.
Um gateway de cripto para moeda fiduciária é mais barato do que os cartões?#
A afirmação de que a cripto é «mais barata do que os cartões» só se sustenta se compararmos a conta completa. Do lado dos cartões, as regras da UE limitam a taxa de intercâmbio, a comissão paga ao banco do titular do cartão, a 0,2 % para cartões de débito de consumo e a 0,3 % para cartões de crédito de consumo (Regulamento (UE) 2015/751). Esse limite é apenas uma linha. Um estudo da Comissão Europeia concluiu que as taxas dos sistemas de cartões cobradas além da taxa de intercâmbio quase duplicaram entre 2018 e 2022, passando de 0,27 % para 0,44 % do valor da transação. Os cartões comerciais não têm limite: na revisão de 2020 da Comissão, a taxa de intercâmbio sobre estes cartões situava-se em média em cerca de 0,86 % e o custo total para o comerciante em cerca de 1,20 % (dados de 2017). Acresce a margem do próprio adquirente, as devoluções (chargebacks) e o custo dos litígios.
Do lado da cripto, os gateways publicam os seus próprios números: a CoinGate indica taxas «a partir de 1 %», e a CryptoProcessing anuncia «<1,5 %». Não encontrámos nenhum estudo independente sobre os custos de aceitação de criptoativos na UE, pelo que deve tratar esses números como publicidade até ver um orçamento. Pergunte o que é que a percentagem inclui.
| Linha de custo | Cartões (UE) | Cripto para EUR através de um gateway |
|---|---|---|
| Taxa do lado do pagador | Taxa de intercâmbio limitada a 0,2 % (débito) / 0,3 % (crédito); cartões comerciais sem limite | Taxa de rede, paga pela carteira do remetente |
| Taxas dos sistemas ou das redes | 0,44 % em média (2022, estudo da CE) | Nenhuma |
| Taxa do processador | Margem do adquirente, negociada | Taxa do gateway, cerca de 1–1,5 % segundo as próprias empresas |
| Custo cambial | Nenhum para cartões em EUR | Spread incluído na cotação, muitas vezes não apresentado separadamente |
| Transferência para a sua conta | Calendário de liquidação do adquirente | Taxa de transferência ou montante mínimo, varia |
| Chargebacks | Sim, com taxas e disputas | Sem chargebacks; os reembolsos são uma decisão manual |
Para muitas empresas, a pergunta útil não é «qual é mais barato», mas «quais clientes não pagariam de todo sem cripto». Se já encaminha o tráfego de cartões por vários prestadores, a cripto pode ser acrescentada como mais uma rota na sua configuração de orquestração de pagamentos, em vez de um sistema separado.
Em quanto tempo os euros chegam à sua conta bancária?#
A conversão demora normalmente, no máximo, alguns minutos; a fase bancária é que determina quando pode gastar o dinheiro. Ao abrigo do Regulamento sobre Pagamentos Instantâneos (Regulamento (UE) 2024/886), o banco recetor tem de disponibilizar uma transferência instantânea «em 10 segundos», 24 horas por dia, todos os dias. Os bancos da zona euro tinham de estar em condições de enviar transferências instantâneas até 9 de outubro de 2025, enquanto as instituições de pagamento e de moeda eletrónica da zona euro têm até 9 de abril de 2027. Uma transferência SEPA normal chega ao banco do beneficiário até ao final do dia útil seguinte. Pergunte ao gateway que sistema de pagamentos utiliza e se as transferências para a sua conta são automáticas ou agrupadas, e confirme que os euros são creditados numa conta em nome da sua empresa, por exemplo um IBAN virtual nominativo.
Que riscos continuam a recair sobre a sua empresa?#
Riscos a ter em conta
- Deter criptoativos reintroduz o risco de preço: os criptoativos perderam mais de 20 % do seu valor só no primeiro trimestre de 2025, segundo a ESMA.
- As stablecoins podem perder a sua paridade se os detentores deixarem de acreditar que podem ser resgatadas ao valor nominal.
- Não existe chargeback a que recorrer, por isso acorde nos seus termos em que moeda são pagos os reembolsos e quem suporta a diferença cambial.
- Os clientes que queiram pagar em USDT normalmente não serão atendidos por um gateway licenciado na UE.
Converter para EUR no momento do pagamento elimina o risco de preço; deter criptoativos reintroduz esse risco. A ESMA observou que os criptoativos perderam mais de 20 % do seu valor só no primeiro trimestre de 2025. As stablecoins reduzem esse risco, mas não o eliminam: o BCE alerta que a sua «principal vulnerabilidade é que os investidores percam a confiança de que podem ser resgatadas ao valor nominal», o que pode desencadear uma corrida e a perda da paridade. Natasha Cazenave, da ESMA, reiterando o aviso anterior do regulador, afirmou-o sem rodeios em abril de 2025: «apesar do MiCA, não haverá nada que se possa chamar um criptoativo seguro.»
Duas medidas práticas cobrem a maior parte disto. Converta automaticamente para EUR em vez de manter saldos. Acorde nos seus termos em que moeda são pagos os reembolsos e quem suporta a diferença cambial, porque os pagamentos em cripto não têm um mecanismo de chargeback a que recorrer.
Se quiser aceitar stablecoins e receber euros sem construir a infraestrutura por si, a ItisPay oferece a API, a faturação e a reconciliação. O licenciamento, o KYC e a liquidação para o seu IBAN são executados através do nosso parceiro licenciado na UE, prestador de serviços de criptoativos (CASP) + instituição de pagamento, e a integração, desde o KYB até à primeira transação, pode ser concluída em menos de uma semana.
Este artigo tem apenas fins informativos e não constitui aconselhamento jurídico ou regulamentar.

