

W skrócie
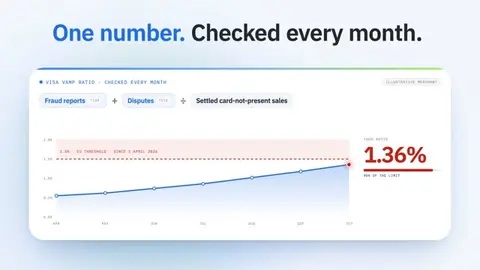
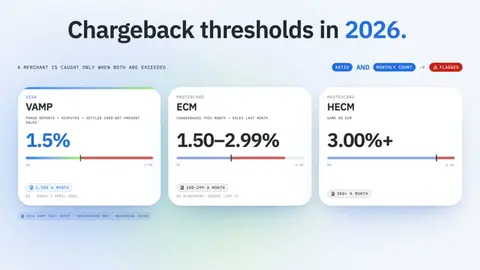
- Od 1 kwietnia 2026 roku Visa oznacza sprzedawcę z UE, gdy zgłoszenia oszustw i spory osiągają 1,5 % transakcji bez fizycznej obecności karty i co najmniej 1 500 spraw miesięcznie.
- Program Mastercard zaczyna się przy około 100 chargebackach i 1,5 %, a jego wskaźnik dzieli chargebacki z bieżącego miesiąca przez sprzedaż z poprzedniego miesiąca.
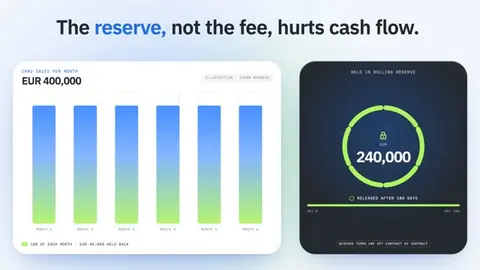
- Nie prowizja, lecz rezerwa uderza w przepływy pieniężne: rezerwa krocząca w wysokości 10 % utrzymywana przez 180 dni od sprzedaży 400 000 EUR miesięcznie zamraża 240 000 EUR.
- Stablecoiny rozliczane w EUR przez licencjonowanego dostawcę stanowią drugą drogę bez chargebacków, ale nie zastępują kart dla każdego klienta.
Twój acquirer ocenia cię na podstawie jednej liczby, którą sprawdza co miesiąc: ile twoich płatności kartowych wraca jako zgłoszenia oszustw lub spory. Konto merchanta wysokiego ryzyka to rozwiązanie, które bank lub procesor oferuje wtedy, gdy spodziewa się, że ta liczba będzie wysoka, i wycenia ryzyko w rezerwach, opłatach i ściślejszych limitach.
Od 1 kwietnia 2026 roku Visa oznacza sprzedawcę w UE, USA, Kanadzie i regionie Azji i Pacyfiku, gdy oszustwa i spory osiągają 1,5 % transakcji bez fizycznej obecności karty i co najmniej 1 500 spraw miesięcznie. Według opublikowanych przez acquirerów przewodników program Mastercard zaczyna się przy około 100 chargebackach i 1,5 %. Ten przewodnik wyjaśnia, dlaczego banki odmawiają lub ograniczają firmy wysokiego ryzyka, jak działają te progi, ile kosztują rezerwy w przepływach pieniężnych, jak wybrać dostawcę oraz dlaczego płatności stablecoinami rozliczane w EUR przez licencjonowanego dostawcę stały się drugą drogą dla merchantów, których przetwarzanie kart jest pod presją.
Co czyni firmę merchantem wysokiego ryzyka?#
Merchant wysokiego ryzyka to firma, której banki i systemy kartowe spodziewają się większej liczby chargebacków, oszustw lub problemów regulacyjnych niż przeciętnie. Ta etykieta ma charakter statystyczny, nie moralny. Licencjonowana, dochodowa firma może być wysokiego ryzyka wyłącznie ze względu na to, co sprzedaje, jak wystawia rachunki lub gdzie znajdują się jej klienci. Acquirerzy budują te oceny na podstawie lat danych transakcyjnych z całego portfela, więc pojedynczy merchant z czystą historią może mimo to odziedziczyć reputację swojej branży. Typowe czynniki to: branża (hazard, treści dla dorosłych, kryptowaluty, CBD i suplementy, podróże i bilety), model sprzedaży (transakcje bez fizycznej obecności karty, subskrypcje, bezpłatne okresy próbne przechodzące w płatne plany, dostawa tygodnie po płatności), baza klientów (karty zagraniczne, kilka regionów jednocześnie) oraz historia (wcześniejsze problemy z chargebackami, wcześniej zamknięte konto, szybki wzrost bez historii działalności). Mastercard zapisuje część tej listy w swoich zasadach. Jego Security Rules and Procedures (wydanie z 4 sierpnia 2026 roku) wymaga, aby acquirerzy rejestrowali „specialty merchants” według kodu kategorii, zanim zaczną przetwarzać ich płatności.
Do tych kategorii należą treści dla dorosłych bez fizycznej obecności karty (MCC 5967 i 7841), hazard bez fizycznej obecności karty (7801, 7802, 7995), merchanci kryptowalutowi (6051), papiery wartościowe wysokiego ryzyka (6211) oraz merchanci rozliczający się w modelu negative option billing, sprzedający produkty fizyczne w subskrypcji (5968). Jeśli twoja firma mieści się w jednym z tych kodów, twój acquirer ma dla ciebie dodatkową dokumentację i dodatkowy monitoring jeszcze przed pierwszą płatnością.
Dlaczego banki odmawiają kont merchantów wysokiego ryzyka?#
Banki odmawiają firmom wysokiego ryzyka, ponieważ to acquirer, a nie merchant, odpowiada przed Visa i Mastercard za to, co idzie nie tak. Gdy posiadacz karty wygra spór, pieniądze wracają od acquirera, który następnie próbuje odzyskać je od ciebie. Jeśli zamknąłeś działalność lub skończyły ci się środki, strata zostaje po stronie banku. Każdy system kartowy monitoruje też cały portfel acquirera. W ramach Visa Acquirer Monitoring Program acquirer otrzymuje status „Above Standard” („powyżej standardu”), gdy jego wskaźnik oszustw i sporów osiąga 0,5 %, oraz status „Excessive” („nadmierny”) przy 0,7 %, według arkusza informacyjnego Visa z 2025 roku. Kilku problematycznych merchantów może wypchnąć acquirera średniej wielkości poza tę granicę i ściągnąć nadzór systemu na wszystko, co przetwarza. Arkusz Visa mówi wprost: „Podmioty zidentyfikowane jako przekraczające progi programu są zobowiązane do wdrożenia środków kontroli ograniczających ryzyko.” Wybór acquirera rzadko polega więc na akceptacji lub odmowie. Chodzi o to, czy przyjąć cię na warunkach pokrywających jego ekspozycję, czy w ogóle cię nie przyjąć.
Uzyskanie zgody też stało się trudniejsze. Systemy kartowe wymagają, aby acquirerzy rejestrowali merchantów w kategoriach specjalnych, takich jak hazard i kryptowaluty, zanim zaczną ich przetwarzać. Bank, który chce dodawać takich merchantów, musi więc przejść przez dodatkową weryfikację i dodatkowy monitoring całego portfela.
Jakie są limity chargebacków Visa VAMP i Mastercard ECP w 2026 roku?#
Visa i Mastercard prowadzą każda program monitoringu z wskaźnikiem i minimalną liczbą spraw, a merchant zostaje wychwycony tylko wtedy, gdy przekroczone są oba progi. Program Visa to VAMP, czyli Visa Acquirer Monitoring Program. W 2025 roku zastąpił on osobne Visa Dispute Monitoring Program (VDMP) i Visa Fraud Monitoring Program (VFMP), więc przewodniki, które wciąż podają limit VDMP na poziomie 0,9 %, opisują program, który już nie istnieje. Program Mastercard to Excessive Chargeback Program (ECP) z dwoma poziomami: Excessive Chargeback Merchant (ECM) i High Excessive Chargeback Merchant (HECM). Oba systemy liczą różne rzeczy. Visa dolicza do sporów zgłoszenia oszustw od wydawców kart; Mastercard liczy wyłącznie chargebacki i dzieli chargebacki z bieżącego miesiąca przez sprzedaż z poprzedniego miesiąca. Gdy merchant zostanie oznaczony, system oczekuje od acquirera działania, a acquirer przekazuje presję dalej: plan naprawczy, wyższą rezerwę, niższe limity lub zamknięte konto.
Visa VAMP#
Według arkusza informacyjnego Visa Acquirer Monitoring Program wskaźnik VAMP to liczba zgłoszeń oszustw (TC40) plus liczba sporów (TC15), podzielona przez liczbę rozliczonych transakcji bez fizycznej obecności karty. Wyłączone są spory rozwiązane za pomocą narzędzi przedsporowych oraz sprawy oszustw kwalifikujące się do Compelling Evidence 3.0. Merchant otrzymuje status „Excessive”, gdy wskaźnik osiąga 2,2 % i jednocześnie miesięcznie przybywa co najmniej 1 500 zgłoszeń oszustw i sporów. Od 1 kwietnia 2026 roku próg spadł do 1,5 % w regionie Azji i Pacyfiku, Kanadzie, UE i USA. Ameryka Łacińska stosowała już 1,5 %. W regionie CEMEA limit pozostaje na poziomie 2,2 % przy niższej liczbie spraw, wynoszącej 150, i co najmniej 75 000 USD.
Zgłoszenie oszustwa liczy się nawet wtedy, gdy posiadacz karty nigdy nie złoży sporu. Zwrot pieniędzy za podejrzane zamówienie nie usuwa zgłoszenia oszustwa wydawcy z twojego wskaźnika.
Mastercard ECP#
Mastercard definiuje wskaźnik w punktach bazowych: chargebacki otrzymane w danym miesiącu kalendarzowym podzielone przez transakcje merchanta Mastercard z poprzedniego miesiąca, pomnożone przez 10 000. Dokładne limity znajdują się w podręczniku zasad Mastercard. Opublikowane przez acquirerów przewodniki, na przykład Braintree, podają je jako 100–299 chargebacków przy wskaźniku od 1,50 % do 2,99 % dla ECM oraz 300 lub więcej chargebacków przy wskaźniku 3,00 % lub wyższym dla HECM. Aby opuścić program, merchant musi przez trzy kolejne miesiące utrzymywać wskaźnik poniżej progów ECM. Ponieważ dzielnikiem jest sprzedaż z poprzedniego miesiąca, słabszy miesiąc po intensywnym pociąga wskaźnik w górę, nawet jeśli spory pozostają na tym samym poziomie. Po sześciu miesiącach w programie Mastercard może wymagać od acquirera przejścia formalnego przeglądu ryzyka, zgodnie z Mastercard Security Rules and Procedures.
Najważniejsze momenty
| Program | Co jest liczone | Próg dla sprzedawcy (UE) | Minimalna liczba | Jak wyjść z programu |
|---|---|---|---|---|
| Visa VAMP | Zgłoszenia oszustw + spory ÷ rozliczona sprzedaż bez obecności karty (card-not-present) | 1,5% (od 1 kwietnia 2026) | 1 500 miesięcznie | Wskaźnik ponownie poniżej progu |
| Mastercard ECM | Chargebacki w tym miesiącu ÷ sprzedaż w poprzednim miesiącu | 1,50% do 2,99% | 100 do 299 miesięcznie | Ustalane zgodnie z zasadami Mastercard |
| Mastercard HECM | Tak samo jak ECM | 3,00% lub więcej | 300 lub więcej miesięcznie | Ustalane zgodnie z zasadami Mastercard |
Lista MATCH#
Najpoważniejszą konsekwencją jest wpis na listę MATCH. MATCH to lista Mastercard obejmująca sprzedawców, z którymi acquirer rozwiązał współpracę z konkretnych powodów, w tym z powodu nadmiernej liczby chargebacków. Inni acquirerzy sprawdzają tę listę, zanim podpiszą umowę z kimkolwiek, więc wpis towarzyszy firmie przy każdej zmianie banku.
Ile kosztuje konto sprzedawcy wysokiego ryzyka?#
Konto sprzedawcy wysokiego ryzyka zwykle kosztuje więcej na trzy sposoby: wyższe opłaty za przetwarzanie, rezerwę zatrzymującą część pieniędzy oraz bardziej rygorystyczne warunki umowy. Najbardziej uderza w płynność rezerwa. W tzw. rezerwie kroczącej acquirer zatrzymuje określony procent sprzedaży kartowej z każdego dnia i zwalnia go po ustalonym okresie, dzięki czemu zawsze istnieje bufor na pokrycie chargebacków, gdyby firma przestała działać. Niektórzy acquirerzy zamiast tego żądają stałej wpłaty z góry albo wstrzymują rozliczenia z pierwszych tygodni. Wysokość rezerwy i okresy wstrzymania ustala się w każdej umowie osobno; żadna reguła systemu płatniczego ich nie określa. Weryfikacja wniosku jest też wolniejsza i bardziej szczegółowa niż przy standardowym koncie: trzeba przedstawić dokumenty spółki, dane beneficjentów rzeczywistych, historię przetwarzania płatności, politykę zwrotów i anulowań, warunki serwisu internetowego, dowody realizacji zamówień oraz w branżach regulowanych licencję. Konto często wiąże się z miesięcznym limitem wolumenu, który rośnie dopiero po czystej historii.
Przykład z okrągłymi liczbami pokazuje skutek. Firma abonamentowa przetwarza miesięcznie sprzedaż kartową na kwotę 400 000 EUR. Jej umowa przewiduje rezerwę kroczącą w wysokości 10 % zwalnianą po 180 dniach. Każdego miesiąca zatrzymywane jest 40 000 EUR, a przez sześć miesięcy nic nie wraca. Do tego czasu acquirer trzyma 240 000 EUR Twoich przychodów. To kapitał obrotowy, którego nie można wydać na marketing ani towar, i dlatego warunki rezerwy są przy porównywaniu ofert równie ważne jak deklarowana stawka.
Czy firma e-commerce wysokiego ryzyka może uzyskać konto sprzedawcy?#
Tak, ale zwykle na warunkach wysokiego ryzyka, a nie jako standardowe konto. Sklep internetowy z definicji sprzedaje bez fizycznej obecności karty, czyli dokładnie ten ruch, który mierzy wskaźnik VAMP Visa, dlatego firma e-commerce w ryzykownej branży, takiej jak suplementy, CBD, podróże czy abonamenty, jest wyceniana pod kątem ryzyka sporów już od pierwszego dnia.
Szanse poprawia dowód, o który i tak prosi weryfikujący: wyraźna polityka zwrotów i anulowań na stronie, potwierdzenie realizacji, np. numery przesyłek, opis transakcji (billing descriptor) rozpoznawalny przez klienta na wyciągu oraz historia przetwarzania u poprzedniego dostawcy. Subskrypcje i bezpłatne okresy próbne wymagają wyraźnej zgody przy płatności oraz prostego sposobu rezygnacji; Mastercard wymaga, by acquirerzy rejestrowali sprzedawców oferujących fizyczne produkty w subskrypcji jako sprzedawców stosujących model negative option billing (MCC 5968). Na początku należy się spodziewać miesięcznego limitu wolumenu, który rośnie dopiero po czystej historii.
Jak wybrać dostawcę konta sprzedawcy wysokiego ryzyka?#
Wybieraj dostawcę według tego, czy będzie w stanie obsługiwać Twoje płatności przez lata, a nie według deklarowanej stawki. W branżach wysokiego ryzyka kosztownym zdarzeniem jest nagłe zamknięcie konta lub zamrożenie rozliczeń; kilka dziesiątych procenta w opłatach ma znacznie mniejsze znaczenie. Zapytaj, kim jest faktyczny bank acquiringowy: wiele ofert wysokiego ryzyka pochodzi od resellerów, którzy umieszczają Cię w banku, na który nie mają wpływu, a to apetyt banku na ryzyko decyduje o tym, czy pozostaniesz klientem. Zapytaj, ilu sprzedawców z Twojej branży bank już obsługuje, ponieważ acquirer bez sprzedawców z hazardu czy kryptowalut może wyłączyć całą kategorię po jednym złym miesiącu. Poproś o wszystkie warunki rezerwy na piśmie, w tym o to, jak i kiedy jest zwalniana po zakończeniu umowy. Zapytaj, jakie narzędzia do obsługi sporów oferuje dostawca, ponieważ Visa wyłącza ze wskaźnika VAMP sprawy rozwiązane za pomocą rozwiązań stosowanych przed otwarciem sporu. Zapytaj też o okres wypowiedzenia przed rozwiązaniem umowy oraz o to, co dzieje się w tym momencie ze środkami zatrzymanymi na koncie.
Rozłożenie ryzyka również pomaga. Sprzedawcy prowadzący jednocześnie kilku dostawców często kierują ruch między nimi, korzystając z orkiestracji płatności między dostawcami, dzięki czemu utrata jednego konta nie zatrzymuje sprzedaży. Utrzymuj każde konto w dobrej kondycji osobno: systemy płatnicze mierzą wskaźniki dla każdego identyfikatora sprzedawcy, a dzielenie ruchu w celu ukrycia problemu ze sporami to dokładnie to, czego szukają acquirerzy i systemy płatnicze.
Do tego dodam własny test: zapytaj dostawcę, co zrobił dla ostatniego sprzedawcy, który przekroczył próg VAMP. Konkretna odpowiedź o planach naprawczych i narzędziach do obsługi sporów powie Ci więcej niż prezentacja handlowa.
Czy istnieje alternatywa dla konta sprzedawcy wysokiego ryzyka?#
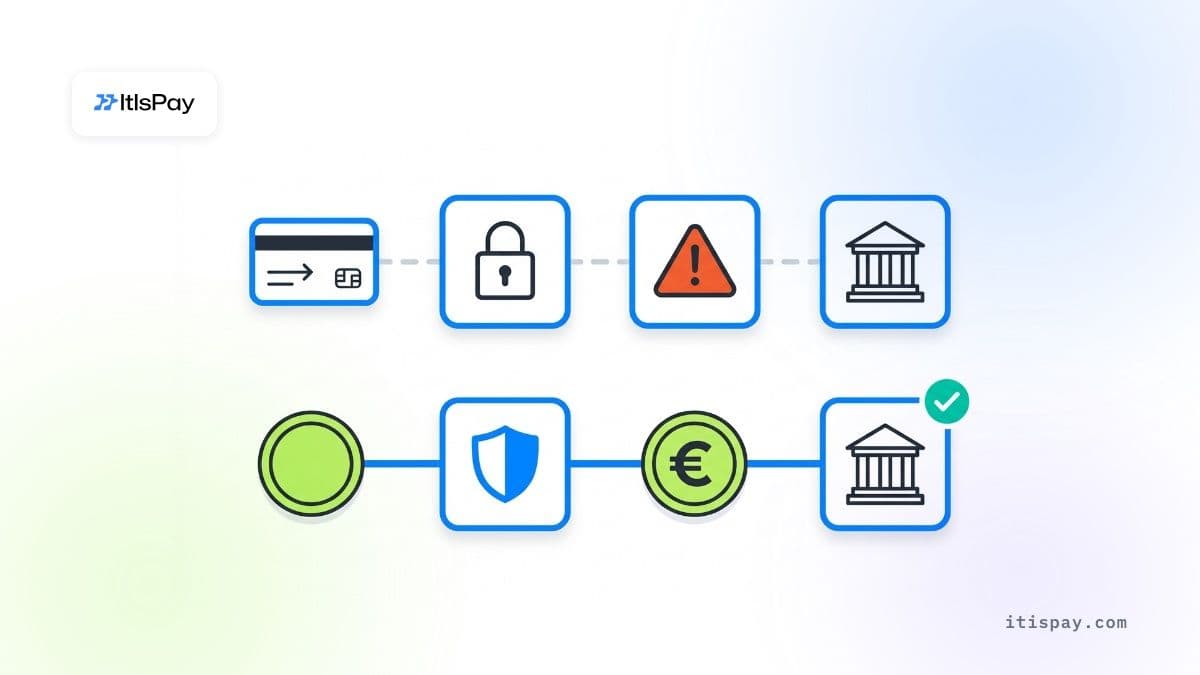
Płatności stablecoinami dają firmom wysokiego ryzyka kanał płatniczy poza systemami kartowymi, więc nie ma tu chargebacków, wskaźnika monitoringu systemu ani rezerwy na kartach. Klient wysyła USDC lub inny stablecoin z portfela albo konta na giełdzie; licencjonowany dostawca je odbiera, przewalutowuje i wypłaca euro na Twój IBAN. Transferu w blockchainie nie może cofnąć bank płatnika ani system kartowy. Jeśli klient chce zwrotu, to Ty decydujesz, czy go zrealizować, tak jak przy przelewie bankowym. Dlatego ta droga jest atrakcyjna dla firm, których przetwarzanie kart jest obciążone sporami: sprzedawców podróży z długimi terminami dostawy, firm abonamentowych, sprzedawców produktów cyfrowych. To nie jest zamiennik kart dla każdego klienta. Wielu kupujących nie posiada stablecoinów, a konwersja przy kasie (odsetek klientów kończących zakup) będzie niższa niż przy przycisku płatności kartą. Realistycznym celem jest druga droga, która przejmuje część wolumenu, zwłaszcza od powracających i droższych klientów, i utrzymuje przychody w ruchu, gdy konto kartowe jest limitowane lub zamknięte.
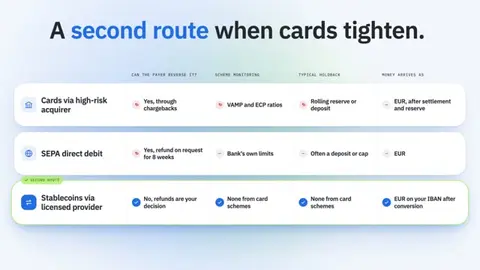
Inne metody płatności, po które sięgają sprzedawcy wysokiego ryzyka, również nie są wolne od cofnięć. Zgodnie z PSD2, art. 77, płatnik może zażądać zwrotu polecenia zapłaty SEPA w ciągu 8 tygodni od pobrania środków.
| Kanał | Czy płatnik może ją cofnąć? | Monitoring systemu płatniczego | Typowe zatrzymanie środków | Pieniądze trafiają jako |
|---|---|---|---|---|
| Karty przez acquirera wysokiego ryzyka | Tak, przez chargebacki | Wskaźniki VAMP i ECP | Rezerwa krocząca lub depozyt | EUR, po rozliczeniu i potrąceniu rezerwy |
| Polecenie zapłaty SEPA | Tak, zwrot na żądanie przez 8 tygodni | Własne limity banku | Często depozyt lub limit | EUR |
| Stablecoiny przez licencjonowanego dostawcę | Nie, o zwrocie decyduje sprzedawca | Brak ze strony systemów kartowych | Brak ze strony systemów kartowych | EUR na Twoim IBAN po przewalutowaniu |
Sprawdź licencję dostawcy. Zgodnie z MiCA, unijnym rozporządzeniem o kryptoaktywach, nikt nie może świadczyć usług związanych z kryptoaktywami na terytorium Unii bez zezwolenia jako dostawca usług w zakresie kryptoaktywów (CASP), a okres przejściowy dla firm działających na podstawie przepisów krajowych zakończył się 1 lipca 2026 r. (art. 143 ust. 3). Jako sprzedawca (merchant) zwykle sam nie potrzebujesz tej licencji; potrzebuje jej dostawca, który przelicza stablecoiny. Zasady sprawdzania opisujemy w naszym przewodniku po wyborze bramki płatniczej krypto-fiat.
Gdzie to nie pomaga
- Wielu kupujących nie posiada stablecoinów, więc konwersja przy kasie będzie niższa niż przy przycisku płatności kartą.
- Stablecoiny nie zmieniają Twojego statusu regulacyjnego: kasyno online nadal potrzebuje licencji na prowadzenie gier hazardowych.
- Licencjonowany dostawca przeprowadza własną weryfikację KYB, więc firma uznana przez niego za zbyt ryzykowną może zostać tam również odrzucona.
Co zrobić, gdy przetwarzanie płatności kartami jest zagrożone?#
Zacznij od swoich danych, a potem dodawaj kolejne ścieżki. Zbierz raporty o oszustwach, spory i rozliczone sprzedaże bez fizycznej obecności karty (card-not-present) z ostatniego miesiąca dla każdego identyfikatora sprzedawcy (merchant ID) i oblicz oba wskaźniki: wskaźnik Visa (oszustwa plus spory w stosunku do sprzedaży) oraz wskaźnik Mastercard (chargebacki z tego miesiąca w stosunku do sprzedaży z poprzedniego miesiąca). Jeśli któryś z nich zbliża się do 1,5 %, działaj, zanim zrobią to organizacje płatnicze: dodaj narzędzia zapobiegające sporom, czytelniejsze opisy transakcji na wyciągach i łatwiejsze anulowanie. Sprawdź warunki rezerwy i ustal, jaką kwotę gotówki Twój dostawca konta wysokiego ryzyka zatrzymuje obecnie. Następnie zdecyduj, którzy klienci mogliby zapłacić inaczej, i skonfiguruj drugą ścieżkę, zanim będziesz jej potrzebować. Sprzedawcy, którzy czekają na pismo o rozwiązaniu umowy, zwykle tracą tygodnie przychodów, szukając alternatywy. Jeśli chcesz poznać bardziej szczegółowo operacyjną stronę drugiej ścieżki, zobacz nasz przewodnik o tym, jak automatycznie przyjmować płatności w kryptowalutach.
Jeśli chcesz przyjmować stablecoiny i otrzymywać euro bez budowania całego stosu samodzielnie, ItisPay zapewnia API, fakturowanie i uzgadnianie rozliczeń. Licencjonowanie, KYC i rozliczenia na Twój IBAN przebiegają przez naszego partnera posiadającego licencję CASP i status Payment Institution w UE, a wdrożenie, od KYB po pierwszą transakcję, może zostać zakończone w mniej niż tydzień. To, czy Twój model biznesowy się kwalifikuje, rozstrzyga weryfikacja KYB u partnera.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady prawnej ani regulacyjnej.

