

En bref
- Depuis le 1er juillet 2026, une passerelle non agréée ne peut plus servir les clients de l'UE. La passerelle doit disposer de la licence MiCA ; une entreprise qui se contente d'accepter les paiements n'en a généralement pas besoin.
- USDC et les stablecoins en euros comme EURC se convertissent en EUR via des prestataires agréés dans l'UE ; USDT, en général, non.
- Les versements par SEPA Instant arrivent en 10 secondes ; un virement SEPA standard arrive au plus tard à la fin du jour ouvrable suivant.
- Les passerelles annoncent des frais d'environ 1 % à 1,5 %. Comparez la facture complète, y compris l'écart (spread) inclus dans le cours proposé, avec les commissions d'interchange des cartes, les frais des réseaux et la marge de l'acquéreur.
Un client paie 5 000 USDC le vendredi, et votre paie est versée en euros le lundi. Une passerelle de paiement crypto vers monnaie fiduciaire se situe entre ces deux faits, et depuis le 1er juillet 2026, le choix de la passerelle compte davantage que ses frais dans l'UE.
Ce guide s'adresse aux entreprises qui ont déjà des clients prêts à payer en crypto et qui ont besoin de recevoir l'argent sur un compte bancaire, en EUR, sans détenir de coins ni monter une équipe conformité. Il explique ce que fait la passerelle, qui a besoin de la licence, quels stablecoins se convertissent encore dans l'UE, ce que demande la Travel Rule au moment du paiement, et ce que l'ensemble coûte par rapport aux cartes.
Que fait une passerelle de paiement crypto vers monnaie fiduciaire ?#
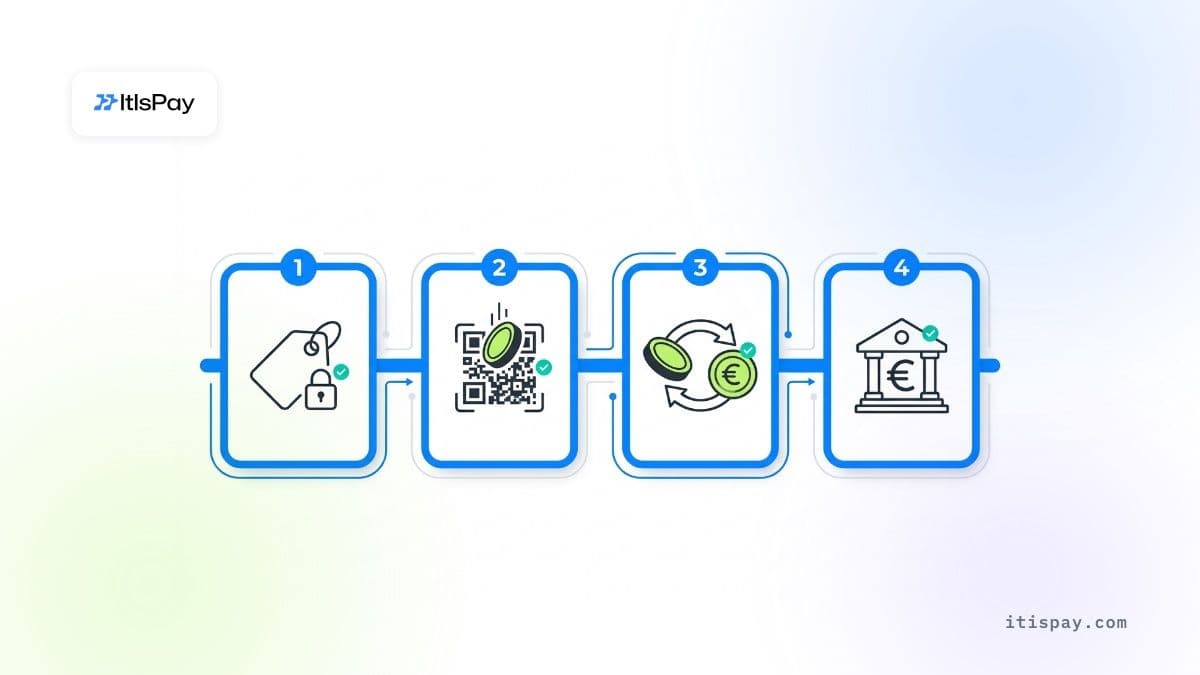
Une passerelle crypto vers monnaie fiduciaire convertit le paiement crypto d'un client en euros sur votre compte bancaire. Elle effectue quatre opérations dans l'ordre : elle propose un prix et fige le taux de change, fournit au client une adresse pour payer, convertit les coins dès leur arrivée, puis envoie les EUR sur votre IBAN. Vous voyez une facture marquée comme payée ; le client voit un paiement classique. Chacune des quatre étapes a son propre délai et ses propres endroits où les coûts peuvent se cacher, de sorte que comparer les passerelles sur la seule base d'un pourcentage affiché en gros passe à côté de l'essentiel. L'étape qui détermine la rapidité avec laquelle vous disposez réellement de l'argent est la dernière : le virement bancaire. Depuis 2025, les banques de la zone euro doivent être en mesure d'envoyer des paiements SEPA Instant, qui arrivent en 10 secondes, mais toutes les passerelles ne versent pas de cette manière.
Moments clés
| Étape | Ce qui se passe | Délai habituel | Où se cachent les coûts |
|---|---|---|---|
| 1. Devis | La passerelle affiche le montant en crypto et fige un taux pendant une courte période | Au moment du paiement | Marge sur le taux intégrée au devis |
| 2. Réception | Le client envoie les coins à une adresse à usage unique | De quelques secondes à quelques minutes, selon le réseau | Frais de réseau, payés depuis le portefeuille de l'expéditeur |
| 3. Conversion | La passerelle vend les coins contre des EUR | En général en quelques minutes | Frais de conversion et écart (spread) |
| 4. Versement | Les EUR sont envoyés sur votre IBAN | 10 secondes (SEPA Instant) à la fin du jour ouvrable suivant (SEPA standard) | Frais de versement, montants minimaux de versement |
Si vous souhaitez plus de détails sur la mise en place côté marchand, nous expliquons dans un guide séparé comment accepter les paiements en crypto pas à pas.
Avez-vous besoin d'une licence pour accepter des cryptos et recevoir des euros ?#
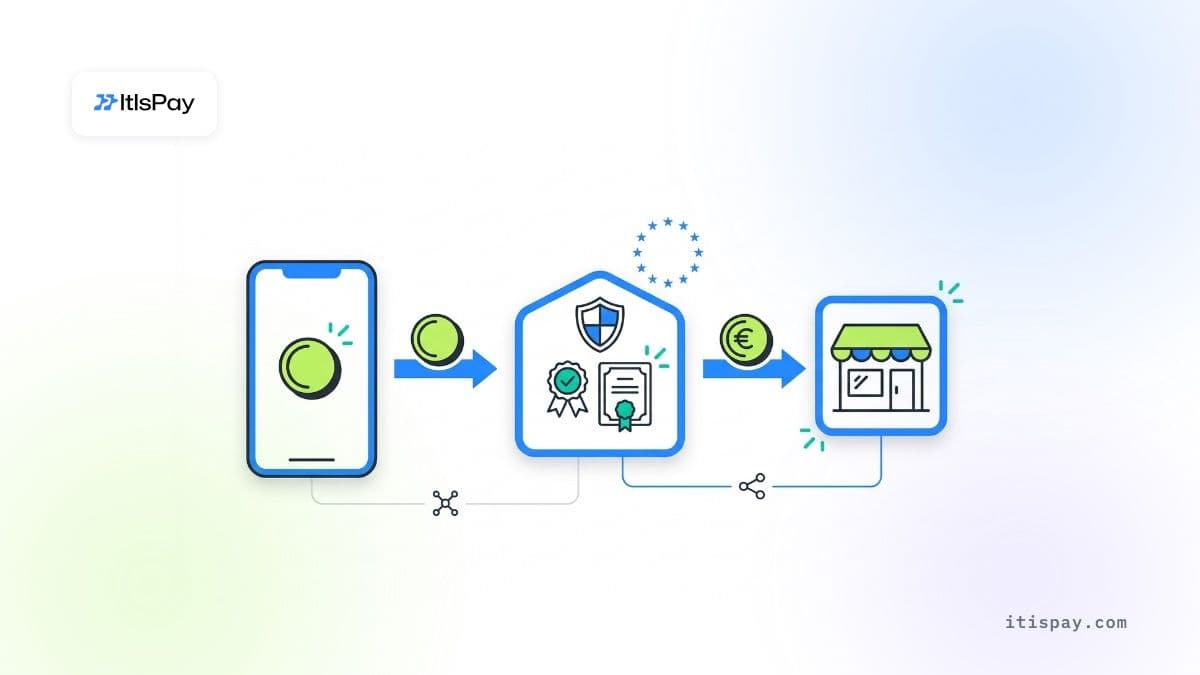
Dans la plupart des cas, c'est la passerelle qui a besoin de la licence, et non vous. Le Règlement sur les marchés de crypto-actifs (MiCA) encadre les services sur crypto-actifs fournis à des clients : la conservation pour le compte de clients, l'échange de crypto contre de l'argent, le transfert de crypto pour le compte de clients et des services similaires, énumérés à l'article 3, paragraphe 1, point 16. L'article 59, paragraphe 1, dispose qu'une personne « ne doit pas fournir de services sur crypto-actifs, dans l'Union » sauf si elle est agréée en tant que prestataire de services sur crypto-actifs (CASP) ou si elle fait partie des entités financières énumérées. Une entreprise qui vend ses propres biens, accepte un paiement en crypto et le convertit par l'intermédiaire d'un prestataire agréé ne fournit aucun de ces services à qui que ce soit. C'est la passerelle qui le fait. Il s'agit d'une lecture des définitions du règlement et non d'une phrase émanant d'une autorité de régulation ; vérifiez-la avec votre propre conseil juridique si votre modèle est atypique.
Ce qui a changé cette année, c'est du côté de la passerelle. Les entreprises qui opéraient déjà selon les règles nationales pouvaient continuer à servir leurs clients pendant une période de transition, mais l'article 143, paragraphe 3, du MiCA fixait la date limite : elles pouvaient poursuivre leur activité « jusqu'au 1er juillet 2026 ou jusqu'à ce qu'une autorisation leur soit accordée ou refusée ». Cette date est passée. Une passerelle non agréée n'est plus autorisée à servir des clients dans l'UE et, si elle est fermée ou contrainte de cesser son activité, vos paiements s'arrêtent avec elle.
Obtenir un agrément n'est pas non plus une démarche anodine pour la passerelle. L'annexe IV du MiCA fixe un capital minimum de 50 000 EUR, 125 000 EUR ou 150 000 EUR selon la catégorie de services, ou le quart de ses frais généraux fixes si ce montant est plus élevé (article 67). Une passerelle qui échange des crypto-actifs contre de la monnaie relève au minimum de la catégorie de 125 000 EUR. Ajoutez un responsable de la conformité, des politiques internes, des contrôles TIC et un examen par l'autorité nationale de régulation, et le coût d'une démarche en interne dépasse largement le seuil de capital. C'est pourquoi la plupart des entreprises qui acceptent des crypto-actifs ne demandent pas elles-mêmes une licence MiCA de prestataire de services sur crypto-actifs (CASP) ; elles font transiter leurs paiements par un acteur qui en détient déjà une.
Ce que cela signifie concrètement#
Vos obligations ne disparaissent pas. Vous devez toujours conserver les traces de ce que vous avez vendu, comptabiliser la contre-valeur en euros de chaque paiement et répondre aux questions de votre prestataire sur votre activité lors de l'inscription (KYB, connaissance de votre entreprise). Ce que vous évitez, c'est la licence, le capital et l'examen par le régulateur. Le risque que vous prenez à la place est un risque de contrepartie : savoir si le prestataire choisi est agréé et le reste.
Comment vérifier une passerelle crypto-fiat avant de signer ?#
Vérifiez deux autorisations, pas une seule. La première est l'agrément MiCA en tant que CASP, qui couvre la réception, la conversion et le transfert de crypto-actifs. La seconde compte si la passerelle traite comme moyens de paiement des stablecoins qualifiés de jetons de monnaie électronique, comme l'USDC ou l'EURC : l'Autorité bancaire européenne (ABE) a indiqué que le transfert ou la détention de tels jetons pour le compte de clients peut également constituer un service de paiement au sens de la PSD2, la directive sur les services de paiement. Dans une lettre de non-action publiée en juin 2025, l'ABE a accordé aux CASP une période de transition jusqu'au 1er mars 2026 pour obtenir cette seconde licence ou s'associer à un prestataire de paiement agréé. Une passerelle qui présente les deux éléments, un agrément CASP et un agrément d'établissement de paiement ou de monnaie électronique, est plus fiable qu'une passerelle qui se dit simplement « prête pour MiCA ».
Avant de signer, demandez et vérifiez :
- la fiche de la passerelle dans le registre des CASP agréés de l'ESMA, ainsi que le nom de l'entité juridique qui contractera avec vous ;
- l'autorité de régulation d'origine et le numéro de licence, vérifiés sur le site de cette autorité ;
- sa licence d'établissement de paiement ou de monnaie électronique (ou son partenariat avec un prestataire de paiement agréé), si elle règle des paiements en stablecoins ;
- les crypto-actifs (ou stablecoins) qu'elle convertit en EUR au sein de l'UE ;
- si les versements se font par SEPA Instant, et quel montant minimum de versement s'applique ;
- le fonctionnement des remboursements et la devise dans laquelle ils sont versés.
Le registre MiCA provisoire de l'ESMA recensait plus de 360 CASP agréés au 7 octobre 2026, un prestataire agréé n'est donc pas difficile à trouver. Le nom figurant au contrat doit correspondre à celui du registre.
Quels stablecoins pouvez-vous convertir en EUR dans l'UE ?#
L'USDC et les stablecoins en euros comme l'EURC se convertissent en EUR auprès de prestataires agréés dans l'UE. L'USDT est un cas différent. Au titre du MiCA, un stablecoin référencé sur une seule monnaie est un jeton de monnaie électronique, et seul un établissement de crédit ou un établissement de monnaie électronique agréé peut l'offrir au public (article 48). Tether ne dispose pas d'une telle autorisation. En janvier 2025, l'ESMA a demandé aux CASP de cesser les services sur les stablecoins non conformes, en autorisant les « ventes seulement » jusqu'à la fin du premier trimestre 2025, tout en précisant que « la simple conservation et le simple transfert de ces crypto-actifs devraient rester possibles ». Binance, Crypto.com, Coinbase et Kraken ont retiré l'USDT pour leurs utilisateurs de l'EEE. Circle, l'émetteur de l'USDC, a obtenu une licence d'établissement de monnaie électronique en France en juillet 2024, ce qui explique que l'USDC ait conservé sa place.
Cela compte, car l'USDT domine toujours le marché. La Revue de stabilité financière de la BCE de novembre 2025 attribue 63 % du marché des stablecoins à l'USDT et 26 % à l'USDC. Certains de vos clients voudront payer en USDT ; une passerelle agréée dans l'UE ne le convertira généralement pas pour vous.
La directrice exécutive de l'ESMA, Natasha Cazenave, a décrit le résultat en avril 2025 : la déclaration « a conduit au retrait de stablecoins majeurs de la cote des principales plateformes de l'UE, ce qui témoigne de l'adaptation du secteur ». Les stablecoins en euros progressent à partir d'une base réduite. Chainalysis a mesuré une croissance de l'EURC de 2 727 % entre juillet 2024 et juin 2025, contre 86 % pour l'USDC.
Que signifie la Travel Rule pour vos clients au moment du paiement ?#
La Travel Rule relève surtout du rôle de la passerelle, mais votre client la remarquera. Le règlement (UE) 2023/1113, applicable depuis le 30 décembre 2024, exige qu'un CASP qui envoie des crypto-actifs transmette des informations sur l'expéditeur, et que le CASP qui les reçoit obtienne ces informations. Il n'existe aucun montant minimal pour les transferts de crypto-actifs. Lorsqu'un paiement provient d'un portefeuille personnel qu'aucune plateforme d'échange ne contrôle, le CASP destinataire doit tout de même « obtenir et conserver » les données de l'expéditeur (article 16, paragraphe 2) ; un client qui paie depuis un tel portefeuille peut donc être invité à fournir son nom et d'autres informations avant que le paiement ne soit crédité. Au-delà de 1 000 EUR, les règles prévoient des contrôles supplémentaires sur les adresses auto-hébergées. Prévenez vos clients B2B avant leur paiement, afin qu'une demande de renseignements ne ressemble pas à un paiement échoué.
Une passerelle crypto-fiat est-elle moins chère que les cartes ?#
L'affirmation selon laquelle la crypto serait « moins chère que les cartes » ne tient que si l'on compare les factures complètes. Côté cartes, les règles européennes plafonnent les commissions d'interchange, la commission versée à la banque du titulaire de la carte, à 0,2 % pour les cartes de débit à la consommation et à 0,3 % pour les cartes de crédit à la consommation (règlement (UE) 2015/751). Ce plafond ne représente qu'une ligne. Une étude de la Commission européenne a constaté que les frais des systèmes de cartes, facturés en plus de l'interchange, ont presque doublé entre 2018 et 2022, passant de 0,27 % à 0,44 % du montant de la transaction. Les cartes commerciales ne sont pas plafonnées ; dans l'examen de 2020 de la Commission, l'interchange sur ces cartes s'élevait en moyenne à environ 0,86 %, et le coût total pour le commerçant à environ 1,20 % (données de 2017). S'ajoutent la marge propre de l'acquéreur, les rétrofacturations et le coût des litiges.
Côté crypto, les passerelles publient leurs propres chiffres : CoinGate annonce des frais « à partir de 1 % », et CryptoProcessing affiche « <1,5 % ». Nous n'avons trouvé aucune étude indépendante sur le coût de l'acceptation de la crypto dans l'UE ; traitez donc ces chiffres comme des arguments commerciaux tant que vous n'avez pas un devis. Demandez ce que comprend ce pourcentage.
| Poste de coût | Cartes (UE) | Crypto vers EUR via une passerelle |
|---|---|---|
| Frais côté payeur (banque émettrice) | Commission d'interchange plafonnée à 0,2 % (débit) / 0,3 % (crédit) ; cartes commerciales non plafonnées | Frais de réseau, prélevés sur le portefeuille de l'expéditeur |
| Frais des réseaux de cartes (schemes) | 0,44 % en moyenne (2022, étude de la Commission européenne) | Aucun |
| Frais de processeur | Marge de l'acquéreur, négociée | Frais de passerelle, environ 1 à 1,5 % selon les entreprises elles-mêmes |
| Coût de change | Aucun pour les cartes en EUR | Marge intégrée au cours, souvent non affichée séparément |
| Versement sur votre compte | Calendrier de règlement de l'acquéreur | Frais de versement ou montant minimum, variable |
| Rétrofacturations | Oui, avec frais et litiges | Pas de rétrofacturation ; les remboursements font l'objet d'une décision manuelle |
Pour de nombreuses entreprises, la question utile n'est pas « lequel coûte le moins cher » mais « quels clients ne paieraient pas du tout sans crypto ». Si vous répartissez déjà vos paiements par carte entre plusieurs prestataires, la crypto peut être ajoutée comme une route supplémentaire dans votre dispositif d'orchestration des paiements, plutôt que comme un système distinct.
En combien de temps les euros arrivent-ils sur votre compte bancaire ?#
La conversion prend en général quelques minutes au plus ; c'est l'étape bancaire qui détermine quand vous pouvez disposer de l'argent. En vertu du règlement sur les paiements instantanés (règlement (UE) 2024/886), la banque du bénéficiaire doit mettre à disposition un virement instantané « en 10 secondes », 24 heures par jour, tous les jours. Les banques de la zone euro devaient être en mesure d'envoyer des virements instantanés au plus tard le 9 octobre 2025, tandis que les établissements de paiement et les établissements de monnaie électronique de la zone euro ont jusqu'au 9 avril 2027. Un virement SEPA standard parvient à la banque du bénéficiaire au plus tard à la fin du jour ouvrable suivant. Demandez à la passerelle quel système de paiement elle utilise et si les versements sont automatiques ou groupés, et vérifiez que les euros sont crédités sur un compte au nom de votre entreprise, par exemple un IBAN virtuel nominatif.
Quels risques restent à la charge de votre entreprise ?#
Risques à garder à l'esprit
- Détenir des crypto-actifs réintroduit le risque de cours : selon l'ESMA, les crypto-actifs ont perdu plus de 20 % de leur valeur au cours du seul premier trimestre 2025.
- Les stablecoins peuvent perdre leur ancrage si leurs détenteurs cessent de croire qu'ils peuvent être remboursés au pair.
- Il n'existe aucune rétrofacturation sur laquelle s'appuyer ; précisez donc dans vos conditions dans quelle devise les remboursements sont effectués et qui supporte l'écart de change.
- Les clients qui souhaitent payer en USDT ne seront généralement pas servis par une passerelle agréée dans l'UE.
La conversion en EUR au moment du paiement supprime le risque de cours ; détenir des crypto-actifs le réintroduit. L'ESMA a relevé que les crypto-actifs ont perdu plus de 20 % de leur valeur au cours du seul premier trimestre 2025. Les stablecoins réduisent ce risque sans le supprimer : la BCE met en garde contre le fait que leur « principale vulnérabilité est que les investisseurs perdent confiance dans la possibilité d'être remboursés au pair », ce qui peut déclencher une ruée sur les rachats et une perte de l'ancrage. Natasha Cazenave, de l'ESMA, reprenant un avertissement antérieur du régulateur, l'a formulé sans détour en avril 2025 : « malgré MiCA, il n'existera pas de crypto-actif sûr. »
Deux mesures pratiques couvrent l'essentiel de ces risques. Faites régler automatiquement en EUR plutôt que de conserver des soldes. Précisez dans vos conditions dans quelle devise les remboursements sont effectués et qui supporte l'écart de change, car les paiements en crypto-actifs ne disposent d'aucun mécanisme de rétrofacturation sur lequel s'appuyer.
Si vous souhaitez accepter des stablecoins et recevoir des euros sans construire vous-même l'infrastructure, ItisPay fournit l'API, la facturation et le rapprochement. L'agrément, le KYC et le règlement vers votre IBAN passent par notre partenaire agréé dans l'UE, un prestataire de services sur crypto-actifs (CASP) et établissement de paiement, et l'onboarding, du KYB à la première transaction, peut être finalisé en moins d'une semaine.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil juridique ou réglementaire.

