

En resumen
- Desde el 1 de julio de 2026, una pasarela sin licencia ya no puede atender a clientes de la UE. La pasarela necesita la licencia MiCA; una empresa que solo cobra normalmente no.
- USDC y stablecoins en euros como EURC se convierten a EUR a través de proveedores con licencia en la UE; USDT normalmente no.
- Los pagos por SEPA Instant llegan en 10 segundos; una transferencia SEPA estándar llega antes de que termine el siguiente día hábil.
- Las pasarelas anuncian comisiones de entre el 1 % y el 1,5 %. Compare la factura completa, incluido el diferencial dentro de la cotización, con las comisiones de intercambio de las tarjetas, las tasas de los sistemas de pago y el margen del adquirente.
Un cliente paga 5.000 USDC el viernes, y su nómina se paga en euros el lunes. Una pasarela de cripto a fiat se sitúa entre esos dos hechos, y desde el 1 de julio de 2026 la elección de la pasarela importa más en la UE que su comisión.
Esta guía va dirigida a empresas que ya tienen clientes dispuestos a pagar en cripto y necesitan el dinero en una cuenta bancaria, en EUR, sin mantener monedas ni crear un equipo de cumplimiento normativo. Explica qué hace la pasarela, quién necesita la licencia, qué stablecoins siguen convirtiéndose en la UE, qué exige la Travel Rule en el checkout y cuánto cuesta todo en comparación con las tarjetas.
¿Qué hace una pasarela de pago de criptomonedas a moneda fiduciaria?#
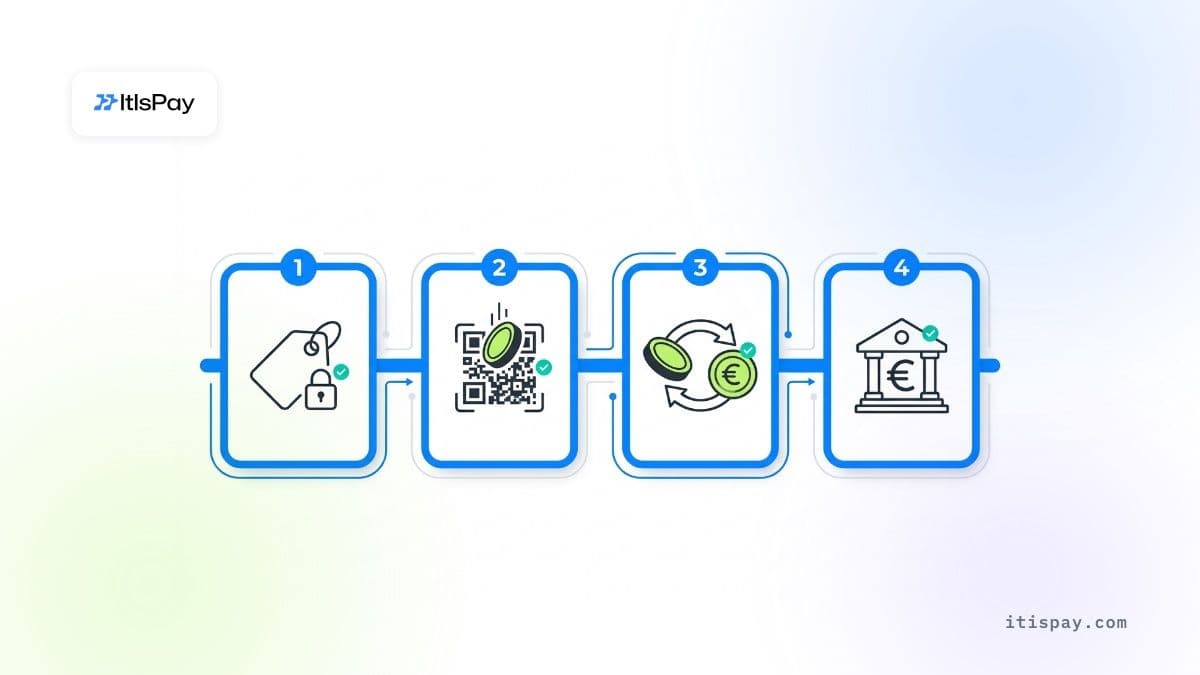
Una pasarela de cripto a fiat convierte el pago en cripto de un cliente en euros en la cuenta bancaria de su empresa. Realiza cuatro pasos en secuencia: cotiza un precio y fija el tipo de cambio, facilita al cliente una dirección para pagar, convierte las monedas cuando llegan y envía EUR a su IBAN. Usted ve una factura marcada como pagada; el cliente ve un proceso de pago normal. Cada uno de los cuatro pasos tiene su propio retraso y su propio lugar donde puede ocultarse el coste, por lo que comparar pasarelas por un único porcentaje destacado deja fuera la mayor parte del panorama. El paso que decide con qué rapidez dispone realmente del dinero es el último: la transferencia bancaria. Desde 2025, los bancos de la zona euro deben poder enviar pagos SEPA Instant, que llegan en 10 segundos, pero no todas las pasarelas pagan de esa manera.
Momentos clave
| Paso | Qué ocurre | Tiempo habitual | Dónde se oculta el coste |
|---|---|---|---|
| 1. Cotización | La pasarela muestra el importe en cripto y fija un tipo durante un breve periodo | En el checkout | Margen de tipo de cambio incluido en la cotización |
| 2. Recepción | El cliente envía las monedas a una dirección de un solo uso | De segundos a minutos, según la red | Comisión de red, pagada desde la cartera del remitente |
| 3. Conversión | La pasarela vende las monedas por EUR | Normalmente en minutos | Comisión de conversión y diferencial |
| 4. Pago | Los EUR llegan a su IBAN | 10 segundos (SEPA Instant) hasta el siguiente día hábil (SEPA estándar) | Comisión de pago, importes mínimos de pago |
Si quiere conocer con más detalle el lado del comercio en la configuración, explicamos paso a paso cómo aceptar pagos en cripto en una guía aparte.
¿Necesita una licencia para aceptar criptomonedas y recibir euros?#
En la mayoría de los casos, la licencia la necesita la pasarela y usted no. El Reglamento relativo a los mercados de criptoactivos (MiCA) regula los servicios de criptoactivos prestados a clientes: la custodia por cuenta de clientes, el intercambio de cripto por dinero, la transferencia de cripto por cuenta de clientes y servicios similares, enumerados en el artículo 3, apartado 1, punto 16. El artículo 59, apartado 1, establece que una persona «no prestará servicios de criptoactivos en la Unión» salvo que esté autorizada como proveedor de servicios de criptoactivos (CASP) o sea una entidad financiera enumerada. Una empresa que vende sus propios bienes, cobra en cripto y convierte a través de un proveedor autorizado no ofrece ninguno de esos servicios a nadie. Quien los ofrece es la pasarela. Se trata de una interpretación de las definiciones del reglamento y no de una frase de un regulador, así que consúltelo con su propio asesor jurídico si su modelo es inusual.
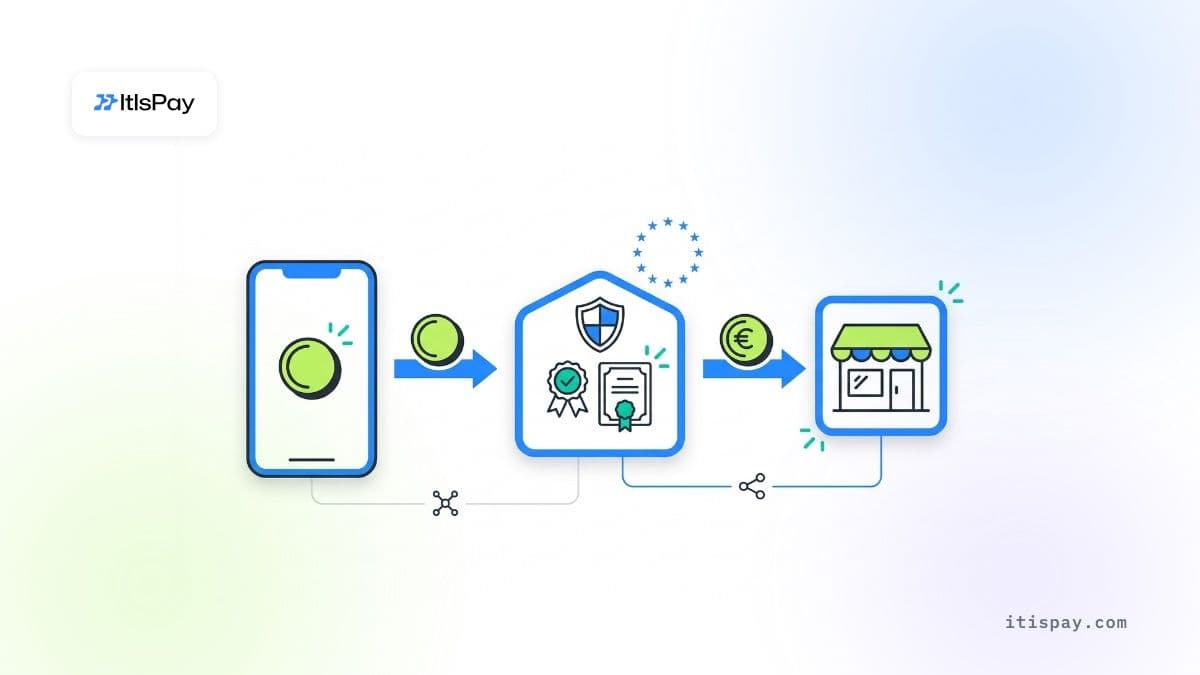
Lo que ha cambiado este año es el lado de la pasarela. Las empresas que ya operaban con arreglo a normativas nacionales podían seguir prestando servicios a sus clientes durante un período transitorio, pero el artículo 143, apartado 3, del MiCA fijó la fecha de fin: podían continuar «hasta el 1 de julio de 2026 o hasta que se les conceda o deniegue una autorización». Esa fecha ya ha pasado. Una pasarela sin licencia ya no puede prestar servicios a clientes de la UE y, si cesa su actividad o se le obliga a parar, sus pagos se detienen con ella.
Obtener una licencia tampoco es un paso menor para la pasarela. El anexo IV de MiCA fija un capital mínimo de 50.000 EUR, 125.000 EUR o 150.000 EUR según la clase de servicios, o una cuarta parte de sus gastos fijos generales si es superior (artículo 67), y una pasarela que cambia cripto por dinero encaja al menos en la clase de 125.000 EUR. Añada un responsable de cumplimiento, políticas, controles de TIC y una revisión por parte del regulador nacional, y el coste de hacerlo internamente supera con creces el mínimo de capital. Por eso la mayoría de las empresas que aceptan cripto no solicitan por sí mismas una licencia MiCA de CASP; canalizan los pagos a través de alguien que ya la tiene.
Qué significa esto en la práctica#
Sus obligaciones no desaparecen. Sigue teniendo que conservar registros de lo que vende, contabilizar el valor en euros de cada pago y responder a las preguntas de su proveedor sobre su negocio al darse de alta (KYB, conozca su negocio). Lo que evita es la licencia, el capital y la revisión del regulador. El riesgo que asume a cambio es el de contraparte: si el proveedor que ha elegido tiene licencia y la mantiene.
¿Cómo se verifica una pasarela de cripto a fiat antes de firmar?#
Compruebe dos autorizaciones, no una. La primera es la autorización MiCA como CASP, que cubre la recepción, conversión y transferencia de cripto. La segunda importa si la pasarela gestiona como pagos stablecoins que se califican como fichas de dinero electrónico, como USDC o EURC: la Autoridad Bancaria Europea (ABE) ha señalado que transferir o custodiar esas fichas por cuenta de clientes también puede ser un servicio de pago en virtud de la PSD2, la Directiva de servicios de pago. En una carta de no actuación publicada en junio de 2025, la ABE concedió a los CASP un período transitorio hasta el 1 de marzo de 2026 para obtener esa segunda licencia o asociarse con un proveedor de pagos autorizado. Una pasarela que muestra ambas cifras, una autorización como CASP y una licencia de entidad de pago o de dinero electrónico, es más fiable que una que dice «preparada para MiCA».
Antes de firmar, solicite y verifique:
- la inscripción de la pasarela en el registro de CASP autorizados de ESMA, y el nombre de la entidad jurídica que contratará con usted;
- el regulador de origen y el número de licencia, comprobados en la propia web del regulador;
- su licencia de entidad de pago o de dinero electrónico (o su asociación con un proveedor de pagos autorizado), si liquida pagos con stablecoins;
- qué monedas convierte a EUR dentro de la UE;
- si los pagos a su cuenta se hacen por SEPA Instant, y qué importe mínimo de pago se aplica;
- cómo funcionan los reembolsos y en qué moneda se pagan.
El registro provisional MiCA de ESMA incluía más de 360 CASP autorizados el 7 de octubre de 2026, así que un proveedor con licencia no es difícil de encontrar. El nombre del contrato debe coincidir con el del registro.
¿Qué stablecoins se pueden convertir a EUR en la UE?#
USDC y stablecoins en euros como EURC se convierten en EUR a través de proveedores autorizados en la UE. USDT es un caso distinto. Con arreglo a MiCA, una stablecoin referenciada a una única moneda es una ficha de dinero electrónico, y solo una entidad de crédito o una entidad de dinero electrónico autorizada puede ofrecerla al público (artículo 48). Tether no tiene dicha autorización. En enero de 2025, ESMA indicó a los CASP que dejaran de prestar servicios con stablecoins no conformes, permitiendo la «venta únicamente» hasta el final del primer trimestre de 2025, a la vez que señalaba que «la mera custodia y transferencia de estos criptoactivos debería seguir siendo posible». Binance, Crypto.com, Coinbase y Kraken retiraron USDT para los usuarios del EEE. Circle, el emisor de USDC, obtuvo una licencia de dinero electrónico en Francia en julio de 2024, por lo que USDC mantuvo su posición.
Esto importa porque USDT sigue dominando el mercado. El Informe de Estabilidad Financiera del BCE de noviembre de 2025 situaba a USDT en el 63 % del mercado de stablecoins y a USDC en el 26 %. Algunos de sus clientes querrán pagar en USDT; una pasarela con licencia en la UE normalmente no la convertirá por usted.
La directora ejecutiva de ESMA, Natasha Cazenave, describió el resultado en abril de 2025: la declaración «llevó a la retirada de la cotización de stablecoins destacadas en las principales plataformas de intercambio de la UE, lo que es señal de que el sector se está adaptando». Las stablecoins en euros crecen desde una base pequeña. Chainalysis midió un crecimiento de EURC del 2.727 % entre julio de 2024 y junio de 2025, frente al 86 % de USDC.
¿Qué significa la Travel Rule para sus clientes en el proceso de pago?#
La Travel Rule es sobre todo tarea de la pasarela, pero su cliente la notará. El Reglamento (UE) 2023/1113, aplicable desde el 30 de diciembre de 2024, exige que un CASP que envía cripto transmita información sobre el remitente, y que el CASP que la recibe obtenga esa información. No hay un importe mínimo para las transferencias de cripto. Cuando un pago procede de una cartera personal que no está controlada por ningún intercambio, el CASP receptor debe, aun así, «obtener y conservar» los datos del remitente (artículo 16, apartado 2), por lo que un cliente que pague desde una cartera así puede que tenga que facilitar su nombre y otros datos antes de que se abone el pago. Por encima de 1.000 EUR, las normas añaden controles adicionales sobre las direcciones autoalojadas. Infórmelo a sus clientes B2B antes de que paguen, para que una petición de datos no parezca un pago fallido.
¿Es más barata una pasarela de cripto a fiat que las tarjetas?#
La afirmación de que la cripto es «más barata que las tarjetas» solo se sostiene si se comparan las facturas completas. En el lado de las tarjetas, las normas de la UE limitan la comisión de intercambio, la que cobra el banco del titular, al 0,2 % para tarjetas de débito de consumo y al 0,3 % para tarjetas de crédito de consumo (Reglamento (UE) 2015/751). Ese límite es solo una partida. Un estudio de la Comisión Europea constató que las tasas de los sistemas de tarjetas que se cobran además de la comisión de intercambio casi se duplicaron entre 2018 y 2022, pasando del 0,27 % al 0,44 % del valor de la transacción. Las tarjetas comerciales no tienen límite; en la revisión de 2020 de la Comisión, la comisión de intercambio sobre ellas fue de media de alrededor del 0,86 % y el coste total para el comercio de alrededor del 1,20 % (datos de 2017). Después está el margen propio del adquirente, los contracargos y el coste de las reclamaciones.
En el lado cripto, las pasarelas publican sus propias cifras: CoinGate indica comisiones «desde el 1 %», y CryptoProcessing anuncia «<1,5 %». No hemos encontrado ningún estudio independiente sobre los costes de aceptación de cripto en la UE, así que trate esas cifras como publicidad hasta que vea una oferta. Pregunte qué incluye el porcentaje.
| Concepto de coste | Tarjetas (UE) | Cripto a EUR mediante pasarela |
|---|---|---|
| Comisión del lado del pagador | Intercambio limitado al 0,2 % (débito) / 0,3 % (crédito); tarjetas comerciales sin límite | Comisión de red, pagada desde la cartera del remitente |
| Tasas de los sistemas o redes de pago | 0,44 % de media (2022, estudio de la Comisión Europea) | Ninguna |
| Comisión del procesador | Margen del adquirente, negociado | Comisión de la pasarela, en torno al 1–1,5 % según las propias empresas |
| Coste del tipo de cambio | Ninguno en tarjetas en EUR | Diferencial dentro de la cotización, a menudo no mostrado por separado |
| Pago a su cuenta | Calendario de liquidación del adquirente | Comisión de pago o importe mínimo, variable |
| Contracargos | Sí, con comisiones y reclamaciones | Sin contracargos; los reembolsos se deciden manualmente |
Para muchas empresas, la pregunta útil no es «cuál es más barata», sino «qué clientes no pagarían nada sin cripto». Si ya dirige el tráfico con tarjeta a través de varios proveedores, la cripto puede añadirse como una ruta más en su configuración de orquestación de pagos en lugar de como un sistema aparte.
¿En cuánto tiempo llegan los euros a su cuenta bancaria?#
La conversión suele tardar minutos como máximo; el tramo bancario decide cuándo puede gastar el dinero. En virtud del Reglamento sobre pagos instantáneos (Reglamento (UE) 2024/886), el banco receptor debe poner la transferencia inmediata a disposición «en un plazo de 10 segundos», las 24 horas del día, todos los días. Los bancos de la zona euro tuvieron que estar en condiciones de enviar transferencias inmediatas antes del 9 de octubre de 2025, mientras que las entidades de pago y de dinero electrónico de la zona euro tienen de plazo hasta el 9 de abril de 2027. Una transferencia SEPA estándar llega al banco del beneficiario antes de que termine el siguiente día hábil. Pregunte a la pasarela qué sistema de pagos utiliza y si los pagos a usted se hacen automáticamente o por lotes, y compruebe que los euros llegan a una cuenta a nombre de su empresa, por ejemplo mediante un IBAN virtual nominativo.
¿Qué riesgos permanecen en su negocio?#
Riesgos a tener en cuenta
- Mantener cripto vuelve a traer el riesgo de precio: según ESMA, los criptoactivos perdieron más del 20 % de su valor solo en el primer trimestre de 2025.
- Las stablecoins pueden perder su paridad si los tenedores dejan de creer que pueden canjearse a la par.
- No hay contracargo al que recurrir, así que acuerde en sus condiciones en qué moneda se pagan los reembolsos y quién asume la diferencia de tipo de cambio.
- Los clientes que quieran pagar en USDT normalmente no serán atendidos por una pasarela con licencia en la UE.
Convertir a EUR en el momento del pago elimina el riesgo de precio; mantener cripto lo devuelve. ESMA señaló que los criptoactivos perdieron más del 20 % de su valor solo en el primer trimestre de 2025. Las stablecoins reducen ese riesgo, pero no lo eliminan: el BCE advierte de que su «principal vulnerabilidad es que los inversores pierdan la confianza en que pueden canjearse a la par», lo que puede desencadenar una corrida y la pérdida de la paridad. Natasha Cazenave, de ESMA, repitiendo la advertencia previa del regulador, lo expresó claramente en abril de 2025: «a pesar de MiCA, no existirá nada parecido a un criptoactivo seguro».
Dos medidas prácticas cubren la mayor parte de esto. Liquide a EUR automáticamente en lugar de mantener saldos. Acuerde en sus condiciones en qué moneda se pagan los reembolsos y quién asume la diferencia de tipo de cambio, porque los pagos en cripto no tienen un mecanismo de contracargo al que recurrir.
Si quiere aceptar stablecoins y recibir euros sin construir usted mismo la infraestructura, ItisPay ofrece la API, facturación y conciliación. La licencia, el KYC y la liquidación en su IBAN se gestionan a través de nuestro socio CASP + entidad de pago con licencia en la UE, y el alta, desde el KYB hasta la primera transacción, puede completarse en menos de una semana.
Este artículo tiene fines meramente informativos y no constituye asesoramiento jurídico ni regulatorio.

