

باختصار
- منذ 1 يوليو 2026، لم يعد مسموحًا لبوابة غير مرخّصة بخدمة عملاء في الاتحاد الأوروبي. يجب أن تحصل البوابة على ترخيص MiCA، أما الشركة التي تقبل الدفع فقط فلا تحتاج عادةً إلى ذلك.
- تُحوَّل USDC والعملات المستقرة المرتبطة باليورو مثل EURC إلى EUR عبر مزوّدين مرخّصين في الاتحاد الأوروبي، أما USDT فعادةً لا.
- تصل المدفوعات عبر SEPA Instant خلال 10 ثوانٍ، بينما يصل التحويل العادي عبر SEPA بحلول نهاية يوم العمل التالي.
- تعلن البوابات رسومًا تبلغ نحو 1% إلى 1.5%. قارن الفاتورة الكاملة، بما في ذلك الفارق المدمج في سعر الصرف، مع رسوم التبادل للبطاقات ورسوم الشبكات وهامش المحصِّل (acquirer).
يدفع عميل 5,000 USDC يوم الجمعة، وتُصرف رواتب شركتك باليورو يوم الاثنين. تقع بوابة تحويل العملات المشفّرة إلى العملات الورقية بين هاتين الحقيقتين، ومنذ 1 يوليو 2026 بات اختيار البوابة في الاتحاد الأوروبي أهم من رسومها.
هذا الدليل موجّه إلى الشركات التي لديها بالفعل عملاء مستعدون للدفع بالعملات المشفّرة، وتحتاج إلى وصول الأموال إلى حساب مصرفي باليورو دون الاحتفاظ بالعملات أو بناء فريق امتثال. يشرح ما تفعله البوابة، ومن يحتاج إلى الترخيص، وأي العملات المستقرة ما زالت تُحوَّل في الاتحاد الأوروبي، وما تطلبه Travel Rule عند الدفع، وما تكلفة العملية كاملةً مقارنةً بالبطاقات.
ما الذي تفعله بوابة الدفع من العملات المشفّرة إلى العملات الورقية؟#
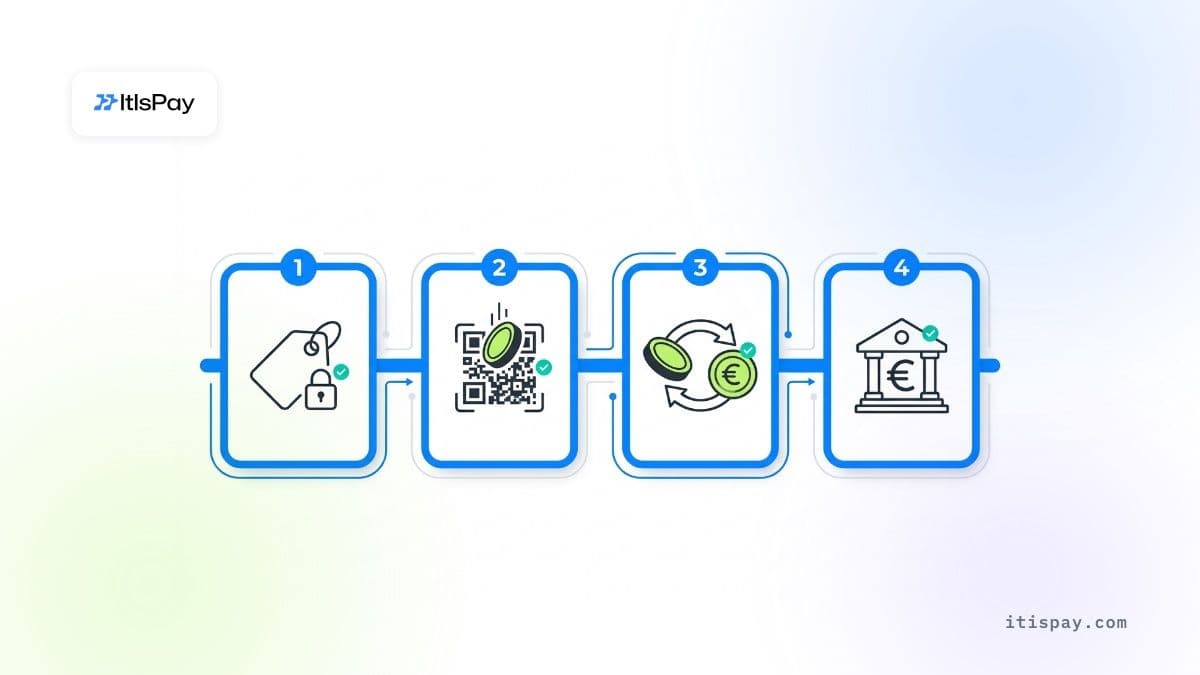
تحوّل بوابة الدفع من العملات المشفّرة إلى العملات الورقية دفعة العميل المشفّرة إلى يورو في حسابك المصرفي. تقوم بأربع خطوات متتالية: تعرض سعرًا وتثبّت سعر الصرف، وتمنح العميل عنوانًا للدفع، وتحوّل العملات بعد وصولها، وترسل EUR إلى حساب IBAN الخاص بك. تظهر لك فاتورة مُعلَّمة كمدفوعة، ويرى العميل صفحة دفع عادية. لكل خطوة من الخطوات الأربع تأخيرها الخاص ومكان محتمل تختبئ فيه التكلفة، لذا فإن مقارنة البوابات بنسبة مئوية واحدة معلنة تُغفل معظم الصورة. الخطوة التي تحدد متى تحصل فعليًا على أموالك هي الأخيرة، وهي التحويل المصرفي. ومنذ عام 2025 يجب أن تكون البنوك في منطقة اليورو قادرة على إرسال مدفوعات SEPA Instant، التي تصل خلال 10 ثوانٍ، لكن ليست كل بوابة تصرف الأموال بهذه الطريقة.
اللحظات الرئيسية
| الخطوة | ما الذي يحدث | المدة المعتادة | أين تختبئ التكلفة |
|---|---|---|---|
| 1. عرض السعر | تعرض البوابة المبلغ بالعملة المشفّرة وتثبّت سعر الصرف لفترة قصيرة | عند الدفع | هامش سعر الصرف المدمج في العرض |
| 2. الاستلام | يرسل العميل العملات إلى عنوان لمرة واحدة | من ثوانٍ إلى دقائق، حسب الشبكة | رسوم الشبكة، وتُدفع من محفظة المُرسِل |
| 3. التحويل | تبيع البوابة العملات مقابل EUR | عادةً خلال دقائق | رسوم التحويل والفارق السعري |
| 4. السحب (التحويل إلى الحساب المصرفي) | تُرسل EUR إلى حساب IBAN الخاص بك | 10 ثوانٍ (SEPA Instant) حتى يوم العمل التالي (SEPA العادي) | رسوم التحويل المصرفي، والحدود الدنيا لمبالغ التحويل |
إذا كنت تريد تفاصيل أكثر عن جانب التاجر في الإعداد، فنحن نشرح كيفية قبول مدفوعات العملات المشفّرة خطوة بخطوة في دليل منفصل.
هل تحتاج إلى ترخيص لقبول العملات المشفّرة واستلام اليورو؟#
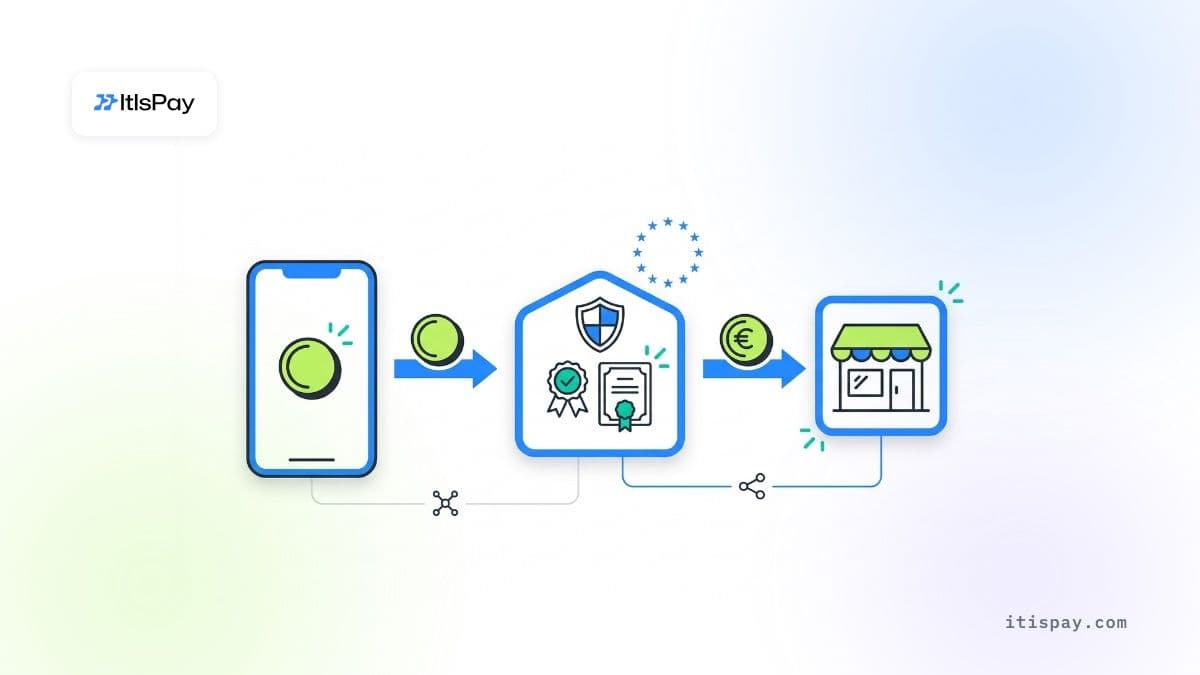
في معظم الحالات تحتاج البوابة إلى الترخيص، ولا تحتاجه أنت. تنظّم لائحة الأسواق في الأصول المشفّرة (MiCA) الخدمات المقدّمة للعملاء في مجال الأصول المشفّرة، ومنها الحفظ نيابةً عن العملاء، وتبادل العملات المشفّرة مقابل النقود، ونقل العملات المشفّرة نيابةً عن العملاء، والخدمات المشابهة، وهي مدرجة في المادة 3(1)(16). وتنص المادة 59(1) على أنه «لا يجوز لأي شخص تقديم خدمات الأصول المشفّرة داخل الاتحاد» ما لم يكن مرخّصًا بوصفه مزوّد خدمات أصول مشفّرة (CASP) أو كان كيانًا ماليًا مدرجًا. أما الشركة التي تبيع منتجاتها الخاصة وتقبل الدفع بالعملات المشفّرة ثم تحوّلها عبر مزوّد مرخّص، فهي لا تقدّم أيًّا من هذه الخدمات لأي طرف. البوابة هي التي تقدمها. وهذه قراءة لتعريفات اللائحة وليست عبارة صادرة عن جهة رقابية، لذا تحقّق منها مع مستشارك القانوني إذا كان نموذج عملك غير معتاد.
ما تغيّر هذا العام يخص جانب بوابة التحويل. كانت الشركات التي تعمل بالفعل وفق القواعد الوطنية قادرة على مواصلة خدمة عملائها خلال مرحلة انتقالية، غير أن المادة 143(3) من MiCA حددت تاريخ الانتهاء: يجوز لها الاستمرار «حتى 1 يوليو 2026 أو إلى أن تُمنح ترخيصًا أو يُرفض طلبها». وقد انقضى هذا التاريخ. لم يعد يُسمح لبوابة غير مرخّصة بخدمة العملاء في الاتحاد الأوروبي، وإذا أُغلقت هذه البوابة أو أُجبرت على التوقف، فستتوقف مدفوعاتك معها.
الحصول على ترخيص ليس خطوة صغيرة بالنسبة إلى البوابة أيضًا. يحدد الملحق الرابع من MiCA حدًا أدنى لرأس المال يبلغ 50 000 يورو أو 125 000 يورو أو 150 000 يورو بحسب فئة الخدمات، أو ربع نفقاتها الثابتة إذا كان ذلك أعلى (المادة 67)، والبوابة التي تحوّل العملات المشفرة إلى نقود تقع على الأقل ضمن فئة 125 000 يورو. أضف إلى ذلك مسؤول الامتثال والسياسات وضوابط تقنية المعلومات والمراجعة من قبل الجهة التنظيمية الوطنية، وستتجاوز تكلفة القيام بذلك داخليًا حدَّ رأس المال الأدنى بكثير. لهذا السبب لا تتقدم معظم الشركات التي تقبل العملات المشفرة بطلب ترخيص MiCA CASP بنفسها، بل توجّه مدفوعاتها عبر جهة تملك هذا الترخيص بالفعل.
ما يعنيه ذلك عمليًا#
التزاماتك لا تختفي. ما زال عليك الاحتفاظ بسجلات بما بعته، وتسجيل القيمة باليورو لكل عملية دفع، والإجابة عن أسئلة مزوّدك حول نشاطك عند التسجيل (KYB، أي «اعرف عميلك التجاري»). ما تتجنبه هو الترخيص ورأس المال ومراجعة الجهة التنظيمية. أما المخاطرة التي تتحملها بدلًا من ذلك فهي مخاطر الطرف المقابل: أي هل المزوّد الذي اخترته مرخّص وسيبقى مرخّصًا.
كيف تتحقق من بوابة تحويل العملات المشفرة إلى العملات الورقية قبل التوقيع؟#
تحقّق من ترخيصين لا من ترخيص واحد. الترخيص الأول هو ترخيص MiCA بصفتها CASP (أي البوابة)، الذي يغطي استلام العملات المشفرة وتحويلها ونقلها. أما الثاني فيكتسب أهمية إذا كانت البوابة تتعامل بالعملات المستقرة المؤهلة كرموز نقود إلكترونية، مثل USDC أو EURC، في المدفوعات: فقد أعلنت الهيئة المصرفية الأوروبية (EBA) أن نقل هذه الرموز أو حفظها نيابةً عن العملاء قد يُعد أيضًا خدمة دفع بموجب PSD2، أي توجيه خدمات الدفع. وفي رسالة «عدم الإجراء» المنشورة في يونيو 2025، منحت EBA مزوّدي CASP فترة انتقالية حتى 1 مارس 2026 للحصول على هذا الترخيص الثاني أو للشراكة مع مزوّد دفع مرخّص. والبوابة التي تُظهر الرقمين معًا، أي ترخيص CASP وترخيص مؤسسة دفع أو نقود إلكترونية، أكثر جدارة بالثقة من بوابة تكتفي بالقول إنها «جاهزة لـ MiCA».
قبل التوقيع، اطلب التحقق من التالي:
- إدراج البوابة في سجل هيئة الأوراق المالية والأسواق الأوروبية (ESMA) للمزوّدين المرخّصين بصفتهم CASP، واسم الكيان القانوني الذي سيتعاقد معك؛
- الجهة التنظيمية في بلد المنشأ ورقم الترخيص، مع التحقق منهما على الموقع الرسمي للجهة التنظيمية؛
- ترخيص مؤسسة الدفع أو النقود الإلكترونية الخاص بها (أو شراكتها مع مزوّد دفع مرخّص)، إذا كانت تسوّي مدفوعات العملات المستقرة؛
- العملات التي تحوّلها إلى اليورو داخل الاتحاد الأوروبي؛
- ما إذا كانت المدفوعات تُنفَّذ عبر SEPA Instant، وما الحد الأدنى لمبلغ الصرف المطبّق؛
- كيفية عمل الاسترداد والعملة التي يُدفع بها.
أدرج سجل MiCA المؤقت الصادر عن ESMA أكثر من 360 مزوّدًا مرخّصًا بصفتهم CASP في 7 أكتوبر 2026، لذا لن يكون العثور على مزوّد مرخّص صعبًا. ينبغي أن يطابق الاسم الوارد في العقد الاسم المدرج في السجل.
أيّ العملات المستقرة يمكنك تحويلها إلى اليورو في الاتحاد الأوروبي؟#
تُحوَّل USDC والعملات المستقرة باليورو مثل EURC إلى اليورو عبر مزوّدين مرخّصين في الاتحاد الأوروبي. أما USDT فحالة مختلفة. فبموجب MiCA، تُعد العملة المستقرة المرتبطة بعملة واحدة رمزَ نقود إلكترونية، ولا يجوز عرضها على الجمهور إلا من قبل مؤسسة ائتمان أو مؤسسة نقود إلكترونية مرخّصة (المادة 48). ولا تملك Tether مثل هذا الترخيص. وفي يناير 2025 أبلغت ESMA مزوّدي CASP بوقف الخدمات المتعلقة بالعملات المستقرة غير المتوافقة، مع السماح بـ«البيع فقط» حتى نهاية الربع الأول من 2025، مع الإشارة إلى أن «الحفظ البسيط ونقل هذه الأصول المشفرة يجب أن يظلا ممكنين». وأزالت Binance وCrypto.com وCoinbase وKraken رمز USDT عن المستخدمين في المنطقة الاقتصادية الأوروبية. أما Circle، مُصدرة USDC، فقد حصلت على ترخيص نقود إلكترونية في فرنسا في يوليو 2024، وهذا ما أبقى USDC في مكانه.
وهذا مهم لأن USDT ما زال يهيمن على السوق. فقد وضع تقرير الاستقرار المالي الصادر عن البنك المركزي الأوروبي لشهر نوفمبر 2025 حصة USDT عند 63% من سوق العملات المستقرة، وحصة USDC عند 26%. قد يرغب بعض عملائك في الدفع بـ USDT؛ ولن تحوّلها لك البوابة المرخّصة في الاتحاد الأوروبي عادةً.
ووصفت المديرة التنفيذية لـ ESMA، ناتاشا كازنايف، النتيجة في أبريل 2025 بقولها إن البيان «أدّى إلى شطب عملات مستقرة بارزة من منصات التداول الأوروبية الكبرى، وهذه علامة على أن الصناعة تتكيّف». وتنمو العملات المستقرة باليورو انطلاقًا من قاعدة صغيرة. فقد قدّرت Chainalysis نمو EURC بنسبة 2 727% بين يوليو 2024 ويونيو 2025، مقابل 86% لـ USDC.
ماذا يعني Travel Rule لعملائك عند الدفع؟#
تقع قاعدة Travel Rule في معظمها على عاتق البوابة، لكن عميلك سيلاحظها. فاللائحة (EU) 2023/1113، التي تُطبَّق منذ 30 ديسمبر 2024، تُلزم مزوّد CASP المُرسِل للعملات المشفرة بتمرير معلومات عن المُرسِل، وتُلزم مزوّد CASP المُستقبِل بالحصول على تلك المعلومات. ولا يوجد حد أدنى لمبلغ تحويلات العملات المشفرة. وعندما تأتي عملية دفع من محفظة شخصية لا تخضع لأي منصة تبادل، يظل على مزوّد CASP المُستقبِل أن «يحصل على تفاصيل المُرسِل ويحتفظ بها» (المادة 16(2))، لذا قد يُطلب من العميل الذي يدفع من مثل هذه المحفظة تقديم اسمه ومعلومات أخرى قبل إيداع المبلغ. وفوق 1 000 يورو تضيف القواعد فحوصات إضافية على العناوين المستضافة ذاتيًا. أخبر عملاءك من الشركات (B2B) بذلك قبل أن يدفعوا، حتى لا يبدو طلب التفاصيل كأنه عملية دفع فاشلة.
هل بوابة تحويل العملات المشفرة إلى العملات الورقية أرخص من البطاقات؟#
الادعاء بأن العملات المشفرة «أرخص من البطاقات» لا يصمد إلا إذا قارنت الفواتير كاملة. فمن جهة البطاقات، تحدد قواعد الاتحاد الأوروبي سقفًا لرسوم التبادل، وهي الرسوم التي تُدفع إلى بنك حامل البطاقة، عند 0,2% لبطاقات الخصم الاستهلاكية و0,3% لبطاقات الائتمان الاستهلاكية (اللائحة (EU) 2015/751). وهذا السقف يمثل بندًا واحدًا فقط. وقد وجدت دراسة أجرتها المفوضية الأوروبية أن رسوم الشبكات التي تفرضها شبكات البطاقات (card schemes) فوق رسوم التبادل تضاعفت تقريبًا بين 2018 و2022، من 0,27% إلى 0,44% من قيمة المعاملة. أما البطاقات التجارية فلا يُفرض عليها سقف؛ ففي مراجعة المفوضية لعام 2020 بلغ متوسط رسوم التبادل عليها نحو 0,86%، وبلغت التكلفة الإجمالية على التاجر نحو 1,20% (بيانات 2017). ثم هناك هامش المحصِّل (acquirer) نفسه، والمطالبات برد المبالغ (chargebacks)، وتكلفة النزاعات.
أما من جهة العملات المشفرة، فتنشر البوابات أرقامها الخاصة: إذ تذكر CoinGate رسومًا «تبدأ من 1%»، وتعلن CryptoProcessing عن رسوم «<1,5%». ولم نعثر على دراسة مستقلة لتكاليف قبول العملات المشفرة في الاتحاد الأوروبي، لذا تعامل مع هذه الأرقام على أنها تسويق إلى أن ترى عرض سعر فعليًا. واسأل عمّا تشمله هذه النسبة.
| بند التكلفة | البطاقات (الاتحاد الأوروبي) | العملات المشفرة إلى اليورو عبر بوابة دفع |
|---|---|---|
| الرسوم على جانب الدافع | رسوم التبادل (Interchange) مقيّدة بـ 0.2% (لبطاقات الخصم) / 0.3% (للبطاقات الائتمانية)؛ بطاقات الشركات غير مقيّدة | رسوم الشبكة، تُدفع من محفظة المرسل |
| رسوم المخططات أو الشبكات | 0.44% في المتوسط (2022، دراسة للمفوضية الأوروبية) | لا يوجد |
| رسوم معالج المدفوعات | هامش المحصِّل (Acquirer)، قابل للتفاوض | رسوم بوابة الدفع، نحو 1–1.5% وفق ادعاءات الشركات نفسها |
| تكلفة سعر الصرف | لا توجد للبطاقات باليورو | فارق السعر ضمن عرض السعر، وغالباً لا يُعرض بشكل منفصل |
| التحويل إلى حسابك | جدول تسوية المحصِّل (Acquirer) | رسوم التحويل أو الحد الأدنى للمبلغ، وتختلف |
| المطالبات برد المبالغ (Chargebacks) | نعم، مع رسوم ونزاعات | لا توجد مطالبات برد المبالغ؛ الاسترداد قرار يدوي |
بالنسبة لكثير من الشركات، فإن السؤال المفيد ليس «أيهما أرخص» بل «أي العملاء لن يدفعوا أصلاً دون العملات المشفرة». إذا كنت تُوجّه بالفعل حركة البطاقات عبر عدة مزودين، يمكن إضافة العملات المشفرة كمسار إضافي ضمن إعداد تنسيق المدفوعات (payment orchestration) لديك، بدلاً من إضافتها كنظام منفصل.
ما مدى سرعة وصول اليورو إلى حسابك المصرفي؟#
عادةً لا يستغرق التحويل إلى اليورو أكثر من بضع دقائق؛ أما المرحلة المصرفية فهي ما يحدد متى يمكنك إنفاق الأموال. وبموجب لائحة المدفوعات الفورية (اللائحة (الاتحاد الأوروبي) 2024/886)، يجب على البنك المستلم أن يتيح التحويل الفوري «خلال 10 ثوانٍ»، على مدار 24 ساعة، كل أيام الأسبوع. وكان على البنوك في منطقة اليورو أن تكون قادرة على إرسال التحويلات الفورية بحلول 9 أكتوبر 2025، بينما تملك مؤسسات الدفع ومؤسسات النقود الإلكترونية في منطقة اليورو حتى 9 أبريل 2027. ويصل التحويل العادي عبر SEPA إلى بنك المستفيد بحلول نهاية يوم العمل التالي. اسأل بوابة الدفع عن نظام الدفع الذي تستخدمه، وعما إذا كانت التحويلات تتم تلقائياً أم على دفعات، وتأكد من أن اليورو يصل إلى حساب باسم شركتك، مثل IBAN افتراضي مسجّل باسمها.
ما المخاطر التي تبقى على عاتق عملك؟#
مخاطر يجب أخذها في الحسبان
- امتلاك العملات المشفرة يعيد مخاطر السعر: فقد تراجعت قيمة الأصول المشفرة بأكثر من 20% في الربع الأول من 2025 وحده، وفقاً لـ ESMA.
- يمكن للعملات المستقرة أن تفقد ربطها بالعملة إذا توقف حامليها عن الاعتقاد بإمكانية استردادها بالقيمة الاسمية.
- لا توجد آلية Chargeback تلجأ إليها، لذا اتفق في شروطك على العملة التي ستُسدَّد بها المبالغ المستردة، ومن يتحمل فرق سعر الصرف.
- العملاء الذين يريدون الدفع بـ USDT لن يُخدموا عادةً من بوابة مرخّصة في الاتحاد الأوروبي.
تحويل المبلغ إلى اليورو لحظة الدفع يزيل مخاطر السعر؛ أما الاحتفاظ بالعملات المشفرة فيعيدها. وأشارت ESMA إلى أن الأصول المشفرة فقدت أكثر من 20% من قيمتها في الربع الأول من 2025 وحده. تقلل العملات المستقرة من هذه المخاطر لكنها لا تلغيها: فقد حذّر البنك المركزي الأوروبي من أن «نقطة ضعفها الأساسية هي أن يفقد المستثمرون الثقة في إمكانية استردادها بالقيمة الاسمية»، وهو ما قد يطلق تدافعاً على السحب وخسارة للربط. وقالت ناتاشا كازنايف من ESMA، مكررةً تحذير الهيئة السابق، بوضوح في أبريل 2025: «رغم MiCA، لن يكون هناك ما يُسمى أصلاً مشفراً آمناً.»
يمكن تغطية معظم هذه المخاطر بخطوتين عمليتين. قم بالتسوية إلى اليورو تلقائياً بدلاً من الاحتفاظ بأرصدة. واتفق في شروطك على العملة التي ستُسدَّد بها المبالغ المستردة، ومن يتحمل فرق سعر الصرف، لأن مدفوعات العملات المشفرة لا تملك آلية Chargeback تلجأ إليها.
إذا كنت تريد قبول العملات المستقرة واستلام اليورو دون بناء المنظومة بنفسك، فإن ItisPay توفّر الـ API والفوترة والمطابقة. ويتم الترخيص وKYC والتسوية إلى IBAN الخاص بك عبر شريكنا المرخّص في الاتحاد الأوروبي بصفته CASP ومؤسسة دفع، ويمكن إتمام الانضمام، من KYB حتى أول معاملة، في أقل من أسبوع.
يُقدَّم هذا المقال لأغراض إعلامية فقط، ولا يُعد استشارة قانونية أو تنظيمية.

