

Коротко
- С 1 июля 2026 года шлюз без лицензии больше не вправе обслуживать клиентов в ЕС. Шлюзу нужна лицензия MiCA; бизнесу, который только принимает платежи, она обычно не нужна.
- USDC и евро-стейблкоины, такие как EURC, конвертируются в EUR через провайдеров с лицензией ЕС; USDT, как правило, нет.
- Выплаты через SEPA Instant поступают за 10 секунд; обычный перевод SEPA приходит не позднее конца следующего рабочего дня.
- Шлюзы рекламируют комиссии примерно от 1 % до 1,5 %. Сравнивайте полную сумму, включая спред внутри котировки, с межбанковской комиссией по картам, комиссиями платежных схем и маржой эквайера.
Покупатель платит 5 000 USDC в пятницу, а ваша выплата зарплат проходит в евро в понедельник. Платежный шлюз «криптовалюта — фиат» находится между этими двумя фактами, и с 1 июля 2026 года выбор шлюза в ЕС важнее его комиссии.
Это руководство для бизнесов, у которых уже есть клиенты, готовые платить криптовалютой, и которым нужны деньги на банковском счете в EUR без хранения монет и без создания команды по комплаенсу. Оно объясняет, что делает шлюз, кому нужна лицензия, какие стейблкоины по-прежнему конвертируются в ЕС, чего требует Travel Rule при оформлении заказа и во что обходится весь процесс по сравнению с картами.
Что делает платежный шлюз «криптовалюта — фиат»?#
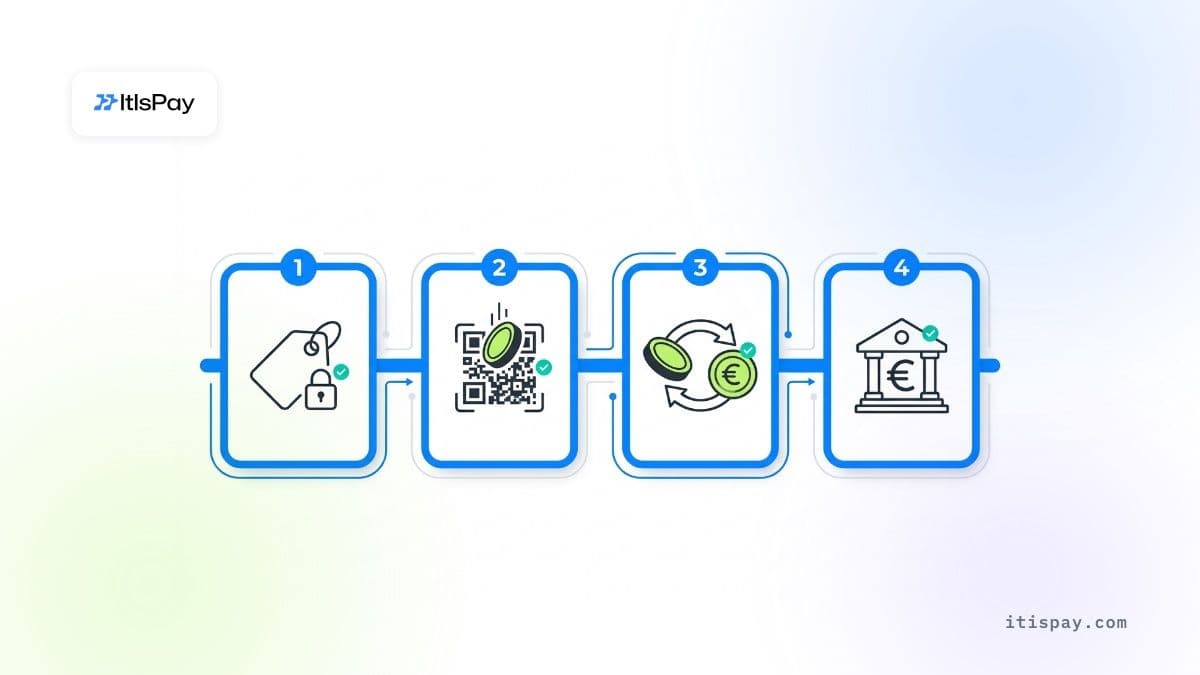
Шлюз «криптовалюта — фиат» превращает крипто-платеж клиента в евро на вашем банковском счете. Он выполняет четыре шага по порядку: называет цену и фиксирует курс обмена, дает клиенту адрес для оплаты, конвертирует монеты после их поступления и отправляет EUR на ваш IBAN. Вы видите счёт, помеченный как оплаченный; для клиента это обычное оформление заказа. У каждого из четырех шагов есть своя задержка и свое место, где могут скрываться издержки, поэтому сравнение шлюзов по одному общему проценту упускает большую часть картины. Шаг, который определяет, насколько быстро деньги реально окажутся у вас, — последний: банковский перевод. С 2025 года банки еврозоны должны уметь отправлять платежи SEPA Instant, которые поступают за 10 секунд, но не каждый шлюз выплачивает именно так.
Ключевые моменты
| Шаг | Что происходит | Типичное время | Где скрываются издержки |
|---|---|---|---|
| 1. Котировка | Шлюз показывает сумму в криптовалюте и фиксирует курс на короткое время | При оформлении заказа | Наценка на курс, заложенная в котировку |
| 2. Получение | Клиент отправляет монеты на одноразовый адрес | От секунд до минут, зависит от сети | Комиссия сети, оплачивается из кошелька отправителя |
| 3. Конвертация | Шлюз продает монеты за EUR | Обычно в течение минут | Комиссия за конвертацию и спред |
| 4. Выплата | EUR поступает на ваш IBAN | 10 секунд (SEPA Instant) до следующего рабочего дня (обычный SEPA) | Комиссия за выплату, минимальные суммы выплат |
Если вы хотите подробнее разобрать сторону продавца, мы в отдельном руководстве пошагово описываем, как принимать криптоплатежи.
Нужна ли лицензия, чтобы принимать криптовалюту и получать евро?#
В большинстве случаев лицензия нужна шлюзу, а вам — нет. Регламент о рынках криптоактивов (MiCA) регулирует услуги в сфере криптоактивов, предоставляемые клиентам: хранение от имени клиентов, обмен криптовалюты на деньги, перевод криптоактивов от имени клиентов и аналогичные услуги, перечисленные в статье 3(1)(16). Статья 59(1) гласит, что лицо «не должно предоставлять услуги в сфере криптоактивов на территории Союза», если оно не авторизовано как поставщик услуг в сфере криптоактивов (CASP) или не является перечисленной финансовой организацией. Бизнес, который продает собственные товары, принимает оплату в криптовалюте и конвертирует ее через лицензированного провайдера, не предоставляет никому из этих услуг. Их предоставляет шлюз. Это толкование определений регламента, а не формулировка регулятора, поэтому сверьтесь со своим юристом, если ваша модель нестандартна.
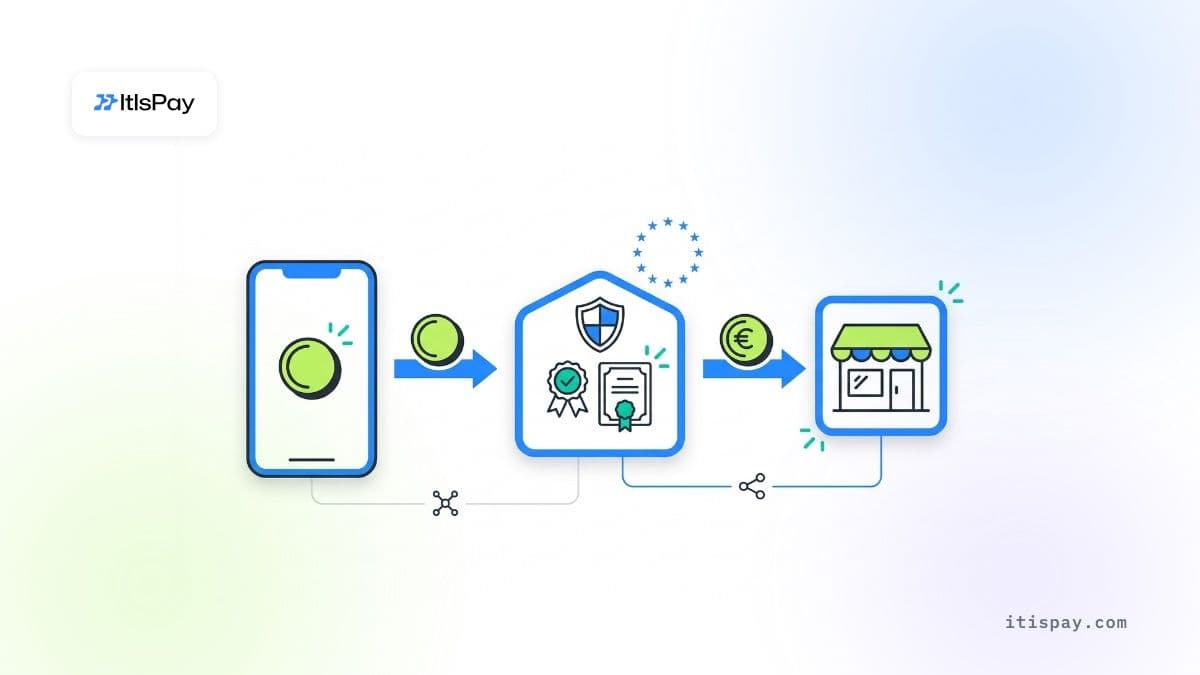
Что изменилось в этом году, так это положение шлюзов. Фирмы, которые уже работали по национальным правилам, могли продолжать обслуживать клиентов в переходный период, но статья 143(3) MiCA установила конечную дату: они могут продолжать работу «до 1 июля 2026 г. или до выдачи либо отказа в выдаче разрешения». Эта дата прошла. Шлюзу без лицензии больше не разрешено обслуживать клиентов в ЕС, и если он будет закрыт или вынужден прекратить деятельность, ваши платежи прекратятся вместе с ним.
Получение лицензии — непростой шаг и для самого шлюза. Приложение IV к MiCA устанавливает минимальный капитал в размере 50 000 EUR, 125 000 EUR или 150 000 EUR в зависимости от класса услуг либо четверть его постоянных накладных расходов, если эта сумма больше (статья 67). Шлюз, который обменивает криптовалюту на деньги, как минимум попадает в класс 125 000 EUR. Добавьте сотрудника по комплаенсу, политики, контроль ICT и проверку национальным регулятором, и стоимость собственной реализации значительно превысит минимальный капитал. Поэтому большинство бизнесов, принимающих криптовалюту, не подают заявку на лицензию поставщика услуг в сфере криптоактивов (CASP) по MiCA сами; они направляют платежи через тех, у кого она уже есть.
Что это означает на практике#
Ваши обязанности никуда не исчезают. Вы по-прежнему ведете учет проданного, фиксируете евровую стоимость каждого платежа и отвечаете на вопросы поставщика о вашем бизнесе при регистрации (KYB, know your business). От лицензии, капитала и проверки регулятором вы избавляетесь. Взамен вы берете на себя контрагентский риск: то, выдана ли лицензия выбранному вами поставщику и сохраняет ли он её.
Как проверить шлюз криптовалюта — фиат перед подписанием?#
Проверяйте две авторизации, а не одну. Первая — авторизация MiCA как CASP, которая охватывает получение, конвертацию и перевод криптовалюты. Вторая важна, если шлюз обрабатывает платежи стейблкоинами, которые квалифицируются как токены электронных денег (EMT), например USDC или EURC: Европейский банковский орган (EBA) заявил, что перевод или хранение таких токенов для клиентов может также считаться платежной услугой по PSD2 — Директиве о платежных услугах. В письме о неприменении мер (no-action letter), опубликованном в июне 2025 г., EBA предоставил CASP переходный период до 1 марта 2026 г. для получения второй лицензии или заключения партнерства с лицензированным платежным провайдером. Шлюз, который подтверждает оба статуса — авторизацию CASP и лицензию платежного учреждения или учреждения электронных денег, — заслуживает большего доверия, чем тот, который говорит «готов к MiCA».
Перед подписанием запросите и проверьте:
- запись шлюза в реестре ESMA авторизованных CASP и название юридического лица, которое будет заключать с вами договор;
- регулятора страны регистрации и номер лицензии, проверенные на сайте самого регулятора;
- его лицензию платежного учреждения или учреждения электронных денег (или партнерство с лицензированным платежным провайдером), если он проводит расчеты стейблкоинами;
- какие монеты он конвертирует в EUR внутри ЕС;
- выплачиваются ли средства через SEPA Instant и какая минимальная сумма выплаты применяется;
- как работают возвраты и в какой валюте они выплачиваются.
Временный реестр ESMA по MiCA насчитывал более 360 авторизованных CASP по состоянию на 7 октября 2026 г., так что найти лицензированного провайдера несложно. Название в договоре должно совпадать с названием в реестре.
Какие стейблкоины можно конвертировать в EUR в ЕС?#
USDC и евровые стейблкоины, такие как EURC, конвертируются в EUR через провайдеров с лицензией ЕС. USDT — отдельный случай. По MiCA стейблкоин, привязанный к одной валюте, является токеном электронных денег (EMT), и предлагать его публике может только авторизованная кредитная организация или учреждение электронных денег (статья 48). Tether такой авторизации не имеет. В январе 2025 г. ESMA велел CASP прекратить услуги с несоответствующими стейблкоинами, разрешив режим «только продажа» до конца первого квартала 2025 г., и отметил, что «простое хранение и перевод этих криптоактивов должны оставаться возможными». Binance, Crypto.com, Coinbase и Kraken удалили USDT для пользователей в EEA. Circle, эмитент USDC, получил лицензию электронных денег во Франции в июле 2024 г., поэтому USDC сохранил свои позиции.
Это важно, потому что USDT по-прежнему доминирует на рынке. В Обзоре финансовой стабильности за ноябрь 2025 г. Европейского центрального банка (ЕЦБ) доля USDT составила 63 %, а USDC — 26 %. Некоторые ваши клиенты захотят платить в USDT; шлюз с лицензией ЕС, как правило, не конвертирует его за вас.
Исполнительный директор ESMA Наташа Казенав описала результат в апреле 2025 г.: заявление «привело к исключению из листинга известных стейблкоинов крупнейшими биржами ЕС, что говорит о том, что отрасль адаптируется». Евровые стейблкоины растут с небольшой базы. Chainalysis зафиксировала рост EURC на 2 727 % в период с июля 2024 г. по июнь 2025 г. против 86 % у USDC.
Что Travel Rule означает для ваших клиентов при оплате?#
Travel Rule — в основном задача шлюза, но ваш клиент это заметит. Регламент (EU) 2023/1113, применяющийся с 30 декабря 2024 г., требует, чтобы CASP, отправляющий криптовалюту, передавал информацию об отправителе, а принимающий CASP получал эту информацию. Минимальной суммы для переводов криптовалюты не существует. Когда платеж поступает с личного кошелька, который не контролирует ни одна биржа, принимающий CASP всё равно обязан «получить и хранить» данные отправителя (статья 16(2)), поэтому клиенту, платящему с такого кошелька, могут предложить указать имя и другую информацию до зачисления платежа. Свыше 1 000 EUR правила добавляют дополнительные проверки адресов самостоятельного хранения. Сообщите об этом B2B-клиентам до оплаты, чтобы запрос данных не выглядел как неудачный платеж.
Дешевле ли шлюз криптовалюта — фиат, чем карты?#
Утверждение, что криптовалюта «дешевле карт», верно только при сравнении полных счетов. Со стороны карт правила ЕС ограничивают межбанковскую комиссию (interchange), которую получает банк держателя карты, на уровне 0,2 % для потребительских дебетовых карт и 0,3 % для потребительских кредитных карт (Регламент (EU) 2015/751). Это лишь одна статья расходов. Исследование Европейской комиссии показало, что сборы платежных схем сверх межбанковской комиссии почти удвоились в период с 2018 по 2022 г., с 0,27 % до 0,44 % от суммы транзакции. Коммерческие карты не ограничены: в обзоре Комиссии за 2020 г. межбанковская комиссия по ним в среднем составляла около 0,86 %, а общая стоимость для продавца — около 1,20 % (данные за 2017 г.). Кроме того, есть собственная маржа эквайера, чарджбэки и расходы на споры.
На стороне криптовалюты шлюзы публикуют собственные цифры: CoinGate указывает комиссии «от 1 %», а CryptoProcessing рекламирует «<1,5 %». Мы не нашли независимых исследований стоимости приема криптовалюты в ЕС, поэтому относитесь к этим цифрам как к маркетингу, пока не увидите котировку. Уточните, что именно входит в этот процент.
| Статья расходов | Карты (ЕС) | Криптовалюта в EUR через шлюз |
|---|---|---|
| Комиссия на стороне плательщика | Интерчейндж ограничен 0,2 % (дебетовые карты) / 0,3 % (кредитные карты); коммерческие карты не ограничены | Комиссия сети, оплачивается с кошелька отправителя |
| Комиссии платёжной схемы или сети | В среднем 0,44 % (2022 г., исследование Еврокомиссии) | Нет |
| Комиссия процессора | Маржа эквайера, согласовывается | Комиссия шлюза, около 1–1,5 % по заявлениям компаний |
| Стоимость обмена валюты | Нет для карт в EUR | Спред внутри котировки, часто не выделяется отдельно |
| Выплата на ваш счёт | График расчётов эквайера | Комиссия за выплату или минимальная сумма, различается |
| Чарджбэки | Да, с комиссиями и спорами | Чарджбэков нет; возвраты решаются вручную |
Для многих бизнесов полезный вопрос — не «что дешевле», а «какие клиенты вообще не заплатят без криптовалюты». Если вы уже распределяете карточный трафик между несколькими провайдерами, криптовалюту можно добавить как ещё один маршрут в вашу настройку оркестрации платежей, а не строить отдельную систему.
Как быстро евро поступят на ваш банковский счёт?#
Конвертация обычно занимает не более нескольких минут; срок зачисления определяет банковский этап, и именно он решает, когда деньгами можно будет пользоваться. Согласно Регламенту о мгновенных платежах (Регламент (ЕС) 2024/886), банк-получатель обязан обеспечить мгновенный перевод «в течение 10 секунд» 24 часа в сутки, каждый день. Банки еврозоны должны были обеспечить возможность отправки мгновенных переводов к 9 октября 2025 г., а платёжные учреждения и учреждения электронных денег в еврозоне имеют срок до 9 апреля 2027 г. Стандартный перевод SEPA поступает в банк получателя не позднее конца следующего рабочего дня. Уточните у шлюза, какую платёжную систему он использует и выплачиваются ли средства автоматически или пакетами, и проверьте, что евро зачисляются на счёт на имя вашей компании, например на именной виртуальный IBAN.
Какие риски остаются у вашего бизнеса?#
Риски, которые стоит учитывать
- Удержание криптовалюты возвращает ценовой риск: по данным ESMA, только в первом квартале 2025 г. криптоактивы потеряли более 20 % стоимости.
- Стейблкоины могут утратить привязку к курсу, если держатели перестанут верить, что их можно погасить по номиналу.
- Чарджбэка в качестве страховки нет, поэтому в условиях договорите, в какой валюте выплачиваются возвраты и кто несёт разницу курса.
- Клиентов, которые хотят платить в USDT, лицензированный в ЕС шлюз, как правило, не обслуживает.
Конвертация в EUR в момент платежа устраняет ценовой риск; удержание криптовалюты возвращает его. ESMA отметил, что только в первом квартале 2025 г. криптоактивы потеряли более 20 % стоимости. Стейблкоины снижают этот риск, но не устраняют его: Европейский центральный банк (ЕЦБ) предупреждает, что их «главная уязвимость состоит в том, что инвесторы теряют уверенность в возможности погашения по номиналу», что может вызвать массовый выход средств и потерю привязки к курсу. Наташа Казенав из ESMA, повторяя более раннее предупреждение регулятора, в апреле 2025 г. сформулировала это прямо: «несмотря на MiCA, безопасных криптоактивов не будет».
Два практических шага покрывают большую часть этих рисков. Настройте автоматический перевод в EUR вместо хранения остатков в криптовалюте. В условиях договорите, в какой валюте выплачиваются возвраты и кто несёт разницу курса, поскольку у криптоплатежей нет механизма чарджбэка, на который можно было бы опереться.
Если вы хотите принимать стейблкоины и получать евро без самостоятельной сборки стека, ItisPay предоставляет API, выставление счетов и сверку. Лицензирование, KYC и расчёты на ваш IBAN выполняются через нашего партнёра с лицензией ЕС, который является поставщиком услуг в сфере криптоактивов (CASP) и платёжным учреждением, а подключение, от KYB до первой транзакции, можно завершить менее чем за неделю.
Эта статья носит исключительно информационный характер и не является юридической или регуляторной консультацией.

