

W skrócie
- Od 1 lipca 2026 r. bramka bez licencji nie może już obsługiwać klientów z UE. Bramka potrzebuje licencji MiCA; firma, która tylko przyjmuje płatności, zwykle jej nie potrzebuje.
- USDC i stablecoiny euro, takie jak EURC, są wymieniane na EUR przez dostawców z licencją UE; USDT zwykle nie.
- Wypłaty przez SEPA Instant trafiają na konto w ciągu 10 sekund; standardowy przelew SEPA dociera do końca następnego dnia roboczego.
- Bramki reklamują opłaty na poziomie około 1% do 1,5%. Porównuj pełny rachunek, łącznie ze spreadem wbudowanym w kurs, z opłatami interchange od kart, opłatami schematów płatniczych i marżą akwirera.
Klient płaci w piątek 5 000 USDC, a wypłata wynagrodzeń w euro przypada na poniedziałek. Bramka płatnicza krypto na fiat znajduje się między tymi dwoma faktami, a od 1 lipca 2026 r. w UE wybór bramki ma większe znaczenie niż jej opłata.
Ten przewodnik jest przeznaczony dla firm, które mają już klientów gotowych płacić kryptowalutami i potrzebują pieniędzy na koncie bankowym w EUR, bez trzymania monet i bez budowania działu compliance. Omawia, co robi bramka, kto potrzebuje licencji, które stablecoiny nadal można wymienić w UE, czego wymaga Travel Rule przy kasie oraz ile cały proces kosztuje w porównaniu z kartami.
Co robi bramka płatnicza krypto na fiat?#
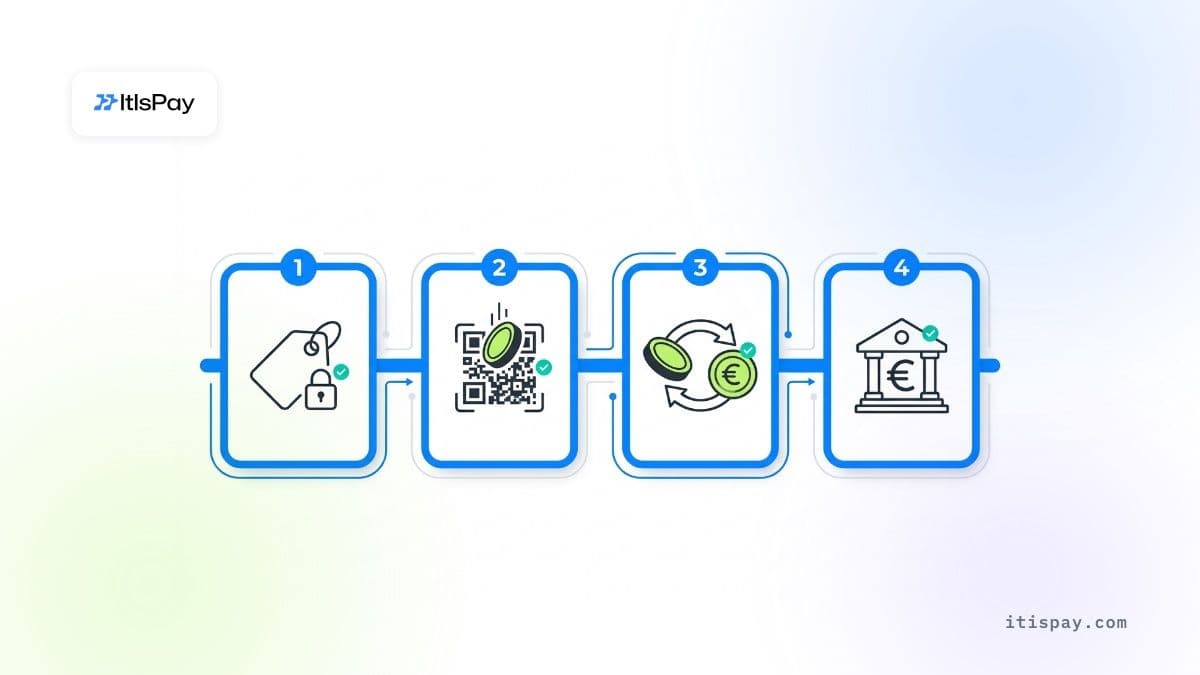
Bramka krypto na fiat zamienia płatność klienta w kryptowalucie na euro na Twoim koncie bankowym. Wykonuje cztery czynności w kolejności: podaje cenę i blokuje kurs wymiany, daje klientowi adres do zapłaty, wymienia monety po ich dotarciu i wysyła EUR na Twój IBAN. Widzisz fakturę oznaczoną jako opłaconą; klient widzi zwykły proces płatności. Każdy z tych czterech etapów ma własne opóźnienie i własne miejsce, w którym może ukrywać się koszt, dlatego porównywanie bramek po jednym procencie podanym w nagłówku pomija większość obrazu. Etapem, który decyduje o tym, jak szybko faktycznie masz pieniądze, jest ostatni: przelew bankowy. Od 2025 r. banki w strefie euro muszą umieć wysyłać płatności SEPA Instant, które trafiają na konto w 10 sekund, ale nie każda bramka wypłaca środki w ten sposób.
Najważniejsze momenty
| Etap | Co się dzieje | Typowy czas | Gdzie ukrywa się koszt |
|---|---|---|---|
| 1. Wycena | Bramka pokazuje kwotę w kryptowalucie i blokuje kurs na krótki czas | Przy kasie | Marża kursowa wbudowana w wycenę |
| 2. Odbiór | Klient wysyła monety na jednorazowy adres | Od sekund do minut, zależnie od sieci | Opłata sieciowa, płacona z portfela nadawcy |
| 3. Wymiana | Bramka sprzedaje monety za EUR | Zwykle w ciągu kilku minut | Opłata za wymianę i spread |
| 4. Wypłata | EUR trafia na Twój IBAN | 10 sekund (SEPA Instant) do następnego dnia roboczego (standardowy SEPA) | Opłata za wypłatę, minimalne kwoty wypłat |
Jeśli chcesz szerzej poznać stronę sprzedawcy w tej konfiguracji, w osobnym przewodniku krok po kroku opisujemy, jak przyjmować płatności kryptowalutami.
Czy potrzebujesz licencji, by przyjmować kryptowaluty i otrzymywać euro?#
W większości przypadków licencji potrzebuje bramka, a nie Ty. Rozporządzenie w sprawie rynków kryptoaktywów (MiCA) wymaga zezwolenia dla usług w zakresie kryptoaktywów świadczonych klientom: przechowywanie w imieniu klientów, wymianę kryptoaktywów na pieniądze, przekazywanie kryptoaktywów w imieniu klientów oraz podobne usługi, wymienione w art. 3 ust. 1 pkt 16. Zgodnie z art. 59 ust. 1 osoba nie może „świadczyć usług w zakresie kryptoaktywów na terytorium Unii”, chyba że jest upoważniona jako dostawca usług w zakresie kryptoaktywów (CASP) albo jest wymienionym podmiotem finansowym. Firma, która sprzedaje własne towary, przyjmuje płatność w kryptowalucie i wymienia ją u dostawcy z licencją, nie świadczy nikomu żadnej z tych usług. Świadczy ją bramka. To wykładnia definicji zawartych w rozporządzeniu, a nie stanowisko regulatora, dlatego jeśli Twój model biznesowy jest nietypowy, skonsultuj to z własnym doradcą prawnym.
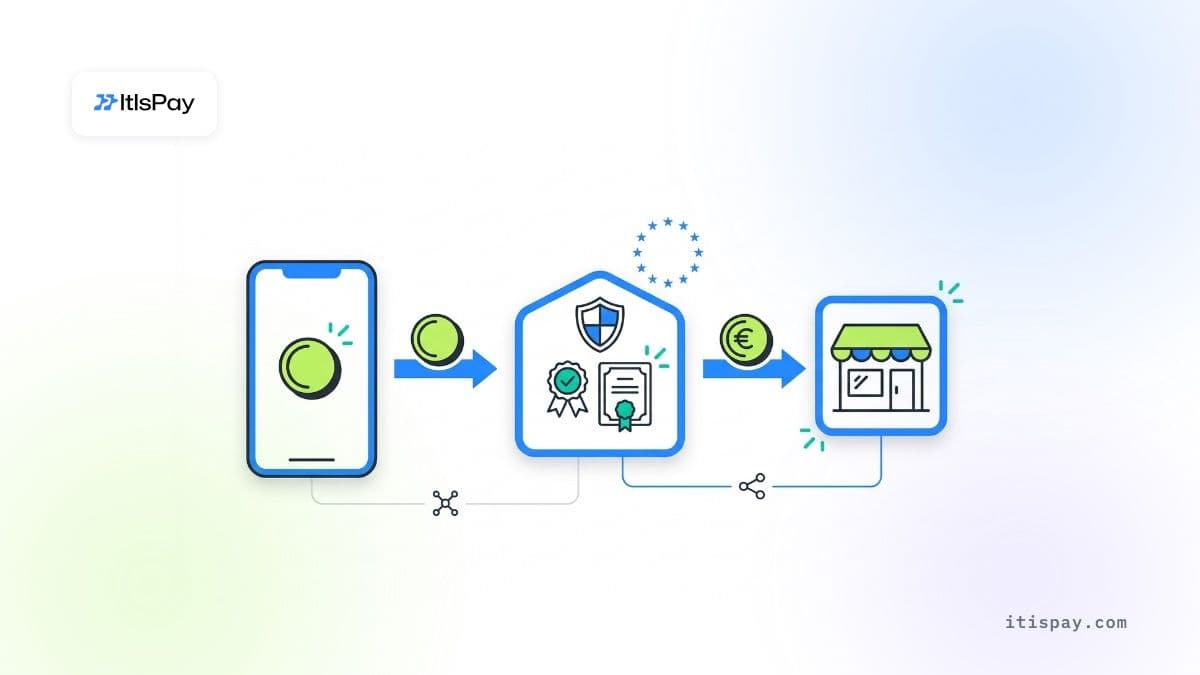
To, co zmieniło się w tym roku, dotyczy strony bramki płatniczej. Firmy, które działały już na podstawie krajowych przepisów, mogły w okresie przejściowym nadal obsługiwać klientów, ale art. 143 ust. 3 MiCA wyznaczył datę końcową: mogą one kontynuować działalność „do 1 lipca 2026 r. lub do chwili udzielenia lub odmowy zezwolenia”. Ta data minęła. Bramka płatnicza bez licencji nie może już obsługiwać klientów z UE, a jeśli zostanie zamknięta lub zmuszona do zaprzestania działalności, Twoje płatności zatrzymają się razem z nią.
Uzyskanie licencji nie jest też małym krokiem dla bramki płatniczej. Załącznik IV do MiCA określa minimalny kapitał w wysokości 50 000 EUR, 125 000 EUR lub 150 000 EUR w zależności od kategorii usług albo jedną czwartą jej stałych kosztów ogólnych, jeśli ta kwota jest wyższa (art. 67). Bramka, która wymienia kryptowaluty na pieniądze, mieści się co najmniej w kategorii 125 000 EUR. Dodaj do tego specjalistę ds. zgodności, polityki, kontrole ICT oraz przegląd przez krajowy organ nadzoru, a koszt wdrożenia tego we własnym zakresie znacznie przekroczy minimalny kapitał. Dlatego większość firm przyjmujących kryptowaluty nie ubiega się samodzielnie o licencję MiCA dla dostawcy usług w zakresie kryptoaktywów (CASP); kieruje płatności do podmiotu, który taką licencję już posiada.
Co to oznacza w praktyce#
Twoje obowiązki nie znikają. Nadal prowadzisz ewidencję tego, co sprzedałeś, rozliczasz wartość w euro każdej płatności i odpowiadasz na pytania dostawcy o Twoją działalność podczas rejestracji (KYB, ang. know your business). Unikasz natomiast licencji, kapitału i przeglądu przez regulatora. Ryzyko, które przyjmujesz zamiast tego, to ryzyko kontrahenta: czy wybrany dostawca posiada licencję i czy ją utrzyma.
Jak sprawdzić bramkę kryptowaluta–fiat przed podpisaniem umowy?#
Sprawdź dwa zezwolenia, a nie jedno. Pierwsze to zezwolenie MiCA jako CASP, obejmujące przyjmowanie, wymianę i przesyłanie kryptoaktywów. Drugie ma znaczenie, jeśli bramka obsługuje płatności stablecoinami kwalifikującymi się jako tokeny pieniądza elektronicznego, takimi jak USDC czy EURC: Europejski Urząd Nadzoru Bankowego (EBA) stwierdził, że przesyłanie lub przechowywanie takich tokenów w imieniu klientów może również stanowić usługę płatniczą w rozumieniu PSD2, dyrektywy o usługach płatniczych. W piśmie no-action opublikowanym w czerwcu 2025 r. EBA przyznał CASP-om okres przejściowy do 1 marca 2026 r. na uzyskanie tego drugiego zezwolenia lub nawiązanie współpracy z licencjonowanym dostawcą usług płatniczych. Bramka, która pokazuje oba dokumenty, zezwolenie CASP oraz licencję instytucji płatniczej lub instytucji pieniądza elektronicznego, jest łatwiejsza do zaufania niż taka, która mówi „gotowa na MiCA”.
Przed podpisaniem umowy poproś o następujące informacje i sprawdź je:
- wpis dostawcy do rejestru autoryzowanych CASP prowadzonego przez ESMA oraz nazwę podmiotu prawnego, który zawrze z Tobą umowę;
- macierzysty organ nadzoru i numer licencji, sprawdzone na stronie internetowej tego organu;
- jego licencję instytucji płatniczej lub instytucji pieniądza elektronicznego (albo współpracę z licencjonowanym dostawcą usług płatniczych), jeśli rozlicza płatności stablecoinami;
- jakie monety przelicza na EUR w UE;
- czy wypłaty są realizowane przez SEPA Instant i jaka obowiązuje minimalna kwota wypłaty;
- jak działają zwroty i w jakiej walucie są wypłacane.
Tymczasowy rejestr MiCA prowadzony przez ESMA wymieniał ponad 360 autoryzowanych CASP na dzień 7 października 2026 r., więc licencjonowanego dostawcę nietrudno znaleźć. Nazwa na umowie powinna być zgodna z nazwą w rejestrze.
Które stablecoiny można przeliczyć na EUR w UE?#
USDC oraz stablecoiny euro, takie jak EURC, przelicza się na EUR u dostawców z licencją UE. USDT to inny przypadek. Zgodnie z MiCA stablecoin odnoszący się do jednej waluty jest tokenem pieniądza elektronicznego, a oferować go publicznie może wyłącznie upoważniona instytucja kredytowa lub instytucja pieniądza elektronicznego (art. 48). Tether nie posiada takiego zezwolenia. W styczniu 2025 r. ESMA poleciła CASP-om zakończyć świadczenie usług w odniesieniu do niezgodnych stablecoinów, dopuszczając „wyłącznie sprzedaż” do końca pierwszego kwartału 2025 r., przy czym zaznaczyła, że „samo przechowywanie i przesyłanie tych kryptoaktywów powinno pozostać możliwe”. Binance, Crypto.com, Coinbase i Kraken usunęły USDT dla użytkowników z Europejskiego Obszaru Gospodarczego (EOG). Circle, emitent USDC, uzyskał we Francji licencję instytucji pieniądza elektronicznego w lipcu 2024 r., dlatego USDC utrzymało swoją pozycję.
Ma to znaczenie, ponieważ USDT wciąż dominuje na rynku. Według listopadowego Przeglądu Stabilności Finansowej EBC z 2025 r. USDT stanowił 63% rynku stablecoinów, a USDC 26%. Część Twoich klientów będzie chciała płacić w USDT; bramka z licencją UE zwykle nie przeliczy jej dla Ciebie.
Dyrektor wykonawcza ESMA Natasha Cazenave tak opisała ten wynik w kwietniu 2025 r.: oświadczenie „doprowadziło do usunięcia z obrotu znanych stablecoinów przez główne giełdy w UE, co jest znakiem, że branża się dostosowuje”. Stablecoiny euro rosną z niewielkiej bazy. Chainalysis zmierzył wzrost EURC o 2 727% między lipcem 2024 r. a czerwcem 2025 r., wobec 86% w przypadku USDC.
Co zasada Travel Rule oznacza dla Twoich klientów przy płatności?#
Travel Rule to głównie zadanie bramki płatniczej, ale Twój klient to zauważy. Rozporządzenie (UE) 2023/1113, stosowane od 30 grudnia 2024 r., wymaga, aby CASP wysyłający kryptoaktywa przekazał informacje o nadawcy, a CASP odbierający je uzyskał. Dla przelewów kryptoaktywów nie obowiązuje żadna kwota minimalna. Gdy płatność pochodzi z prywatnego portfela, którego nie kontroluje żadna giełda, odbierający CASP nadal musi „uzyskać i przechowywać” dane nadawcy (art. 16 ust. 2), więc klient płacący z takiego portfela może zostać poproszony o imię, nazwisko i inne informacje, zanim płatność zostanie zaksięgowana. Powyżej 1 000 EUR przepisy wprowadzają dodatkowe kontrole adresów hostowanych samodzielnie. Poinformuj o tym klientów B2B przed płatnością, aby prośba o dane nie wyglądała jak nieudana płatność.
Czy bramka kryptowaluta–fiat jest tańsza niż karty?#
Twierdzenie, że kryptowaluty są „tańsze niż karty”, sprawdza się tylko wtedy, gdy porównasz pełne rachunki. Po stronie kart unijne przepisy ograniczają opłatę interchange, czyli opłatę pobieraną przez bank posiadacza karty, do 0,2% dla konsumenckich kart debetowych i 0,3% dla konsumenckich kart kredytowych (rozporządzenie (UE) 2015/751). Ten limit to tylko jedna pozycja. Badanie Komisji Europejskiej wykazało, że opłaty schematów kartowych naliczane ponad interchange niemal podwoiły się w latach 2018–2022: z 0,27% do 0,44% wartości transakcji. Karty komercyjne nie mają limitu; w przeglądzie Komisji z 2020 r. interchange od nich wynosił średnio około 0,86%, a łączny koszt dla sprzedawcy około 1,20% (dane z 2017 r.). Dochodzi jeszcze marża acquirera, chargebacki i koszty sporów.
Po stronie kryptowalut bramki publikują własne dane: CoinGate podaje opłaty „od 1%”, a CryptoProcessing reklamuje „<1,5%”. Nie znaleźliśmy niezależnego badania kosztów akceptacji kryptowalut w UE, dlatego traktuj te liczby jako materiał marketingowy, dopóki nie zobaczysz oferty. Zapytaj, co obejmuje ten procent.
| Pozycja kosztu | Karty (UE) | Kryptowaluta na EUR przez bramkę |
|---|---|---|
| Opłata po stronie płacącego | Interchange ograniczony do 0,2 % (debetowe) / 0,3 % (kredytowe); karty komercyjne bez limitu | Opłata sieciowa, pobierana z portfela nadawcy |
| Opłaty schematu lub sieci | średnio 0,44 % (2022, badanie KE) | Brak |
| Opłata procesora | Marża akwirera (acquirera) – negocjowana | Opłata bramki, około 1–1,5 % według deklaracji firm |
| Koszt kursowy | Brak dla kart w EUR | Spread wliczony w kurs, często niepokazywany osobno |
| Wypłata na Twoje konto | Harmonogram rozliczeń akwirera | Opłata za wypłatę lub kwota minimalna, zależnie od dostawcy |
| Chargebacki | Tak, z opłatami i sporami | Brak chargebacków; zwroty są decyzją ręczną |
W przypadku wielu firm użyteczne pytanie nie brzmi „które jest tańsze”, lecz „którzy klienci w ogóle nie zapłaciliby bez kryptowalut”. Jeśli już kierujesz ruch kartowy do kilku dostawców, kryptowaluty można dodać jako kolejną trasę w ramach konfiguracji orkiestracji płatności, zamiast traktować je jako osobny system.
Jak szybko euro trafiają na Twoje konto bankowe?#
Konwersja zwykle trwa najwyżej minuty; o tym, kiedy możesz wydać pieniądze, decyduje etap bankowy. Zgodnie z rozporządzeniem w sprawie natychmiastowych płatności (rozporządzenie (UE) 2024/886) bank odbiorcy musi udostępnić natychmiastowy przelew „w ciągu 10 sekund”, 24 godziny na dobę, każdego dnia. Banki w strefie euro musiały być w stanie wysyłać natychmiastowe przelewy do 9 października 2025 r., natomiast instytucje płatnicze i instytucje pieniądza elektronicznego w strefie euro mają czas do 9 kwietnia 2027 r. Standardowy przelew SEPA trafia do banku odbiorcy najpóźniej do końca następnego dnia roboczego. Zapytaj bramkę, z jakiego systemu płatności korzysta i czy wypłaty są automatyczne, czy grupowane, oraz sprawdź, czy euro trafiają na rachunek na nazwę Twojej firmy, na przykład na nazwany wirtualny IBAN.
Jakie ryzyka pozostają po stronie Twojej firmy?#
Ryzyka, o których warto pamiętać
- Trzymanie kryptowalut przywraca ryzyko cenowe: według ESMA kryptoaktywa straciły ponad 20 % wartości już w pierwszym kwartale 2025 r.
- Stablecoiny mogą utracić zakotwiczenie (peg), jeśli posiadacze przestaną wierzyć, że można je wymienić po wartości nominalnej.
- Nie ma chargebacku, na który można by się powołać, dlatego w regulaminie określ, w jakiej walucie wypłacane są zwroty i kto ponosi różnicę kursową.
- Klienci, którzy chcą płacić w USDT, zwykle nie zostaną obsłużeni przez bramkę z licencją UE.
Przeliczenie na EUR w chwili płatności usuwa ryzyko cenowe; trzymanie kryptowalut je przywraca. ESMA zauważyła, że kryptoaktywa straciły ponad 20 % wartości w samym pierwszym kwartale 2025 r. Stablecoiny ograniczają to ryzyko, ale go nie usuwają: EBC ostrzega, że ich „główną słabością jest to, że inwestorzy tracą zaufanie do tego, że można je wymienić po wartości nominalnej”, co może wywołać masowe wycofywanie środków i utratę zakotwiczenia. Natasha Cazenave z ESMA, powtarzając wcześniejsze ostrzeżenie regulatora, ujęła to wprost w kwietniu 2025 r.: „mimo MiCA nie będzie czegoś takiego jak bezpieczny kryptoaktyw.”
Dwa praktyczne kroki pokrywają większość tego ryzyka. Rozliczaj się automatycznie w EUR zamiast trzymać salda w kryptowalutach. Ustal w regulaminie, w jakiej walucie wypłacane są zwroty i kto ponosi różnicę kursową, ponieważ płatności kryptowalutowe nie mają mechanizmu chargebacku, na który można by się powołać.
Jeśli chcesz przyjmować stablecoiny i otrzymywać euro, nie budując całego stosu samodzielnie, ItisPay zapewnia API, fakturowanie i uzgadnianie płatności. Licencjonowanie, KYC i rozliczenie na Twój IBAN realizujemy przez naszego partnera, który ma licencję unijnego dostawcy usług w zakresie kryptoaktywów (CASP) oraz licencję instytucji płatniczej, a wdrożenie, od KYB do pierwszej transakcji, można zakończyć w mniej niż tydzień.
Niniejszy artykuł ma wyłącznie charakter informacyjny i nie stanowi porady prawnej ani regulacyjnej.

