

Kurz gesagt
- Seit dem 1. Juli 2026 darf ein nicht lizenziertes Gateway keine Kunden in der EU mehr bedienen. Das Gateway benötigt die MiCA-Lizenz; ein Unternehmen, das lediglich Zahlungen annimmt, in der Regel nicht.
- USDC und Euro-Stablecoins wie EURC werden über EU-lizenzierte Anbieter in EUR umgetauscht; USDT in der Regel nicht.
- Auszahlungen per SEPA Instant gehen in 10 Sekunden ein; eine Standard-SEPA-Überweisung kommt bis zum Ende des nächsten Geschäftstages an.
- Gateways werben mit Gebühren von etwa 1 % bis 1,5 %. Vergleichen Sie die Gesamtkosten, einschließlich der Spanne im Kurs, mit Interchange-Entgelten, Scheme-Gebühren und der Marge des Acquirers.
Ein Kunde zahlt am Freitag 5 000 USDC, und Ihre Lohnzahlungen laufen am Montag in Euro. Ein Krypto-zu-Fiat-Zahlungsgateway liegt zwischen diesen beiden Tatsachen, und seit dem 1. Juli 2026 ist in der EU die Wahl des Gateways wichtiger als seine Gebühr.
Dieser Leitfaden richtet sich an Unternehmen, die bereits Kunden haben, die in Krypto zahlen möchten, und das Geld auf einem Bankkonto in EUR benötigen, ohne Coins zu halten oder ein Compliance-Team aufzubauen. Er erklärt, was das Gateway tut, wer die Lizenz benötigt, welche Stablecoins in der EU noch umgetauscht werden, was die Travel Rule beim Checkout verlangt und was das Ganze im Vergleich zu Karten kostet.
Was macht ein Krypto-zu-Fiat-Zahlungsgateway?#
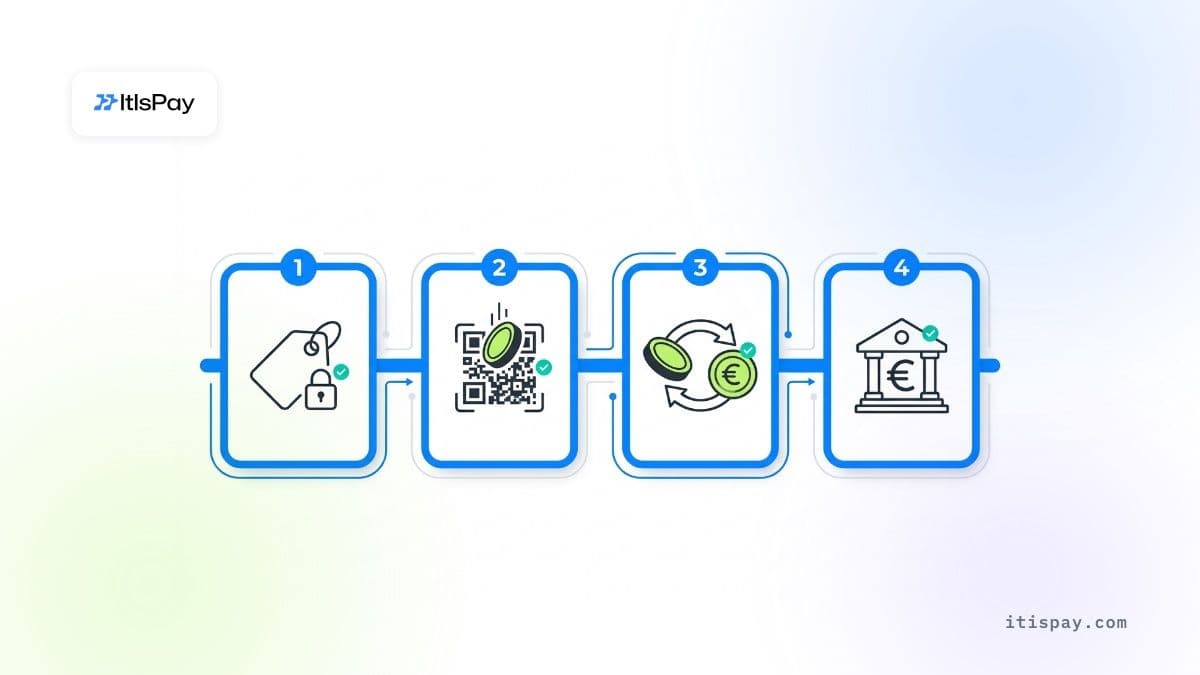
Ein Krypto-zu-Fiat-Gateway wandelt die Krypto-Zahlung eines Kunden in Euro auf Ihrem Bankkonto um. Es erledigt dabei vier Schritte nacheinander: Es nennt einen Preis und fixiert den Wechselkurs, gibt dem Kunden eine Adresse für die Zahlung, tauscht die Coins nach Eingang um und überweist EUR auf Ihre IBAN. Sie sehen eine als bezahlt markierte Rechnung; der Kunde sieht einen normalen Checkout. Jeder der vier Schritte hat eine eigene Verzögerung und eine eigene Stelle, an der sich Kosten verbergen können. Deshalb verfehlt der Vergleich von Gateways anhand eines einzigen Prozentsatzes den größten Teil des Bildes. Der Schritt, der bestimmt, wie schnell Sie das Geld tatsächlich haben, ist der letzte: die Banküberweisung. Seit 2025 müssen Banken im Euroraum SEPA-Instant-Zahlungen senden können, die in 10 Sekunden ankommen, doch nicht jedes Gateway zahlt auf diesem Weg aus.
Wichtige Momente
| Schritt | Was passiert | Übliche Dauer | Wo Kosten verborgen sind |
|---|---|---|---|
| 1. Angebot | Das Gateway zeigt den Betrag in Krypto und fixiert einen Kurs für kurze Zeit | Beim Checkout | Kursaufschlag im Angebot enthalten |
| 2. Empfang | Kunde sendet Coins an eine einmalige Adresse | Sekunden bis Minuten, abhängig vom Netzwerk | Netzwerkgebühr, von der Wallet des Absenders bezahlt |
| 3. Umtausch | Das Gateway verkauft die Coins gegen EUR | In der Regel innerhalb von Minuten | Umtauschgebühr und Spanne |
| 4. Auszahlung | EUR geht auf Ihre IBAN | 10 Sekunden (SEPA Instant) bis zum nächsten Geschäftstag (Standard-SEPA) | Auszahlungsgebühr, Mindestauszahlungsbeträge |
Wenn Sie die Händlerseite des Setups ausführlicher betrachten möchten, erklären wir in einem separaten Leitfaden Schritt für Schritt, wie Sie Krypto-Zahlungen annehmen.
Benötigen Sie eine Lizenz, um Krypto anzunehmen und Euro zu erhalten?#
In den meisten Fällen benötigt das Gateway die Lizenz, Sie nicht. Die Verordnung über Märkte für Kryptowerte (MiCA) regelt Kryptowerte-Dienstleistungen, die für Kunden erbracht werden: Verwahrung im Auftrag von Kunden, Umtausch von Krypto in Geld, Übertragung von Krypto im Auftrag von Kunden und ähnliche Dienstleistungen, aufgeführt in Artikel 3 Absatz 1 Nummer 16. Artikel 59 Absatz 1 besagt, dass eine Person „innerhalb der Union keine Kryptowerte-Dienstleistungen erbringen darf“, es sei denn, sie ist als Anbieter von Kryptowerte-Dienstleistungen (CASP) zugelassen oder ist ein aufgeführtes Finanzunternehmen. Ein Unternehmen, das eigene Waren verkauft, Zahlungen in Krypto annimmt und diese über einen lizenzierten Anbieter umtauscht, bietet keine dieser Dienstleistungen irgendjemandem an. Das Gateway tut es. Dies ist eine Auslegung der Begriffsbestimmungen der Verordnung und kein Satz einer Aufsichtsbehörde; prüfen Sie es mit Ihrer eigenen Rechtsberatung, falls Ihr Modell ungewöhnlich ist.
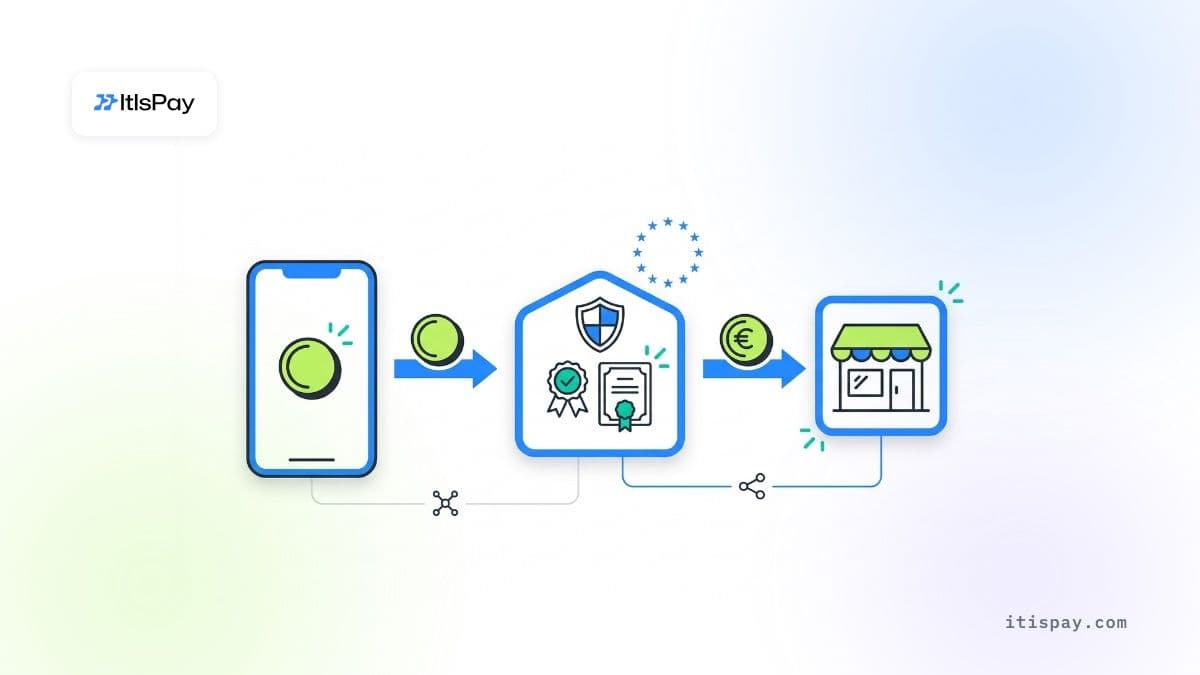
Was sich in diesem Jahr geändert hat, betrifft die Seite des Gateways. Firmen, die bereits nach nationalen Regeln tätig waren, konnten während einer Übergangszeit weiterhin Kunden bedienen. Artikel 143 Absatz 3 der MiCA legte jedoch das Enddatum fest: Sie dürfen bis zum 1. Juli 2026 oder bis ihnen die Zulassung erteilt oder verweigert wird weiterhin tätig sein. Dieses Datum ist verstrichen. Ein nicht lizenziertes Gateway darf keine EU-Kunden mehr bedienen, und wenn es geschlossen wird oder den Betrieb einstellen muss, stoppen auch Ihre Zahlungen.
Auch für das Gateway ist die Lizenz kein kleiner Schritt. Anhang IV der MiCA legt ein Mindestkapital von 50 000 EUR, 125 000 EUR oder 150 000 EUR fest, je nach Dienstleistungsklasse, oder ein Viertel seiner fixen Gemeinkosten, falls dieser Betrag höher ist (Artikel 67). Ein Gateway, das Krypto gegen Geld tauscht, fällt mindestens in die Klasse mit 125 000 EUR. Kommen ein Compliance-Beauftragter, Richtlinien, IKT-Kontrollen und eine Prüfung durch die nationale Aufsichtsbehörde hinzu, übersteigen die Kosten für eine Eigenlösung die Kapitalanforderung deutlich. Deshalb beantragen die meisten Unternehmen, die Krypto annehmen, nicht selbst eine MiCA-CASP-Lizenz, sondern leiten Zahlungen über jemanden, der bereits eine besitzt.
Was das in der Praxis bedeutet#
Ihre Pflichten verschwinden nicht. Sie führen weiterhin Aufzeichnungen darüber, was Sie verkauft haben, erfassen den Euro-Wert jeder Zahlung und beantworten bei der Anmeldung die Fragen Ihres Anbieters zu Ihrem Geschäft (KYB, Know Your Business). Vermeiden können Sie die Lizenz, das Kapital und die Prüfung durch die Aufsicht. Das Risiko, das Sie stattdessen eingehen, ist das Kontrahentenrisiko: ob der gewählte Anbieter lizenziert ist und es bleibt.
Wie prüfen Sie ein Krypto-zu-Fiat-Gateway, bevor Sie unterschreiben?#
Prüfen Sie zwei Zulassungen, nicht nur eine. Die erste ist die MiCA-Zulassung als CASP, die das Empfangen, Umtauschen und Übertragen von Krypto abdeckt. Die zweite ist wichtig, wenn das Gateway Stablecoins, die als E-Geld-Token gelten, etwa USDC oder EURC, als Zahlungen abwickelt: Die Europäische Bankenaufsichtsbehörde (EBA) hat erklärt, dass das Übertragen oder Verwahren solcher Token für Kunden ebenfalls ein Zahlungsdienst nach der PSD2, der Zahlungsdiensterichtlinie, sein kann. In einem im Juni 2025 veröffentlichten No-Action-Schreiben gewährte die EBA den CASPs eine Übergangsfrist bis zum 1. März 2026, um diese zweite Zulassung zu erlangen oder mit einem lizenzierten Zahlungsdienstleister zusammenzuarbeiten. Ein Gateway, das beide Nachweise vorlegt, also eine CASP-Zulassung und eine Zulassung als Zahlungs- oder E-Geld-Institut, ist verlässlicher als eines, das nur von „MiCA-ready“ spricht.
Bevor Sie unterschreiben, fordern Sie an und prüfen Sie:
- den Eintrag des Gateways im ESMA-Register der zugelassenen CASPs sowie den Namen der juristischen Person, die den Vertrag mit Ihnen schließt;
- die Heimataufsicht und die Lizenznummer, geprüft auf der eigenen Website der Aufsichtsbehörde;
- seine Zulassung als Zahlungs- oder E-Geld-Institut (oder seine Partnerschaft mit einem lizenzierten Zahlungsdienstleister), falls es Stablecoin-Zahlungen abwickelt;
- welche Coins es innerhalb der EU in EUR umtauscht;
- ob Auszahlungen per SEPA Instant erfolgen und welcher Mindestauszahlungsbetrag gilt;
- wie Erstattungen funktionieren und in welcher Währung sie gezahlt werden.
Das vorläufige MiCA-Register der ESMA listete am 7. Oktober 2026 mehr als 360 zugelassene CASPs. Ein lizenzierter Anbieter ist also nicht schwer zu finden. Der Name im Vertrag sollte mit dem Namen im Register übereinstimmen.
Welche Stablecoins lassen sich in der EU in Euro umtauschen?#
USDC und Euro-Stablecoins wie EURC werden über EU-lizenzierte Anbieter in EUR umgetauscht. USDT ist ein anderer Fall. Nach MiCA gilt ein Stablecoin, der sich auf eine einzige Währung bezieht, als E-Geld-Token, und nur ein zugelassenes Kreditinstitut oder E-Geld-Institut darf ihn öffentlich anbieten (Artikel 48). Tether verfügt über keine solche Zulassung. Im Januar 2025 wies die ESMA die CASPs an, Dienste für nicht konforme Stablecoins einzustellen, und erlaubte bis Ende des ersten Quartals 2025 nur noch „sell only“. Zugleich hielt sie fest, dass „die bloße Verwahrung und Übertragung dieser Kryptowerte weiterhin möglich bleiben sollte“. Binance, Crypto.com, Coinbase und Kraken haben USDT für Nutzer im EWR entfernt. Circle, der Emittent von USDC, erhielt im Juli 2024 in Frankreich eine E-Geld-Lizenz, weshalb USDC seinen Platz behalten hat.
Das ist wichtig, weil USDT den Markt nach wie vor dominiert. Der Finanzstabilitätsbericht der EZB vom November 2025 beziffert den Anteil von USDT am Stablecoin-Markt auf 63 % und den von USDC auf 26 %. Einige Ihrer Kunden werden in USDT zahlen wollen; ein EU-lizenziertes Gateway wird es Ihnen in der Regel nicht umtauschen.
Die ESMA-Exekutivdirektorin Natasha Cazenave beschrieb das Ergebnis im April 2025: Die Erklärung „führte zur Auslistung prominenter Stablecoins durch große EU-Börsen, was ein Zeichen dafür ist, dass sich die Branche anpasst.“ Euro-Stablecoins wachsen von einer kleinen Basis aus. Chainalysis maß ein Wachstum von EURC um 2 727 % zwischen Juli 2024 und Juni 2025, gegenüber 86 % bei USDC.
Was bedeutet die Travel Rule für Ihre Kunden beim Bezahlen?#
Die Travel Rule ist vor allem Aufgabe des Gateways, aber Ihr Kunde wird sie bemerken. Die Verordnung (EU) 2023/1113, die seit dem 30. Dezember 2024 gilt, verlangt, dass ein CASP, der Krypto versendet, Informationen über den Absender weitergibt, und dass der empfangende CASP diese Informationen einholt. Für Krypto-Transfers gibt es keinen Mindestbetrag. Stammt eine Zahlung aus einer privaten Wallet, die kein Anbieter kontrolliert, muss der empfangende CASP die Angaben des Absenders dennoch „einholen und speichern“ (Artikel 16 Absatz 2). Ein Kunde, der aus einer solchen Wallet zahlt, wird daher möglicherweise gebeten, vor der Gutschrift seinen Namen und weitere Angaben zu nennen. Oberhalb von 1 000 EUR fügen die Regeln weitere Prüfungen für selbst gehostete Adressen hinzu. Informieren Sie Ihre B2B-Kunden darüber, bevor sie zahlen, damit eine Anfrage nach Angaben nicht wie eine fehlgeschlagene Zahlung wirkt.
Ist ein Krypto-zu-Fiat-Gateway günstiger als Kartenzahlungen?#
Die Behauptung, Krypto sei „günstiger als Karten“, stimmt nur, wenn Sie die Gesamtrechnungen vergleichen. Auf Kartenseite begrenzen EU-Regeln das Interchange-Entgelt, also die Gebühr, die an die Bank des Karteninhabers fließt, auf 0,2 % für Verbraucher-Debitkarten und 0,3 % für Verbraucher-Kreditkarten (Verordnung (EU) 2015/751). Diese Obergrenze ist nur eine Position. Eine Studie der Europäischen Kommission ergab, dass sich die Scheme-Gebühren, die Kartensysteme zusätzlich zum Interchange-Entgelt erheben, zwischen 2018 und 2022 fast verdoppelt haben, von 0,27 % auf 0,44 % des Transaktionswerts. Firmenkarten sind nicht gedeckelt. Im Überprüfungsbericht der Kommission von 2020 lag das Interchange-Entgelt darauf im Durchschnitt bei etwa 0,86 %, die Gesamtkosten für den Händler bei etwa 1,20 % (Daten von 2017). Hinzu kommen die eigene Marge des Acquirers, Rückbuchungen und die Kosten für Streitfälle.
Bei Krypto veröffentlichen Gateways eigene Zahlen: CoinGate gibt Gebühren „ab 1 %“ an, und CryptoProcessing wirbt mit „<1,5 %“. Wir haben keine unabhängige Studie zu den Kosten der Krypto-Annahme in der EU gefunden. Betrachten Sie diese Zahlen daher als Werbung, bis Sie ein konkretes Angebot sehen. Fragen Sie, was der Prozentsatz enthält.
| Kostenposition | Karten (EU) | Krypto zu EUR über ein Gateway |
|---|---|---|
| Gebühr auf Seiten des Zahlers | Interchange auf 0,2 % (Debit) / 0,3 % (Kredit) begrenzt; Firmenkarten ohne Obergrenze | Netzwerkgebühr, von der Wallet des Absenders bezahlt |
| Scheme- oder Netzwerkgebühren | Im Schnitt 0,44 % (2022, EU-Kommissionsstudie) | Keine |
| Processing-Gebühr | Marge des Acquirers, verhandelt | Gateway-Gebühr, laut Angaben der Anbieter etwa 1–1,5 % |
| Kurskosten | Keine bei EUR-Karten | Spanne im Angebot, oft nicht gesondert ausgewiesen |
| Auszahlung auf Ihr Konto | Abrechnungsrhythmus des Acquirers | Auszahlungsgebühr oder Mindestbetrag, variiert |
| Rückbuchungen | Ja, mit Gebühren und Streitfällen | Keine Rückbuchungen; Erstattungen werden manuell entschieden |
Für viele Unternehmen lautet die nützliche Frage nicht „Was ist günstiger?“, sondern „Welche Kunden würden ohne Krypto gar nicht zahlen?“. Wenn Sie den Kartenverkehr bereits über mehrere Anbieter leiten, lässt sich Krypto als eine weitere Route in Ihre Payment-Orchestrierung einbinden, statt als eigenes System.
Wie schnell landen die Euro auf Ihrem Bankkonto?#
Der Umtausch dauert in der Regel höchstens Minuten; die Banküberweisung bestimmt, wann Sie über das Geld verfügen können. Nach der Verordnung über Sofortzahlungen (Verordnung (EU) 2024/886) muss die empfangende Bank eine Sofortüberweisung „innerhalb von 10 Sekunden“ verfügbar machen, 24 Stunden am Tag, jeden Tag. Banken im Euroraum mussten Sofortüberweisungen bis zum 9. Oktober 2025 senden können, während Zahlungs- und E-Geld-Institute im Euroraum bis zum 9. April 2027 Zeit haben. Eine Standard-SEPA-Überweisung erreicht die Bank des Zahlungsempfängers bis zum Ende des nächsten Geschäftstages. Fragen Sie das Gateway, welches Zahlungssystem es nutzt und ob Auszahlungen automatisch oder gebündelt erfolgen. Prüfen Sie außerdem, dass die Euro auf einem Konto eingehen, das auf Ihr Unternehmen lautet, etwa auf eine benannte virtuelle IBAN.
Welche Risiken verbleiben bei Ihrem Unternehmen?#
Risiken im Blick behalten
- Das Halten von Krypto bringt das Kursrisiko zurück: Laut ESMA haben Kryptowerte allein im ersten Quartal 2025 mehr als 20 % an Wert verloren.
- Stablecoins können ihre Bindung (Peg) verlieren, wenn Halter nicht mehr glauben, dass sie zum Nennwert eingelöst werden können.
- Es gibt kein Rückbuchungsverfahren als Absicherung. Legen Sie daher in Ihren Vertragsbedingungen fest, in welcher Währung Erstattungen gezahlt werden und wer die Kursdifferenz trägt.
- Kunden, die in USDT zahlen möchten, werden in der Regel nicht von einem EU-lizenzierten Gateway bedient.
Die Umrechnung in EUR im Moment der Zahlung beseitigt das Kursrisiko; das Halten von Krypto bringt es zurück. Die ESMA stellte fest, dass Kryptowerte allein im ersten Quartal 2025 mehr als 20 % an Wert verloren haben. Stablecoins verringern dieses Risiko, beseitigen es aber nicht: Die EZB warnt, dass ihre „primäre Schwachstelle darin besteht, dass Anleger das Vertrauen verlieren, dass sie zum Nennwert eingelöst werden können“, was einen Ansturm und den Verlust der Bindung auslösen kann. Natasha Cazenave von der ESMA wiederholte die frühere Warnung der Aufsicht und formulierte es im April 2025 unmissverständlich: „Trotz MiCA wird es keinen sicheren Kryptowert geben.“
Zwei praktische Schritte decken das meiste davon ab. Rechnen Sie automatisch in EUR ab, statt Guthaben zu halten. Legen Sie in Ihren Vertragsbedingungen fest, in welcher Währung Erstattungen gezahlt werden und wer die Kursdifferenz trägt, denn bei Krypto-Zahlungen gibt es keinen Rückbuchungsmechanismus als Absicherung.
Wenn Sie Stablecoins annehmen und Euro erhalten möchten, ohne den Stack selbst aufzubauen, stellt ItisPay die API, Rechnungsstellung und Abstimmung bereit. Lizenzierung, KYC und Abrechnung auf Ihre IBAN laufen über unseren EU-lizenzierten Partner, der als CASP und Zahlungsinstitut zugelassen ist. Das Onboarding, von KYB bis zur ersten Transaktion, lässt sich in weniger als einer Woche abschließen.
Dieser Artikel dient nur zu Informationszwecken und stellt keine Rechts- oder Regulierungsberatung dar.

